تخطّي إلى المحتوى
منظومات تونسقاعدة بحث مستقلة في الأزمات الهيكلية
  • الرئيسية
  • قراءات
  • المنهجية والمصادر
  • اسأل وتحقق
الاقتصاد والموارد
  • أزمة الكهرباء في تونسالطاقة · دراسة معمّقة · الكهرباء
  • أزمة المياه في تونسالمياه · دراسة معمّقة · المياه
  • منظومة الطاقة في تونسالطاقة · ملفّ بحثي · الطاقة · نسخة أولى قيد التطوير
كل الأبحاث في الصفحة الرئيسية
  • الرئيسية
  • الاقتصاد والموارد
  • أزمة الكهرباء في تونس
  • أزمة المياه في تونس
  • منظومة الطاقة في تونس
  • قراءات
  • المنهجية والمصادر
  • اسأل وتحقق
قاعدة بحث مستقلة في الأزمات الهيكلية · أبحاث بالنص الكامل

أبحاث معمّقة في الأزمات الهيكلية التي تواجه تونس

مجموعة متنامية من الأبحاث المبنية على الأدلة حول القضايا الهيكلية الكبرى في تونس، منظّمة في قطاعات. كل دراسة تحقيق مستقل معمّق، له مصادره ومنهجه وحدوده، يُنشر هنا بنصه الكامل مع رسومه المعتمدة، وتُعرض فيه التناقضات بين المصادر بدل تسويتها.

  • الاقتصاد والمواردالمنظومات المادية والمالية التي يقوم عليها الاقتصاد: الطاقة، والمياه، والمالية العمومية للمرافق، وسلاسل الإمداد.
  • السياسة والحوكمةالقرار العمومي، والمؤسسات، والأطر القانونية والتعاقدية، وقدرة الدولة على التنفيذ.
  • المجتمعأثر الأزمات الهيكلية على الناس: الخدمات، والأسعار، والفوارق الجهوية، والحماية الاجتماعية.
الأبحاث المنشورة

ثلاث دراسات تحت مشروع واحد

لكل دراسة صفحتها الكاملة وفهرسها الخاص ومصادرها ومنهجها. تُجمَّع الدراسات بحسب القطاع، ويمكن الانتقال بينها من قائمة «الأبحاث» في أي وقت.

قطاع

الاقتصاد والموارد

المنظومات المادية والمالية التي يقوم عليها الاقتصاد: الطاقة، والمياه، والمالية العمومية للمرافق، وسلاسل الإمداد.

المحاور الحالية: الطاقة · المياه
دراسة معمّقة · الكهرباء

أزمة الكهرباء في تونس

لماذا لا تُختزل الأزمة في رقم واحد اسمه «العجز»: الفرق بين القدرة والطاقة، ذروة الطلب في موجات الحر، الاعتماد شبه الكامل على الغاز الطبيعي، القيد المالي لدى STEG، ولماذا تشتري محطة جديدة بعض الوقت ولا تحل المشكلة الهيكلية وحدها.

سبتمبر 20267 رسوم معتمدة25 مصدراالنص الكامل
اقرأ البحث الكامل
دراسة معمّقة · المياه

أزمة المياه في تونس

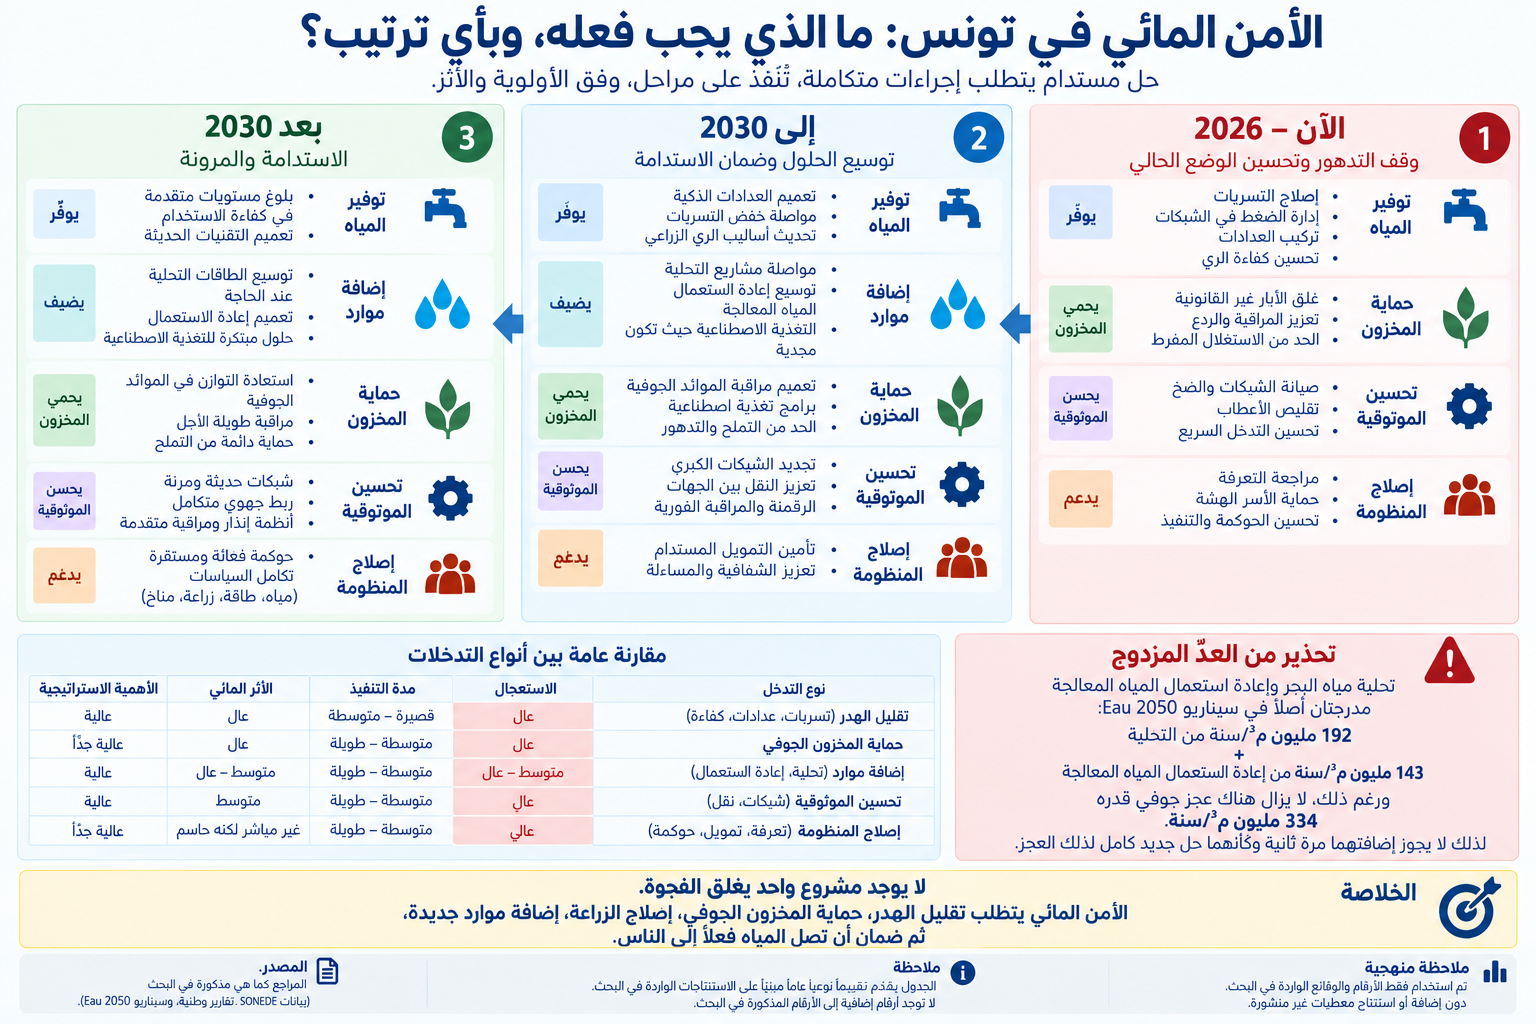
أزمة المياه ليست نقصا واحدا ولا رقما وطنيا واحدا اسمه «العجز»: الفرق بين متوسط الموارد والإمداد المضمون، واستنزاف المياه الجوفية، وسلسلة مياه الشرب من الإنتاج إلى الفوترة، وما حدث في صيف 2026، وما تحله التحلية وما لا تحله، وما ينبغي فعله وبأي ترتيب.

إقفال المعلومات: 12 سبتمبر 20267 رسوم معتمدة51 مصدراالنص الكامل
اقرأ البحث الكامل
ملفّ بحثي · الطاقة · نسخة أولى قيد التطوير

منظومة الطاقة في تونس نسخة أولى · قيد التطوير

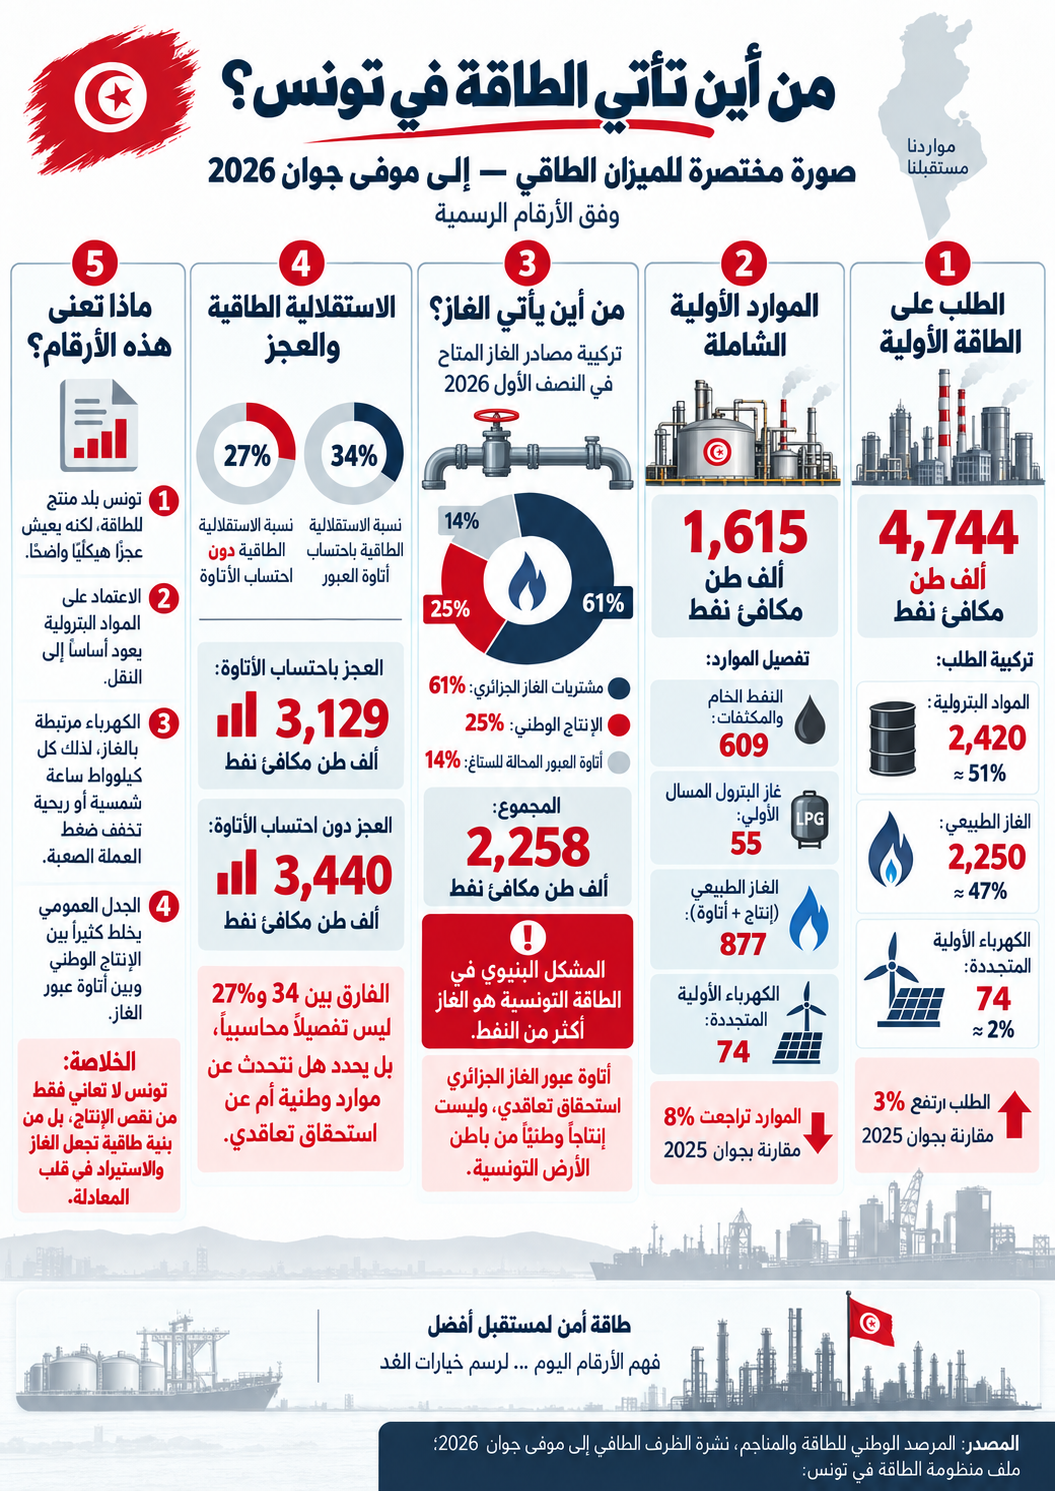
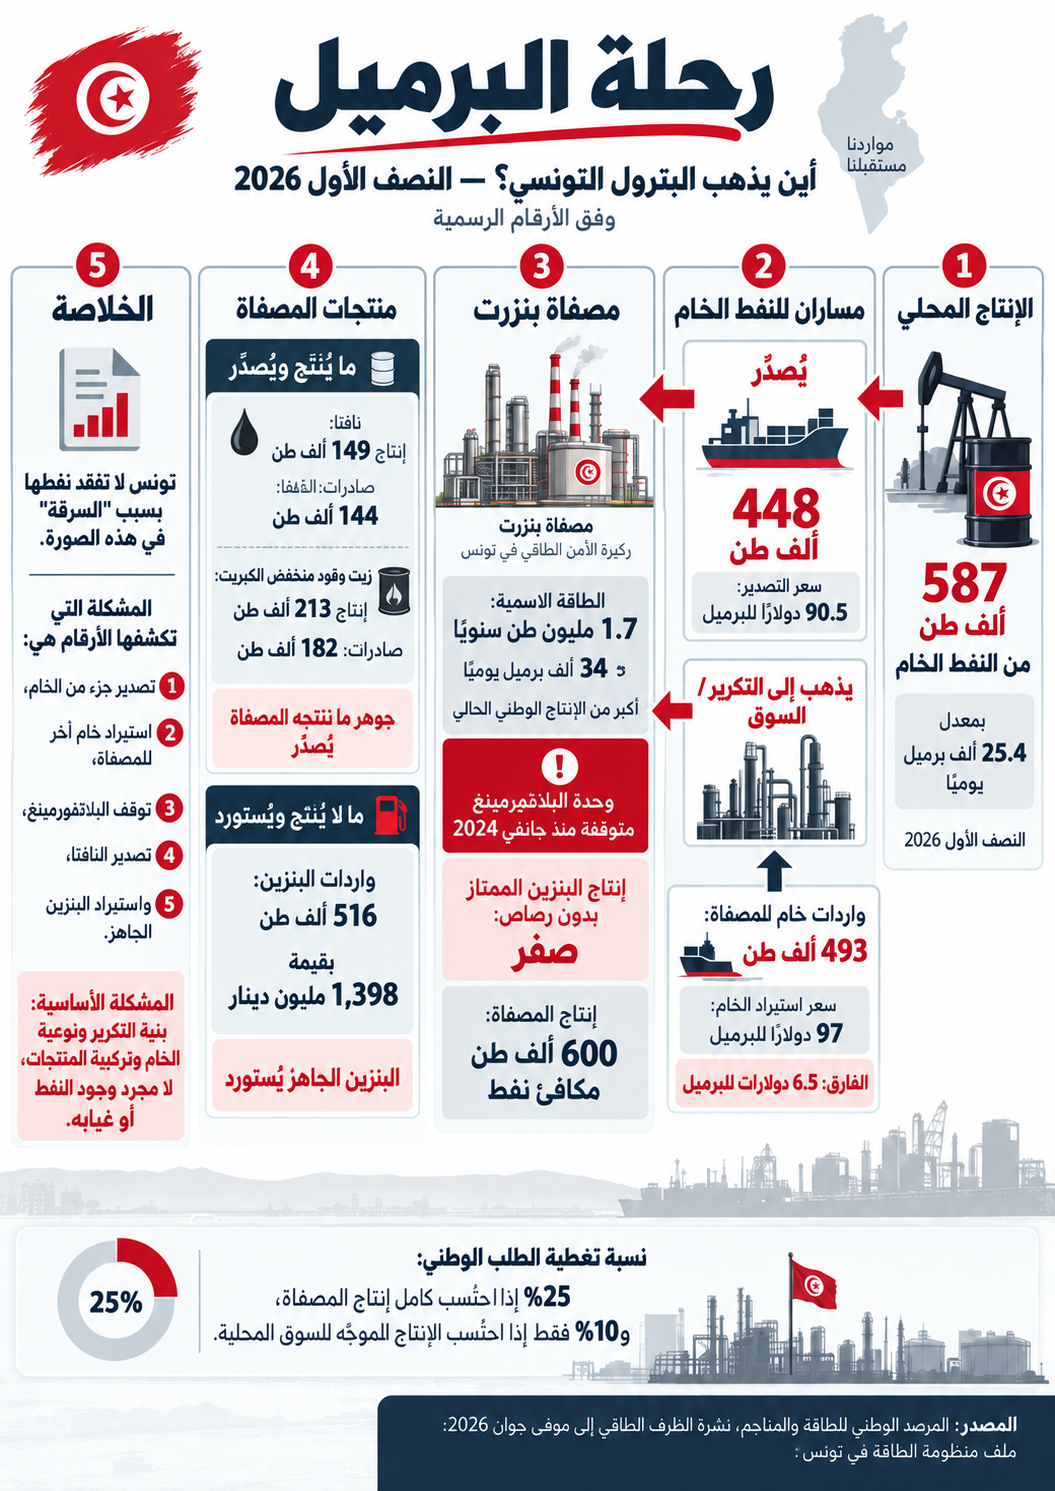
الملفّ لا ينطلق من سؤال «هل عند تونس بترول؟» لأن الجواب معروف وموثّق: نعم. ينطلق من أسئلة أدقّ: كم بقي من هذا البترول اقتصاديًّا، وبأيّ شروط تعاقدية، وأين يذهب فعليًّا، ولماذا تُنفق الدولة مليارات الدنانير على الطاقة رغم أنّها تنتج نفطًا وغازًا — بالأرقام الرسمية لا بالشعارات.

معطيات إلى موفّى جوان 2026 · حُرّر في 13 سبتمبر 20266 رسوم معتمدة10 مصدراالنص الكامل
اقرأ البحث الكامل
كيف نعمل

قواعد مشتركة لكل الدراسات

أولوية المصادر الرسمية والأولية

الوثائق الرسمية والمرافق العمومية أولا، ثم الهيئات الدولية والدراسات المحكمة، ثم التغطيات الصحفية التي تنقل تصريحات رسمية.

التناقضات تبقى ظاهرة

لا نحسب متوسطا بين أرقام متعارضة ولا نختار رقما بصمت؛ لكل دراسة سجل تناقضات خاص بها.

كل رقم مع تعريفه ومقامه وتاريخه

القدرة ليست الطاقة، والسحب ليس الاستهلاك، والطاقة الاسمية ليست إنتاجا. التمييز بين التعريفات شرط لقراءة أي نسبة.

التحليل ليس حقيقة رسمية

كل حساب أو سيناريو يتجاوز المصادر يُعرض بصفته تحليلا أو حساب حجم، لا توقعا رسميا.

المنهجية والمصادراسأل وتحقق

ماذا بعد؟

هذه القاعدة مصممة لتنمو داخل الإطار نفسه: قطاعات، وفي كل قطاع محاور، وفي كل محور دراسات. تُضاف الدراسة عندما يكتمل بحثها وتُعتمد رسومه، أو تُنشر صراحةً بوصفها نسخة أولى قيد التطوير مع إعلان فجواتها المفتوحة بدل إخفائها. القطاعات التي لا تضم دراسة منشورة بعد تظهر هنا كإطار فقط.

الكهرباء
  • البداية
  • 1الأساسيات
  • 2أين يظهر العجز؟
  • 3كيف وصلنا إلى هنا؟
  • 4كيف تُنتج الكهرباء؟
  • 5الغاز والتبعية
  • 6هل تكفي محطة جديدة؟
  • $التمويل
  • 7الحل
  • مالمنهج
  • ↗المصادر
  1. •البداية
  2. 1الأساسيات
  3. 2أين يظهر العجز؟
  4. 3كيف وصلنا إلى هنا؟
  5. 4كيف تُنتج الكهرباء؟
  6. 5الغاز والتبعية
  7. 6هل تكفي محطة جديدة؟
  8. $التمويل
  9. 7الحل
  10. مالمنهج
  11. ↗المصادر
أزمة الكهرباء في تونسالاقتصاد والموارد · الطاقةسبتمبر 20267 رسوم معتمدة25 مصدرا
ملاحظة من المنصة2026-09-14
تنبيه من المنصة حول رقم «5,175» المتداول مع ذروة 6,400 ميغاواط
تعرض هذه الدراسة، كما نُشرت، تقدير 6,400 ميغاواط لذروة يوليو/جويلية 2026 مقارنةً برقم 5,175 «لسنة 2025» نقلًا عن بلاغ حكومي، وتتعامل معهما بحذر كسلسلة لا يمكن مصالحتها مع أرقام ONEM. يوثّق ملف منظومة الطاقة في تونس على هذه المنصة أن رقم 5,175 هو في الحقيقة عجز الميزان التجاري الطاقي بالمليون دينار إلى موفّى جوان 2025 كما تطبعه نشرة ONEM نفسها، لا ذروة كهربائية؛ وأن الذروة المسجّلة رسميًا إلى موفّى جوان 2026 هي 4,750 ميغاواط مقابل 4,531 قبل عام. لا يغيّر هذا نص الدراسة المجمّد، لكنه يدعو إلى قراءة خط الأساس 6.4 غيغاواط في اختبار الضغط بوصفه رقمًا صحفيًا غير مصادق عليه لا تقديرًا مقارَنًا بذروة 2025.
نشرة الظرف الطاقي – جوان 2026 (ONEM)ملف منظومة الطاقة – القسم السابع
خلاصة بحث مستقل · سبتمبر 2026 · عرض تفاعلي لوثيقة بحثية

أزمة الكهرباء في تونس: أين نحن، لماذا وصلنا إلى هنا، وكيف نخرج منها؟

كلما اشتد الحر عادت عبارة «العجز» إلى النقاش العام كأنها رقم واحد. لكنها ليست كذلك. الأرقام المتداولة في صيف 2026 — فجوة تقارب 370 إلى 400 ميغاواط في منتصف يوليو/جويلية، وعجز يقارب 2000 ميغاواط في تقدير نقابي لاحق، وذروة قدّرتها الحكومة بـ6400 ميغاواط — تعود إلى تواريخ وتعريفات ونطاقات مختلفة، ولا يمكن جمعها أو مقارنتها آليا. فهم الأزمة يبدأ من الفصل بين عجز الطاقة السنوي، وفجوة القدرة في ساعة الذروة، واختناق الشبكة، وعجز الطاقة الأولية.

الخلاصة في سطرين

أفضل طريقة لفهم أزمة الكهرباء في تونس سنة 2026 هي أنها أزمة قدرة قصوى وموثوقية للمنظومة، فوق مشكلة مزمنة أوسع تتمثل في الاعتماد على واردات الطاقة. تستطيع البلاد إنتاج معظم كهربائها السنوية محليا، لكنها تنتجها في الغالب الساحق بالغاز الطبيعي، بينما تدفع أشد ساعات الحر الطلب إلى الارتفاع أسرع من قدرة الإنتاج الموثوقة والشبكة والتخزين على الاستجابة.

أربعة أسئلة مختلفة تختبئ خلف كلمة «العجز»

كل سؤال يجيب عنه رقم مختلف، بتعريف مختلف، ومن مصدر مختلف. الخلط بينها هو أصل معظم سوء الفهم.

كم احتاجت تونس من كهرباء الجيران خلال السنة؟
نحو 11% من الكهرباء المتاحة للسوق المحلية في 2025، ونحو 10% في النصف الأول من 2026.
فجوة الواردات السنوية · ONEM
هل تكفي القدرة الموثوقة في أشد ساعة حر؟
نحو 370 إلى 400 MW في منتصف يوليو/جويلية 2026 (طلب يقارب 5000 MW مقابل قدرة قصوى متاحة تقارب 4630 MW)، وتقدير نقابي يقارب 2000 MW في أواخر أغسطس/أوت.
فجوة القدرة في ساعة الذروة · STEG عبر TAP، ثم تقدير نقابي
كم تحتاج البلاد إلى استيراد نفط وغاز ومصادر طاقة أولية؟
أكبر بكثير من حصة واردات الكهرباء، لأن إنتاج الكهرباء المحلي نفسه يحرق كميات كبيرة من الغاز المستورد.
عجز الطاقة الأولية · لا يُختزل في رقم واحد
هل تصل الكهرباء فعليا إلى المنطقة التي تحتاجها؟
قد تكون القدرة موجودة وطنيا، لكن خط نقل أو محولا أو محطة فرعية يحد من وصولها محليا.
اختناق الشبكة أو المستوى المحلي

الرحلة في سبع محطات

  1. 1فهم الأساسيات
  2. 2أين يظهر العجز؟
  3. 3المشكلة عبر الزمن
  4. 4كيف تُنتج الكهرباء؟
  5. 5الكهرباء والغاز
  6. 6لماذا محطة واحدة لا تكفي؟
  7. 7كيف تغلق تونس الفجوة؟
1
المحطة الأولى

فهم الأساسيات: ماذا تعني الميغاواط فعلا؟

أسهل طريقة لفهم الكهرباء هي الفصل بين «القدرة» و«الطاقة». القدرة هي سرعة استعمال الكهرباء في لحظة معينة، أما الطاقة فهي الكمية الإجمالية المستهلكة خلال فترة زمنية. والفرق يشبه الفرق بين سرعة تدفق الماء داخل أنبوب وبين مجموع اللترات التي مرّت عبره طوال يوم كامل.

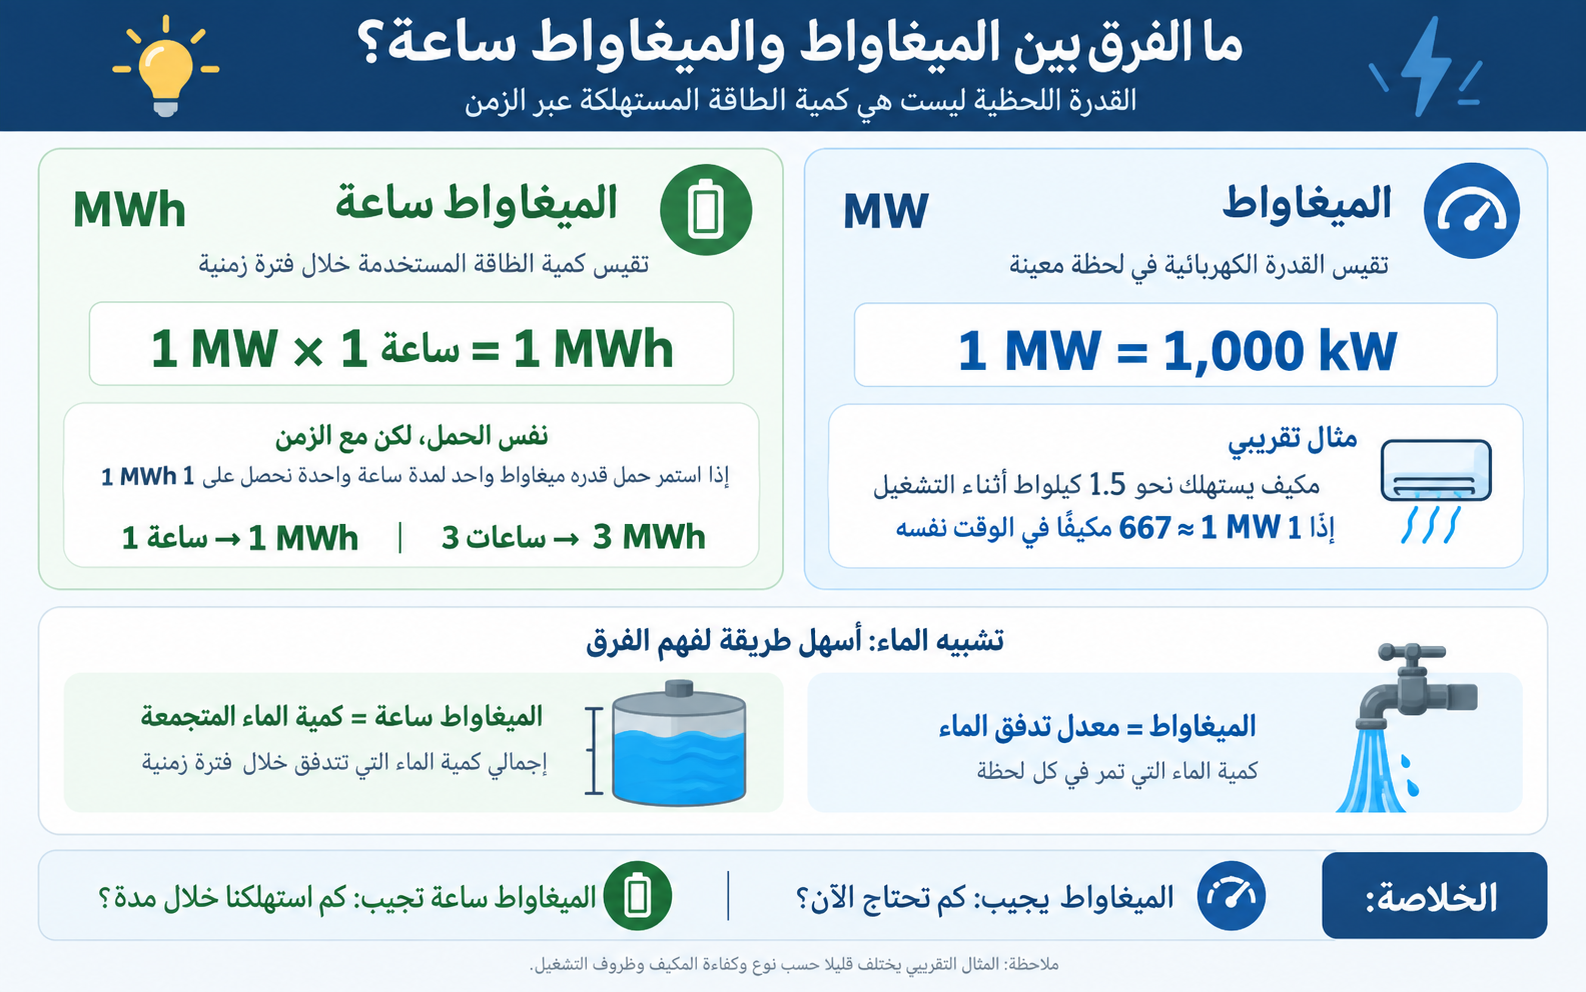
إنفوجرافيك يشرح الفرق بين الميغاواط والميغاواط ساعة: الميغاواط (MW) يقيس القدرة الكهربائية في لحظة معينة، حيث 1 MW يساوي 1000 kW ويكفي لتشغيل نحو 667 مكيفا بقدرة 1.5 kW في الوقت نفسه؛ والميغاواط ساعة (MWh) يقيس كمية الطاقة المستخدمة خلال فترة زمنية، حيث 1 MW لمدة ساعة واحدة يساوي 1 MWh. مع تشبيه الماء: الميغاواط هو معدل تدفق الماء من الصنبور، والميغاواط ساعة هو كمية الماء المتجمعة في الخزان. الخلاصة: الميغاواط يجيب عن سؤال كم نحتاج الآن، والميغاواط ساعة يجيب عن سؤال كم استهلكنا خلال مدة.
الرسم 1 — ما الفرق بين الميغاواط والميغاواط ساعة؟ القدرة اللحظية ليست هي كمية الطاقة المستهلكة عبر الزمن.
الوحدات الأساسية: ماذا تقيس؟
الوحدةماذا تقيس؟تفسير مبسط
W / kW / MWالقدرة الآنإلى أي حد تعمل المنظومة بقوة في هذه اللحظة.
kWh / MWh / GWhالطاقة عبر الزمنكمية الكهرباء التي تم توصيلها أو استهلاكها خلال ساعة أو شهر أو سنة.
1 MW1000 kW من القدرة اللحظيةإذا كان كل منزل يسحب 2 kW في اللحظة نفسها، فإن 1 MW يكفي لنحو 500 منزل.
1 MWh1 MW مستمر لمدة ساعةالطاقة التي ينتجها مصدر قدرته 1 MW إذا اشتغل بكامل القدرة لمدة ساعة.
1 GWh1000 MWhوحدة ملائمة لقياس التوازنات الشهرية أو السنوية للكهرباء على مستوى المرافق.
مثال ملموس بأجهزة التكييف

لنفترض أن مكيفا عاديا يسحب 1.5 kW. الميغاواط الواحد يعادل نحو 667 مكيفا تعمل في الوقت نفسه. لذلك فإن عجزا قدره 2000 MW يعادل، من حيث القدرة اللحظية فقط، نحو 1.33 مليون مكيف بقدرة 1.5 kW، أما 3000 MW فتعادل قرابة مليوني مكيف. هذا مجرد مثال لتقريب الحجم إلى الذهن، وليس ادعاء بأن التكييف وحده تسبب في كامل العجز.

ولهذا لا تكفي الفاتورة السنوية لمنزل ما كي نعرف مقدار القدرة التي يجب أن تبنيها الدولة. قد يستهلك منزل بضعة آلاف من الكيلوواط ساعة طوال السنة، لكنه في لحظة قصيرة قد يسحب عدة كيلوواطات عندما يعمل المكيف والفرن وسخان الماء وأجهزة أخرى في الوقت نفسه. تخطيط المنظومة الكهربائية تحكمه بالدرجة الأولى تلك اللحظة التي تتزامن فيها أحمال ملايين المنازل والمؤسسات.

بعبارة أخرى: الميغاواط يجيب عن سؤال «كم نحتاج الآن؟»، والميغاواط ساعة يجيب عن سؤال «كم استهلكنا خلال مدة؟». معظم ما يلي في هذه الصفحة يتعلق بالسؤال الأول، لأن الأزمة تتفجر في اللحظة لا في المجموع السنوي.

2
المحطة الثانية

أين يظهر العجز؟ لحظة الذروة لا المجموع السنوي

العجز الذي يشعر به الناس صيفا ليس نقصا في «كمية» الكهرباء على مدار السنة، بل نقص في القدرة المتاحة في لحظة بعينها: ظهيرة يوم حار تعمل فيه ملايين أجهزة التكييف معا. في تلك اللحظة تُقارن ثلاثة أشياء يخلط النقاش العام بينها كثيرا: ما تستطيع الآلات إنتاجه نظريا، وما يمكن تشغيله فعلا، وما يسحبه المستهلكون في اللحظة نفسها.

القدرة المركبة (الاسمية)

ما تستطيع محطات التوليد إنتاجه نظريا إذا عملت كلها بكامل قدرتها. رقم مفيد لوصف حجم الأسطول، لكنه لا يعني أنه مضمون في كل لحظة.

مثال: نحو 5982 ميغاواط قدرة مركبة لأسطول STEG في 2023 وفق صفحة الشركة، وهو رقم يخص أسطول الشركة وحدها لا إجمالي القدرة الوطنية.
الإنتاج المتاح فعليا وقت الذروة

ما يمكن تشغيله في تلك اللحظة بعد خصم الصيانة والأعطال وخفض القدرة وتوفر الوقود وظروف الطقس والمياه. هذا هو الرقم الذي يواجه الطلب فعلا.

مثال: قدرة قصوى متاحة للشركة تدور حول 4630 ميغاواط في منتصف يوليو/جويلية 2026، وفق ما نقلته وكالة تونس إفريقيا للأنباء عن الرئيس المدير العام لـSTEG.
الطلب اللحظي (الاستهلاك في الذروة)

ما يسحبه جميع المستهلكين في اللحظة نفسها. يقفز بسرعة في ساعات الحر حتى لو كان الاستهلاك السنوي ينمو بوتيرة معتدلة.

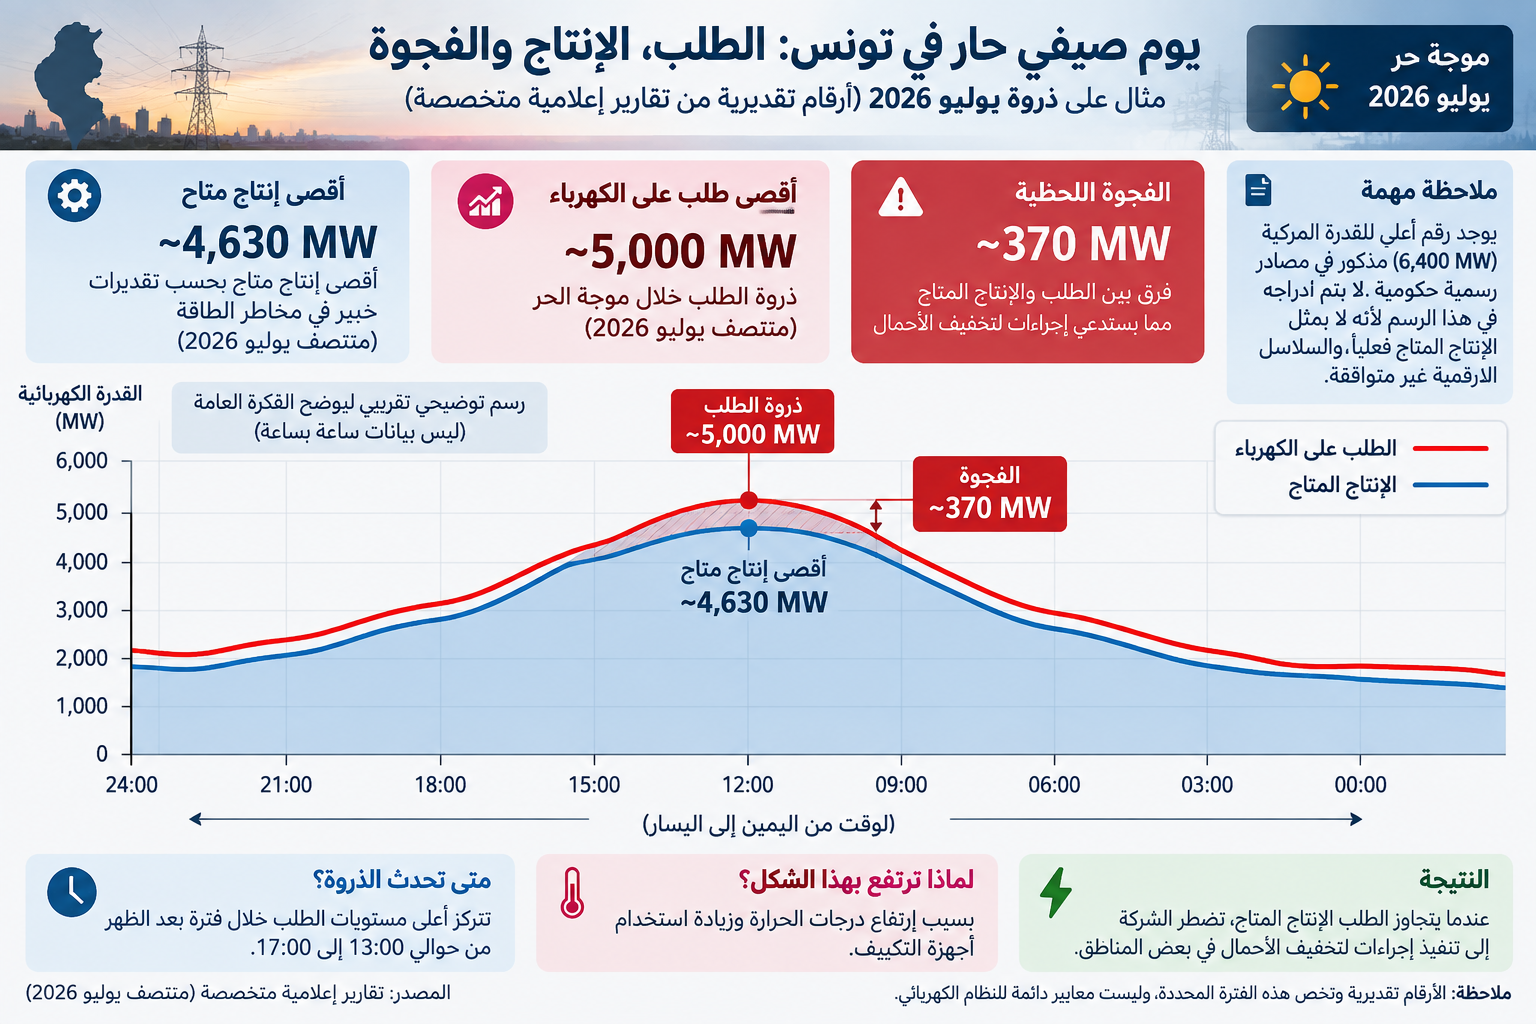
مثال: استهلاك في ساعات الذروة بلغ نحو 5000 ميغاواط في منتصف يوليو/جويلية 2026 وفق التصريح نفسه، أي فجوة آنية تقارب 370 إلى 400 ميغاواط.
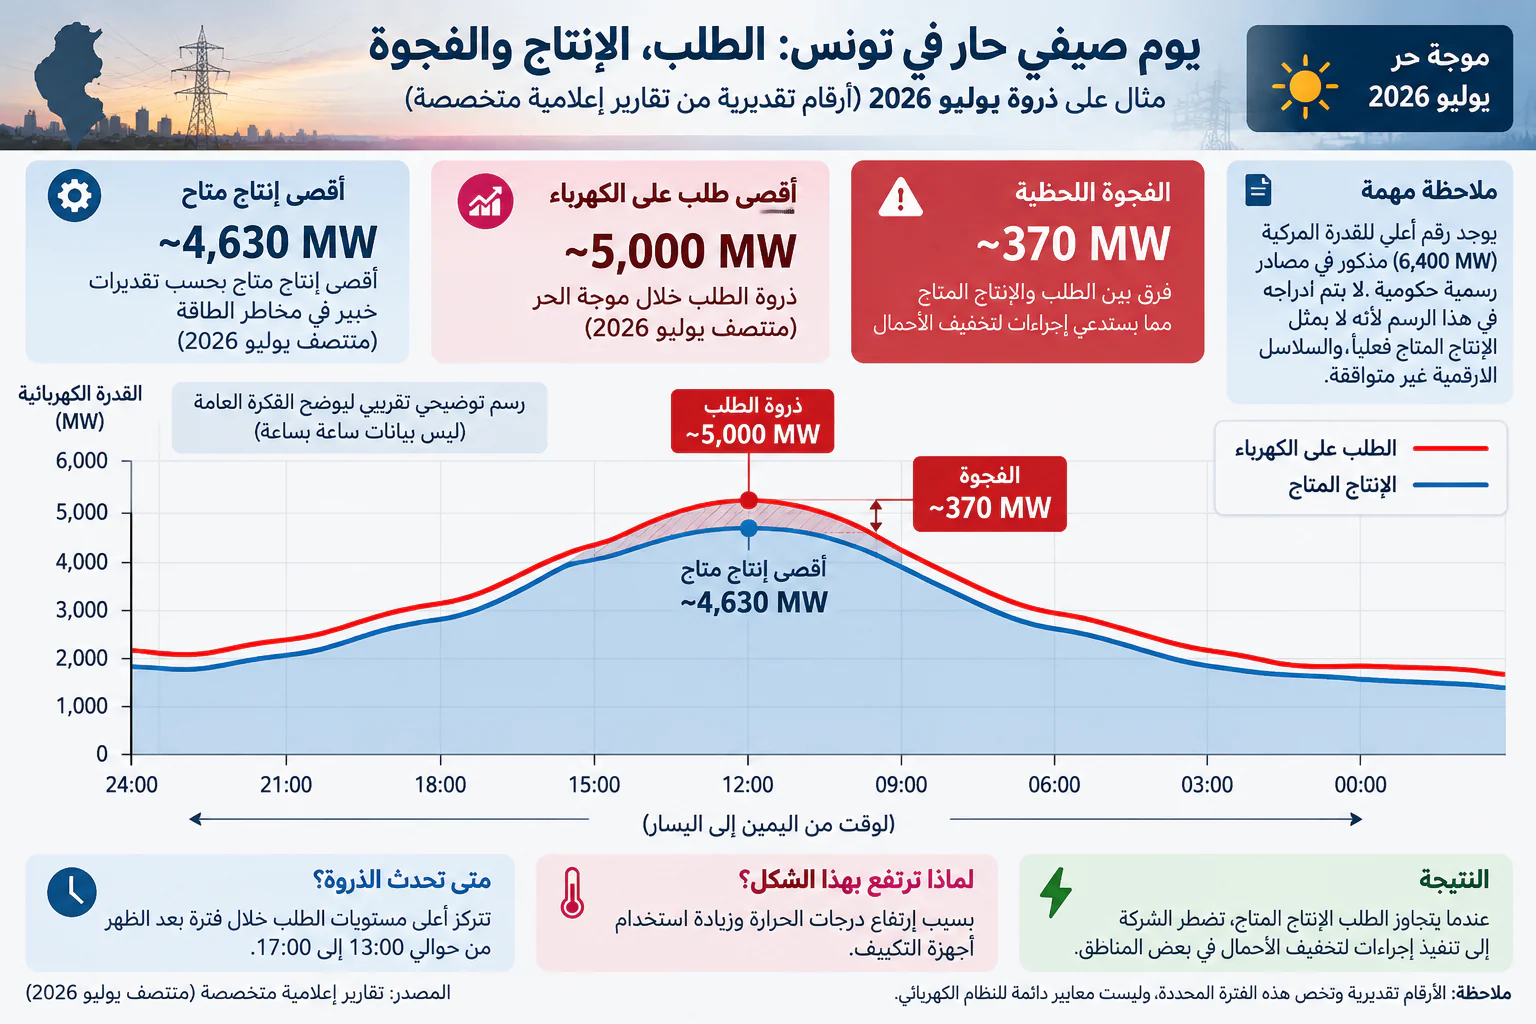
رسم توضيحي تقريبي ليوم صيفي حار في تونس خلال موجة حر يوليو 2026: منحنى الطلب على الكهرباء (بالأحمر) يرتفع بعد الظهر إلى ذروة تقارب 5000 ميغاواط، بينما يبلغ أقصى إنتاج متاح (بالأزرق) نحو 4630 ميغاواط، والمنطقة بينهما هي فجوة لحظية تقارب 370 ميغاواط تستدعي إجراءات تخفيف الأحمال. الرسم يوضح الفكرة العامة وليس بيانات ساعة بساعة، ويشير إلى أن رقم القدرة المركبة الأعلى (6400 ميغاواط) المذكور في مصادر حكومية لم يُدرج لأنه لا يمثل الإنتاج المتاح فعليا ولأن السلاسل الرقمية غير متوافقة.
الرسم 2 — يوم صيفي حار في تونس: الطلب، الإنتاج والفجوة. رسم توضيحي تقريبي لذروة منتصف يوليو/جويلية 2026 بحسب تقارير إعلامية متخصصة، وليس بيانات ساعة بساعة.
تنبيه منهجي: صيف 2026 له أكثر من رقم ذروة، ولا يمكن مصالحتها من المصادر المنشورة
  • تقرير ONEM السنوي يسجل ذروة 2025 عند 4837 MW، وتقرير نهاية يونيو/جوان 2026 يسجل 4750 MW حتى ذلك التاريخ.
  • في منتصف يوليو/جويلية أعلن الرئيس المدير العام لـSTEG أن الاستهلاك في الذروة بلغ نحو 5000 MW مقابل قدرة قصوى متاحة تقارب 4630 MW.
  • لاحقا قدّرت الحكومة «ذروة قياسية» في يوليو/جويلية بـ6400 MW وقارنتها بـ5175 MW في 2025، مع قولها إن الطلب ينمو 4 إلى 5% سنويا.
  • وفي أواخر أغسطس/أوت تحدث ممثل نقابي عن عجز يقارب 2000 MW في الذروة.

لا تنشر المصادر المتاحة تعريفا موحدا يفسر لماذا تختلف سلسلة ONEM عن سلسلة الأرقام الحكومية بهذا الحجم. لذلك يتعامل هذا العرض مع 5000 و6400 كخطّي أساس علنيين مختلفين، ولا يفترض أن أحدهما هو «الحقيقة المخفية» للآخر. الرسم أعلاه يعتمد رقمي 5000 و4630 كمثال توضيحي فقط.

«العجز» كلمة واحدة لأربعة أشياء مختلفة

في النقاش العام التونسي يُستعمل تعبير «عجز الكهرباء» أو «عجز الطاقة» لوصف أربعة أشياء مختلفة على الأقل. وكل واحد منها يجيب عن سؤال مختلف.

نوع العجزالسؤال الذي يجيب عنهكيف يمكن أن يظهر في تونس؟
فجوة واردات الكهرباء السنويةكم احتاجت تونس من كهرباء البلدان المجاورة خلال السنة؟نحو 11% من الكهرباء المتاحة للسوق المحلية في 2025، ونحو 10% في النصف الأول من 2026.
فجوة القدرة في ساعة الذروةفي أشد ساعة حرارة، هل تتوفر قدرة موثوقة كافية من الإنتاج والواردات والتخزين؟منتصف يوليو/جويلية: نحو 370-400 MW عند مقارنة طلب يقارب 5000 MW بقدرة STEG قصوى تقارب 4630 MW. وفي أواخر أغسطس/أوت ظهر تقدير نقابي يقارب 2000 MW. اختلاف الرقمين يوضح أن «العجز» يتغير حسب الساعة والتعريف وما إذا كانت الواردات والقدرات غير المتاحة محسوبة أم لا.
عجز الطاقة الأوليةكم تحتاج البلاد إلى استيراد نفط وغاز ومصادر طاقة أولية أخرى؟أكبر بكثير من حصة واردات الكهرباء، لأن إنتاج الكهرباء المحلي نفسه يحرق كميات كبيرة من الغاز المستورد.
اختناق في الشبكة أو على المستوى المحليهل تستطيع الكهرباء الوصول فعليا إلى المنطقة التي تحتاجها؟قد تكون القدرة موجودة وطنيا، لكن خط نقل أو محولا أو محطة فرعية يحد من وصولها محليا.

الملاحظة الأساسية هنا هي نقص الشفافية التفصيلية في البيانات. لا تنشر تونس للعموم جدولا كاملا، ساعة بساعة، لأزمة يوليو/جويلية 2026 يبين الطلب الفعلي وغير المخدوم إن وجد، والقدرة الحرارية المتاحة، والأعطال القسرية، والواردات، وخفض القدرة، والقطع الوقائي. ولهذا تظهر في السجل العام أرقام مثل 4630 و5000 و6400 ميغاواط من دون تعريف تشغيلي موحّد يسمح بمصالحتها. هذا العرض يتعامل مع الغموض صراحة بدلا من تسويته حسابيا.

لماذا تغيّر الحرارة والتكييف طبيعة المشكلة؟

قد يرتفع الاستهلاك السنوي للكهرباء بوتيرة معتدلة، بينما تقفز ذروة الطلب بالميغاواط بسرعة كبيرة. أجهزة التكييف هي المثال الأكثر وضوحا: ملايين الضواغط قد تبدأ العمل في فترة بعد ظهر واحدة، فتخلق قمة حادة جدا في الطلب، حتى لو كانت تلك الأجهزة لا تعمل بهذه الشدة إلا خلال جزء محدود من السنة.

في مايو/ماي 2026، نقلت الصحافة التونسية عن مسؤول مختص في النجاعة الطاقية للمباني بالوكالة الوطنية للتحكم في الطاقة أن عدد أجهزة التكييف في البلاد تجاوز 2.7 مليون جهاز، وأن أكثر من نصف الأسر أصبحت مجهزة بها. وهذا الرصيد سيواصل الارتفاع مع بحث الأسر عن حد أدنى من الراحة الحرارية في صيف يزداد حرارة.

وهنا نقطة مهمة: خفض ذروة الطلب لا يعني مطالبة الناس بأن يعيشوا بشكل أسوأ. مكيف «إنفرتر» أكثر كفاءة، وعزل أفضل، وتظليل خارجي، وأسقف عاكسة للحرارة، ونوافذ فعالة، وضبط معقول لدرجات الحرارة، وتسعير يشجع على نقل الاستهلاك خارج الذروة، كلها وسائل تمنح الراحة نفسها أو أفضل مع قدرة أقل بكثير في ساعة الأزمة. ميغاواط واحد لا نحتاج إلى طلبه في ساعة الذروة قد تكون قيمته مساوية لميغاواط جديد من القدرة الموثوقة؛ وفي تخطيط الكهرباء يُطلق على هذا أحيانا اسم «النيغاواط» (Negawatt).

ماذا يعني القطع في الحياة اليومية والاقتصاد؟

لم تكن أزمة صيف 2026 مجرد أرقام على الورق. اللجوء إلى القطع الوقائي والمتداول للكهرباء يعني توقف آلات ومكيفات وتبريد ومضخات في لحظة واحدة:

  • التبريد والتكييف في ذروة موجات الحر
  • ثلاجات المنازل والمحلات ومخازن التبريد
  • مضخات المياه
  • المصاعد في العمارات والمؤسسات
  • التجارة والمحلات والخدمات
  • الآلات الصناعية وخطوط الإنتاج

وقد تحدثت منظمات ومؤسسات اقتصادية عن خسائر في المواد الأولية، وتعطل الإنتاج، وتأخر التسليمات. لذلك فإن «هامش الاحتياط» ليس ترفا هندسيا؛ إنه الفاصل بين يوم صيفي عادي وبين أزمة تمس حياة الناس والاقتصاد مباشرة.

مصادر هذا القسم:1946121523
3
المحطة الثالثة

المشكلة عبر الزمن: كيف وصلنا إلى هنا؟

لفهم اتجاه المشكلة نحتاج إلى نظرتين مختلفتين: نظرة سنوية إلى الطاقة (كم أنتجت تونس واستوردت واستهلكت خلال السنة، بالغيغاواط ساعة)، ونظرة لحظية إلى الذروة (كم بلغ أقصى طلب، بالميغاواط). الأولى تقول إن تونس تنتج معظم كهربائها محليا؛ والثانية تقول إن الهامش في ساعات الحر أصبح ضيقا.

ما الذي أنتجته تونس واستهلكته فعليا؟

أوضح مقارنة رسمية هي بين كمية الكهرباء المولدة داخل تونس، والكهرباء المشتراة من الجزائر وليبيا، وإجمالي الكهرباء المتاحة للسوق المحلية. هذه نظرة سنوية للطاقة تقاس بالغيغاواط ساعة (GWh)، وليست وصفا لما حدث خلال ساعة الذروة القصوى.

التوازن السنوي للكهرباء وذروة الطلب (وفق ONEM، مع تقدير حكومي منفصل ليوليو/جويلية 2026)
الفترةالإنتاج الوطنيالمشتريات + المبادلات / المبيعاتالمتاح للسوق المحليةحصة الوارداتذروة الطلب
202419,442 GWh3,125 GWh مشتريات
-1 GWh مبادلات
8 GWh مبيعات
22,559 GWh13.9% (محسوبة)4,888 MW
202520,535 GWh2,463 GWh مشتريات
-27 GWh مبادلات
0.3 GWh مبيعات
22,971 GWh10.7% (رسميا: نحو 11%)4,837 MW في التقرير السنوي لـONEM
النصف الأول 20269,550 GWh1,016 GWh مشتريات
+30 GWh مبادلات
0 GWh مبيعات
10,596 GWh9.6% (رسميا: نحو 10%)4,750 MW حتى نهاية يونيو/جوان
يوليو/جويلية 2026————6,400 MW، تقدير حكومي (سلسلة مختلفة)

المصادر: تقارير وزارة الصناعة والمناجم والطاقة / ONEM لسنة 2025 ولنهاية يونيو/جوان 2026، وبلاغ الحكومة بشأن ذروة يوليو/جويلية. يحسب ONEM «المتاح للسوق المحلية» وفق الصيغة: الإنتاج الوطني + صافي المبادلات + المشتريات من Sonelgaz/GECOL − المبيعات إلى ليبيا. لذلك لا يساوي الرقم دائما مجموع عمودي «الإنتاج + المشتريات» وحدهما؛ كما قد يبقى فرق يقارب 1 GWh بسبب التقريب. وتشمل أرقام الإنتاج الوطني الإنتاج الذاتي المتجدد وفق منهج ONEM.

ماذا يقول الجدول؟ تونس لا تستورد 30 أو 40% من كهربائها. ففي 2025 غطت المشتريات من الخارج نحو 11% من الكهرباء المتاحة للسوق المحلية، وفي النصف الأول من 2026 نحو 10%. لكن الطاقة السنوية ليست هي القدرة وقت الذروة: يمكن أن يتعايش عجز لحظي قدره 2 غيغاواط مع حصة واردات سنوية تقارب 10%.

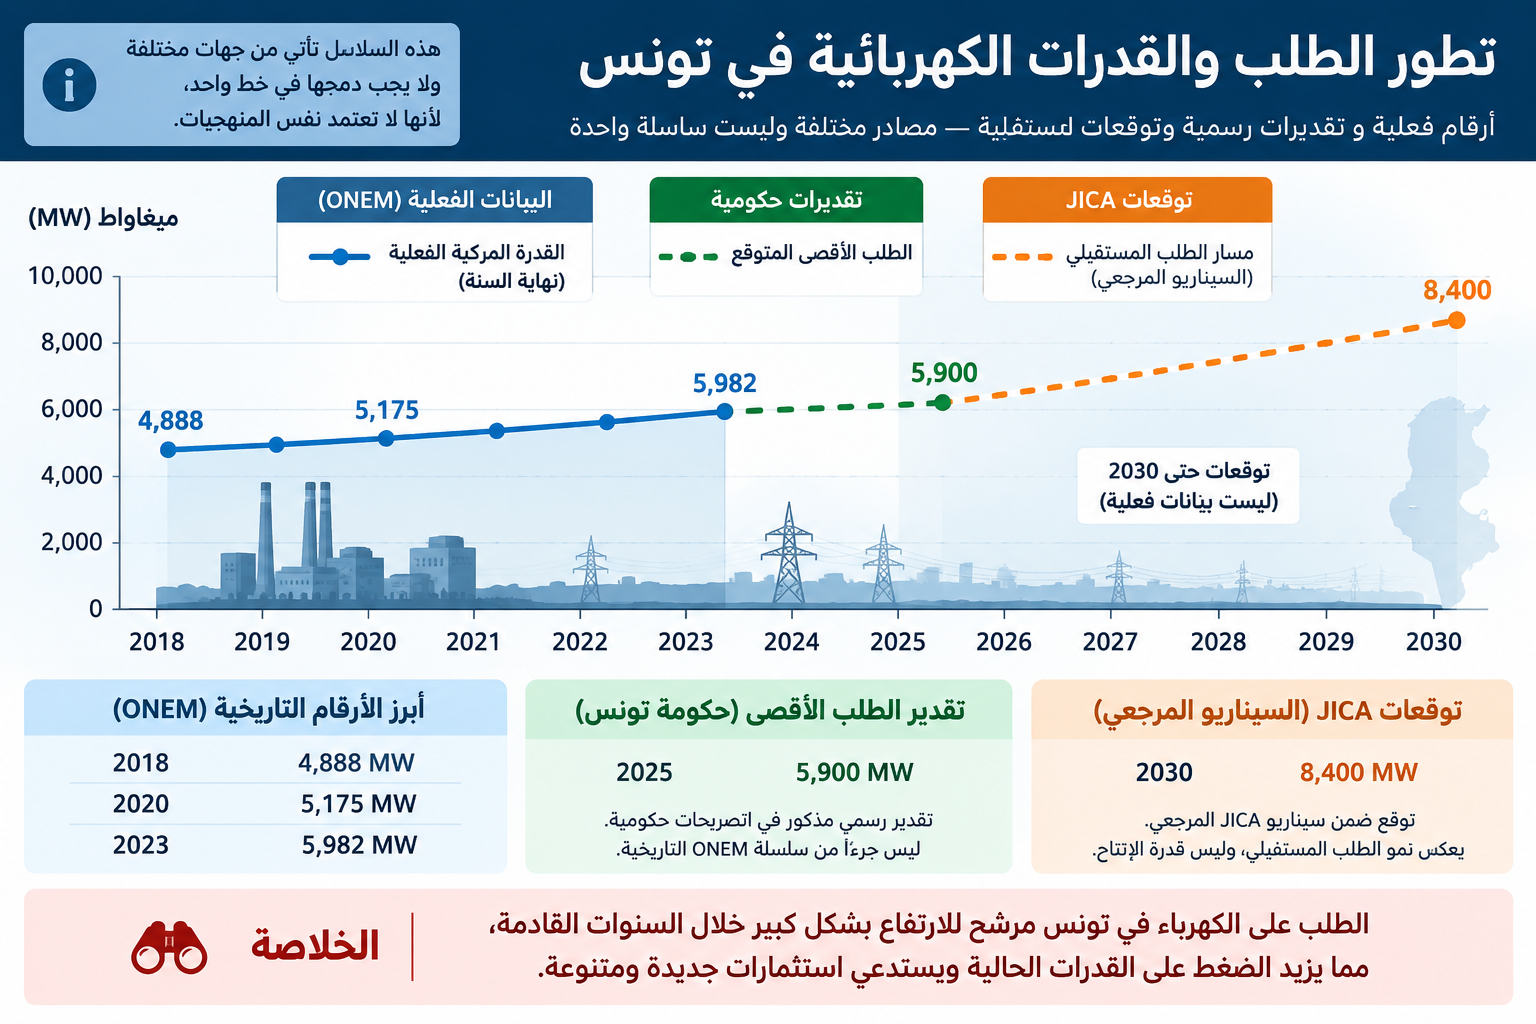
رسم بياني بعنوان «تطور الطلب والقدرات الكهربائية في تونس» يعرض ثلاث سلاسل من جهات مختلفة على محور زمني من 2018 إلى 2030: بيانات ONEM الفعلية للقدرة المركبة بخط متصل أزرق، وتقدير حكومي للطلب الأقصى بخط متقطع أخضر، وتوقعات JICA لمسار الطلب المستقبلي (السيناريو المرجعي) بخط متقطع برتقالي، مع لوحة تنبيه تقول إن هذه السلاسل تأتي من جهات مختلفة ولا يجب دمجها في خط واحد لأنها لا تعتمد المنهجيات نفسها، وخلاصة تفيد بأن الطلب على الكهرباء في تونس مرشح للارتفاع بشكل كبير خلال السنوات القادمة.
الرسم 3 — تطور الطلب والقدرات الكهربائية في تونس: أرقام فعلية وتقديرات رسمية وتوقعات مستقبلية من مصادر مختلفة، وليست سلسلة واحدة. لا يجوز قراءة الخطوط الثلاثة كمنحنى متصل.
ثلاث سلاسل، ثلاث منهجيات

بيانات ONEM الفعلية، والتقديرات الحكومية، وتوقعات دراسة JICA/STEG تأتي من جهات مختلفة وبتعريفات مختلفة للذروة والقدرة. عرضها على محور زمني واحد يساعد على رؤية الاتجاه العام، لكنه لا يجعلها سلسلة إحصائية واحدة. لا يدمج هذا العرض أرقام ONEM الفعلية مع التقديرات الحكومية أو توقعات JICA في أي حساب.

صدمة التخطيط: هل سبق الطلب الخطة أم تغيّر القياس؟

دراسة لتخطيط منظومة الكهرباء، بدعم من الوكالة اليابانية للتعاون الدولي (JICA) وبالاعتماد على السيناريو الأساسي لطلب الشركة التونسية للكهرباء والغاز، توقعت أن تبلغ ذروة الطلب نحو 5180 ميغاواط في 2026 ونحو 6000 ميغاواط في 2030. كما توقعت حاجة سنوية إلى الطاقة الكهربائية تبلغ قرابة 24565 GWh في 2026 و28362 GWh في 2030.

مقارنة بذلك الخط المرجعي، تختلف النتيجة جذريا بحسب الرقم الذي نعتمده. فإذا كان تقدير 6400 MW قابلا للمقارنة مباشرة مع تعريف الذروة في دراسة JICA/STEG، فهو أعلى بنحو 24% من توقع 2026 القديم وأعلى بنحو 7% من توقع 2030؛ أي أن الطلب وصل إلى مستوى «المستقبل» قبل سنوات. أما إذا كان رقم 5000 MW الذي أعلنت عنه STEG في منتصف يوليو/جويلية هو الأقرب إلى التعريف نفسه، فالصورة أقل دراماتيكية وتبقى الذروة قريبة من توقع 5180 MW.

الخلاصة الصحيحة ليست اختيار الرقم الأكثر إثارة، بل المطالبة بسلسلة ذروة موحدة ومنشورة. ومع ذلك، حتى السيناريو الأدنى لا يلغي المشكلة: صيف 2026 أثبت أن هامش المنظومة المتاح في ساعات الحر كان ضيقا بما يكفي لفرض القطع الوقائي.

إذا استمر الطلب في النمو: اختبار ضغط بقاعدتين

تقول الحكومة إن الطلب على الكهرباء ينمو بنحو 4 إلى 5% سنويا. وبما أن السجل العام لسنة 2026 يعرض رقمين لا يمكن توحيدهما من المصادر المنشورة — نحو 5.0 GW في تصريح STEG منتصف يوليو/جويلية، و6.4 GW كتقدير حكومي لاحق لذروة الشهر — فإن الاختبار الأكثر نزاهة هو تشغيل السيناريو على القاعدتين. هذه ليست توقعات رسمية؛ إنها حسابات نمو مركب توضح حساسية التخطيط لرقم البداية.

اختبار ضغط بقاعدتين: ذروة الطلب المحتملة (GW) حسب خط الأساس ومعدل النمو
خط الأساس 2026النمو السنوي202720302035
5.0 غيغاواط
تصريح STEG، منتصف يوليو/جويلية
4.0%5.20 GW5.85 GW7.12 GW
4.5%5.23 GW5.96 GW7.43 GW
5.0%5.25 GW6.08 GW7.76 GW
6.4 غيغاواط
تقدير حكومي لذروة يوليو/جويلية
4.0%6.66 GW7.49 GW9.11 GW
4.5%6.69 GW7.63 GW9.51 GW
5.0%6.72 GW7.78 GW9.93 GW
هامش الاحتياط ضروري

لا ينبغي لمنظومة كهربائية أن تخطط لامتلاك قدرة موثوقة مساوية تماما للذروة المتوقعة. فهي تحتاج إلى هامش للأعطال، وأخطاء التوقع، والطقس المتطرف. كمثال توضيحي فقط، هامش تخطيط قدره 15% يعني نحو 5.75 GW من الموارد الموثوقة إذا كانت ذروة الأساس 5.0 GW، ونحو 7.36 GW إذا كانت 6.4 GW. ولا يمكن احتساب كل ميغاواط اسمي من الشمس أو الرياح ميغاواطا موثوقا واحدا لساعة الذروة.

عند نمو 4.5%، تضيف الذروة في السنة الأولى نحو 225 MW إذا كانت قاعدة 2026 هي 5.0 GW، ونحو 288 MW إذا كانت القاعدة 6.4 GW. هذان الرقمان هما مفتاح المحطة السادسة من هذه الرحلة: لماذا لا تكفي محطة واحدة. لكن قبل ذلك، نحتاج إلى فهم كيف تُنتج الكهرباء أصلا، ومن أين يأتي وقودها.

مصادر هذا القسم:124519
4
المحطة الرابعة

كيف تُنتج الكهرباء وكيف تصل إليك؟

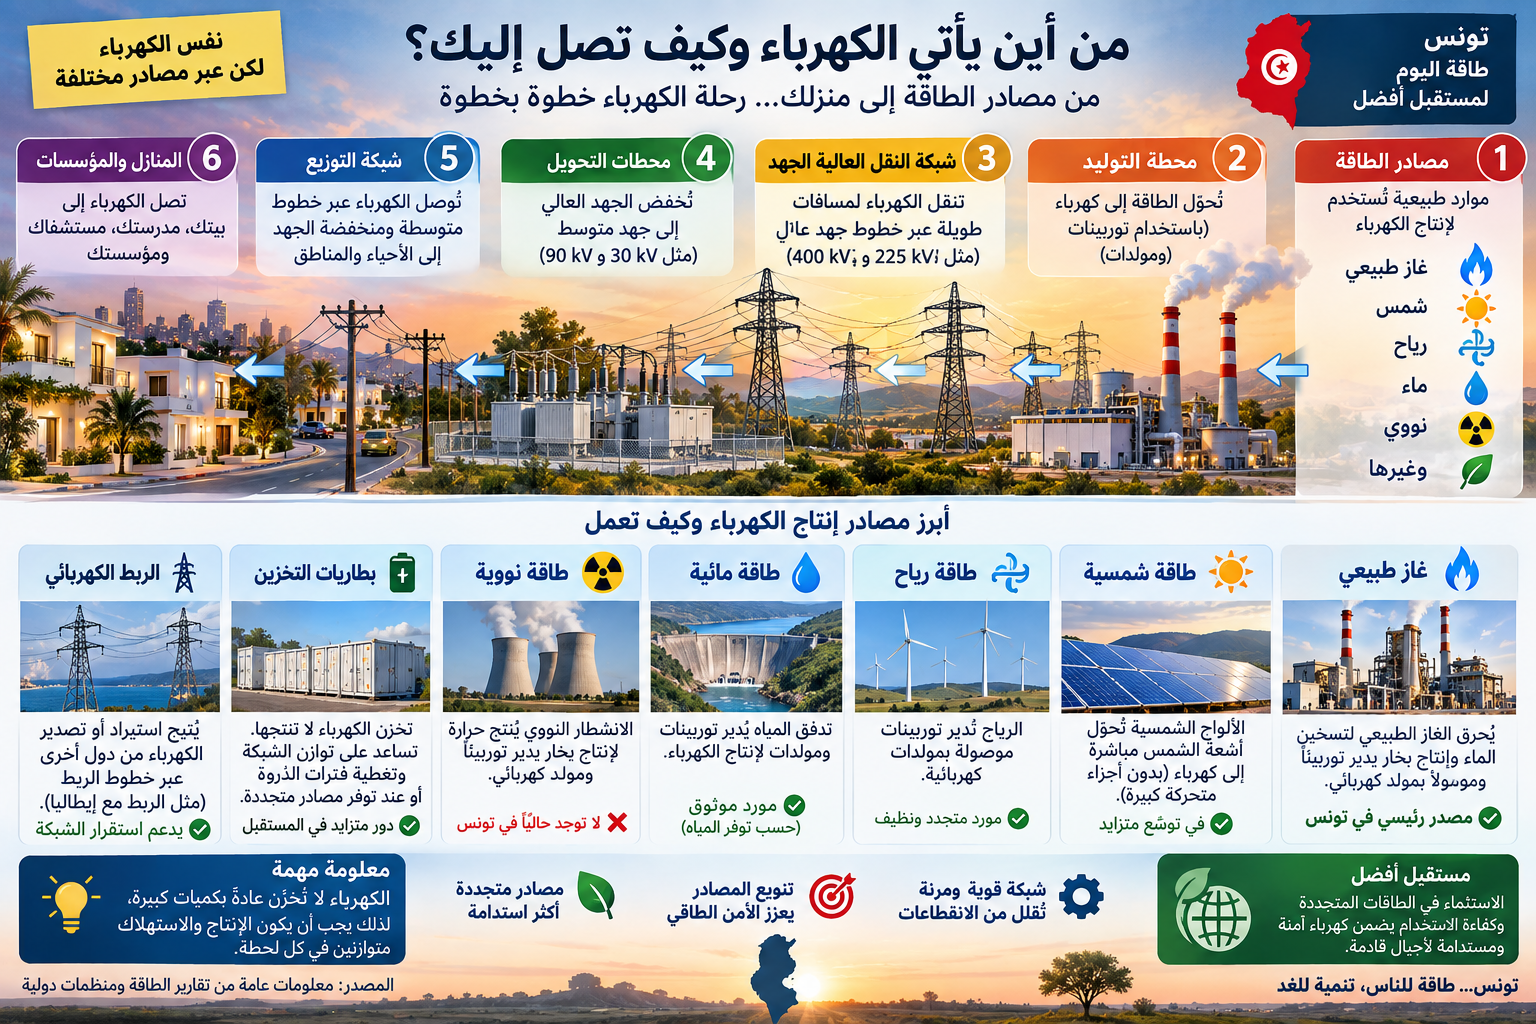
منظومة الكهرباء في تونس تشبه بلدا فيه مصانع وطرقات. محطات الكهرباء هي المصانع التي تصنع الكهرباء؛ والشبكة هي الطريق التي تنقلها؛ والبطاريات مخازن تحفظ جزءا من المنتج إلى وقت لاحق؛ والربط الكهربائي هو الطريق المؤدي إلى البلدان المجاورة. تقع الأزمة عندما يطلب الجميع، في أشد ساعة حرارة، كهرباء أكثر مما تستطيع المصانع والطرقات والمخازن والواردات توفيره معا.

إنفوجرافيك بعنوان «من أين يأتي الكهرباء وكيف تصل إليك؟» يعرض رحلة الكهرباء في تونس في ست خطوات من اليمين إلى اليسار: (1) مصادر الطاقة الطبيعية مثل الغاز الطبيعي والشمس والرياح والماء؛ (2) محطة التوليد التي تحوّل الطاقة إلى كهرباء باستخدام توربينات ومولدات؛ (3) شبكة النقل عالية الجهد التي تنقل الكهرباء لمسافات طويلة؛ (4) محطات التحويل التي تخفض الجهد العالي إلى جهد متوسط؛ (5) شبكة التوزيع بخطوط متوسطة ومنخفضة الجهد؛ (6) المنازل والمؤسسات. وفي الأسفل لوحات تعرّف بأبرز مصادر الإنتاج (الغاز الطبيعي كمصدر رئيسي في تونس، الطاقة الشمسية، الرياح، الطاقة المائية، الطاقة النووية غير الموجودة حاليا في تونس)، وببطاريات التخزين التي تخزن الكهرباء ولا تنتجها، وبالربط الكهربائي الذي يتيح استيراد أو تصدير الكهرباء.
الرسم 4 — من أين تأتي الكهرباء وكيف تصل إليك؟ رحلة الكهرباء خطوة بخطوة من مصادر الطاقة إلى المنزل، مع تعريف بمصادر الإنتاج وبطاريات التخزين والربط الكهربائي.
التوليد يصنع الكهرباء

المحطة الكهربائية مصنع للكهرباء: تحوّل شكلا آخر من أشكال الطاقة (غاز، شمس، رياح، ماء) إلى طاقة كهربائية. هي المصدر الوحيد الجديد للكهرباء في المنظومة.

البطاريات تخزّن الكهرباء

تخزن كهرباء تم توليدها سابقا في مكان آخر ثم تطلقها لاحقا. ليست مصدرا صافيا جديدا للطاقة، لكنها تنقل جزءا من كهرباء الشمس إلى المساء وتستجيب بسرعة شديدة.

المحطات الفرعية تحوّل وتوجّه

تغير الجهد، وتبدل الدوائر، وتوجه تدفق الكهرباء عبر الشبكة. لا يوجد فيها مصدر طاقة أولي؛ هي تدير التوصيل، مع خطوط النقل والمحولات ومراكز التحكم.

الربط الكهربائي ينقل ما أُنتج في مكان آخر

ينقل القدرة بين منظومتين ولا يولد الطاقة. مصدره أي إنتاج متاح في المنظومة المصدرة، بشروطها وأسعارها وظروفها في تلك اللحظة.

ماذا تفعل «المحطة الكهربائية» فعلا؟

المحطة الكهربائية هي مصنع للكهرباء. وظيفتها تحويل شكل آخر من أشكال الطاقة إلى طاقة كهربائية. وهي ليست مجرد مبنى للتحكم يمرر الكهرباء من مكان إلى آخر؛ فهذه المهمة تقوم بها أساسا المحطات الفرعية، وخطوط النقل، والمحولات، ومراكز التحكم في الشبكة.

الأصول الرئيسية في المنظومة: ماذا تفعل ومن أين تأتي طاقتها؟
الأصل / المنشأةماذا تفعل؟من أين تأتي الطاقة؟
محطة توربين غازيتحرق الغاز؛ الغازات الساخنة تدير توربينا متصلا بمولد.الغاز الطبيعي.
محطة غاز بالدورة المركبةتضيف دورة بخارية تستغل حرارة عادم التوربين الغازي، فترفع الكفاءة.الغاز الطبيعي، لكن بكفاءة أعلى من الدورة البسيطة.
محطة شمسية كهروضوئيةالخلايا شبه الموصلة تحول ضوء الشمس مباشرة إلى كهرباء، ثم تزامنها العواكس مع الشبكة.ضوء الشمس.
مزرعة رياحالرياح تدير الشفرات ثم المولد.حركة الهواء.
محطة كهرومائيةالماء المتحرك أو الساقط يدير توربينا ومولدا.تدفق الماء / طاقة الجاذبية.
محطة نوويةالانشطار يطلق حرارة؛ الحرارة تنتج بخارا؛ البخار يدير التوربين والمولد.وقود اليورانيوم.
بطاريةتخزن الكهرباء ثم تطلقها لاحقا. ليست مصدرا صافيا جديدا للطاقة.كهرباء تم توليدها سابقا في مكان آخر.
ربط كهربائي بين الدولينقل القدرة بين منظومتين ولا يولد الطاقة.أي إنتاج متاح في المنظومة المصدرة.
محطة فرعيةتغير الجهد، وتبدل الدوائر، وتوجه تدفق الكهرباء.لا يوجد مصدر طاقة أولي؛ هي تدير التوصيل.

إذن من أين تحصل محطة غاز تونسية جديدة على الكهرباء؟ هي لا تستقبل كهرباء كي تنتج كهرباء أكثر. بل تستقبل الغاز الطبيعي. يُحرق الغاز فتتولد حركة دورانية ميكانيكية، ثم يحول المولد تلك الحركة إلى كهرباء. والنتيجة الحاسمة هي أن كل ميغاواط إضافي يعمل بالغاز يخلق التزاما إضافيا بتوفير الوقود. وهذا ما تشرحه المحطة التالية.

البنية التحتية القائمة: محطات التوليد، الشبكة والربط الكهربائي

تورد صفحة الإنتاج التابعة للشركة التونسية للكهرباء والغاز قدرة مركبة تقارب 5982 ميغاواط لسنة 2023. وهذا رقم يخص أسطول التوليد التابع لـSTEG نفسها، لا إجمالي القدرة الوطنية بكل المنتجين المستقلين والإنتاج الذاتي والواردات. وهو مفيد بوصفه «قدرة اسمية» لأسطول الشركة، لكنه لا يعني أن 5982 ميغاواط مضمونة في كل لحظة. قد تكون وحدات حرارية متوقفة أو تعمل بأقل من قدرتها؛ وطاقة الرياح والشمس مرتبطة بالطقس؛ والطاقة الكهرومائية مرتبطة بالمياه؛ والواردات مرتبطة بظروف المنظومات الكهربائية لدى البلدان المجاورة.

شبكة النقل هي «الطريق السريعة» للكهرباء. وتذكر الشركة التونسية للكهرباء والغاز أن طول شبكة النقل بلغ نحو 6856 كيلومترا في 2023 عبر مستويات 400 كيلوفولت و225 كيلوفولت و150 كيلوفولت و90 كيلوفولت. المشاريع الشمسية والريحية الكبيرة في الجنوب لا تستطيع خدمة الطلب الوطني إلا إذا توفرت خطوط ومحولات ومحطات فرعية وأنظمة حماية وتحكم قادرة على نقل إنتاجها إلى مراكز الاستهلاك.

ترتبط تونس كهربائيا بالجزائر وليبيا عبر عدة مستويات للجهد. وتمنح هذه الروابط دعما ثمينا وإمكانية للاستيراد، لكنها ليست قدرة مضمونة في كل ظرف.

درس 14 يوليو/جويلية 2026: الجار قد يحتاج احتياطه في اللحظة نفسها

في 14 يوليو/جويلية 2026 تسبب عطب تقني بمنشأة سيدي عقبة في بسكرة في انقطاع شمل 16 ولاية جزائرية؛ وفي اليوم التالي أوضحت STEG أن الحادث خفّض حجم المبادلات المتاحة لتونس وزاد الضغط على منظومتها. الدرس مهم: موجات الحر إقليمية، وقد يحتاج الجار احتياطه في اللحظة نفسها التي تحتاجه تونس. لذلك الربط الكهربائي طبقة أمان وتنويع، لا بديل عن قدرة محلية موثوقة.

مصادر هذا القسم:311122021
5
المحطة الخامسة

الكهرباء والغاز: لماذا هي مشكلة تبعية أيضا؟

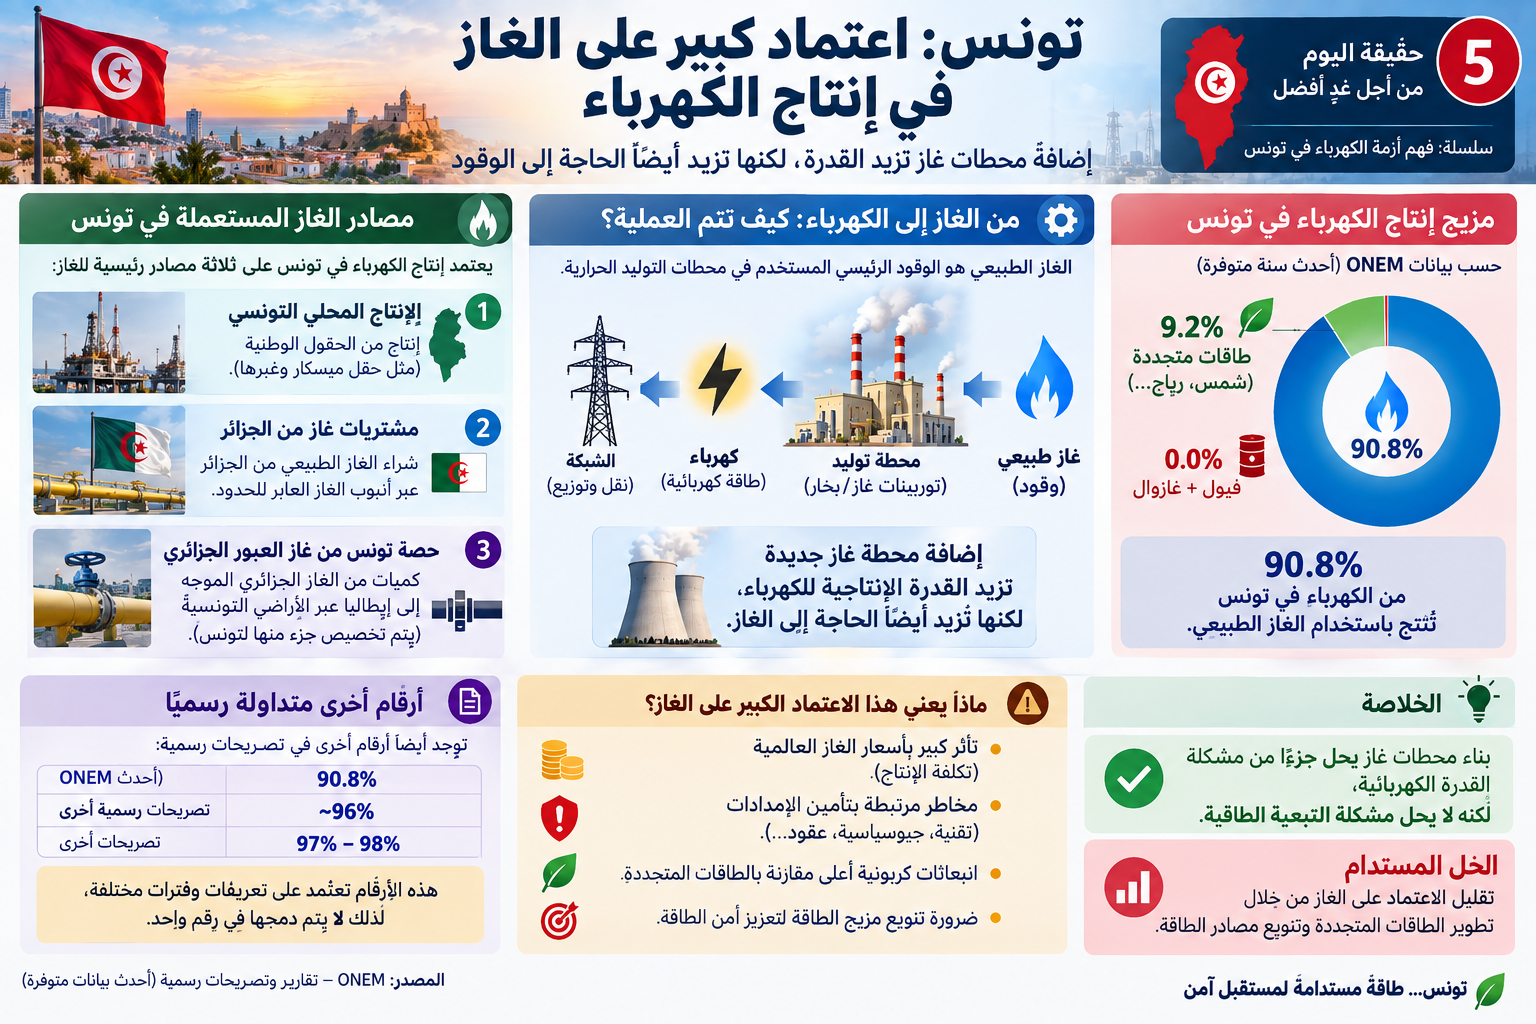
الاستقلال الكهربائي السنوي لا يعني استقلالا طاقيا. تونس تنتج معظم كهربائها السنوية داخل حدودها (الواردات نحو 11% في 2025 ونحو 10% في النصف الأول من 2026)، لكن الآلات التي تنتجها تحرق في غالبيتها الساحقة غازا طبيعيا يأتي معظمه من خارج البلاد. لذلك يمكن تقليص واردات الكهرباء بينما تبقى المنظومة شديدة الاعتماد على وقود خارجي، وكل محطة غاز جديدة تزيد القدرة لكنها تزيد أيضا الحاجة إلى الوقود.

إنفوجرافيك بعنوان «تونس: اعتماد كبير على الغاز في إنتاج الكهرباء». يتضمن رسما دائريا لمزيج إنتاج الكهرباء وفق أحدث بيانات ONEM المتوفرة: 90.8% غاز طبيعي، و9.2% طاقات متجددة (شمس، رياح وغيرها)، و0.0% فيول وغازوال. ويشرح مسار تحويل الغاز إلى كهرباء عبر محطة توليد ثم الشبكة، ويعرض مصادر الغاز المستعمل في تونس: الإنتاج المحلي، ومشتريات الغاز من الجزائر، وحصة تونس من غاز العبور الجزائري الموجه إلى إيطاليا. وفي الأسفل جدول بأرقام أخرى متداولة رسميا (نحو 96% في تصريحات رسمية أخرى، و97 إلى 98% في تصريحات أخرى) مع تنبيه بأنها تعتمد على تعريفات وفترات مختلفة ولا يجب دمجها في رقم واحد، وخلاصة تفيد بأن بناء محطات غاز يحل جزءا من مشكلة القدرة لكنه لا يحل مشكلة التبعية الطاقية.
الرسم 5 — تونس: اعتماد كبير على الغاز في إنتاج الكهرباء. إضافة محطات غاز تزيد القدرة، لكنها تزيد أيضا الحاجة إلى الوقود. الأرقام الأخرى المتداولة تعتمد تعريفات وفترات مختلفة ولا تُدمج في رقم واحد.

ماذا يقول ONEM عن مزيج الإنتاج؟

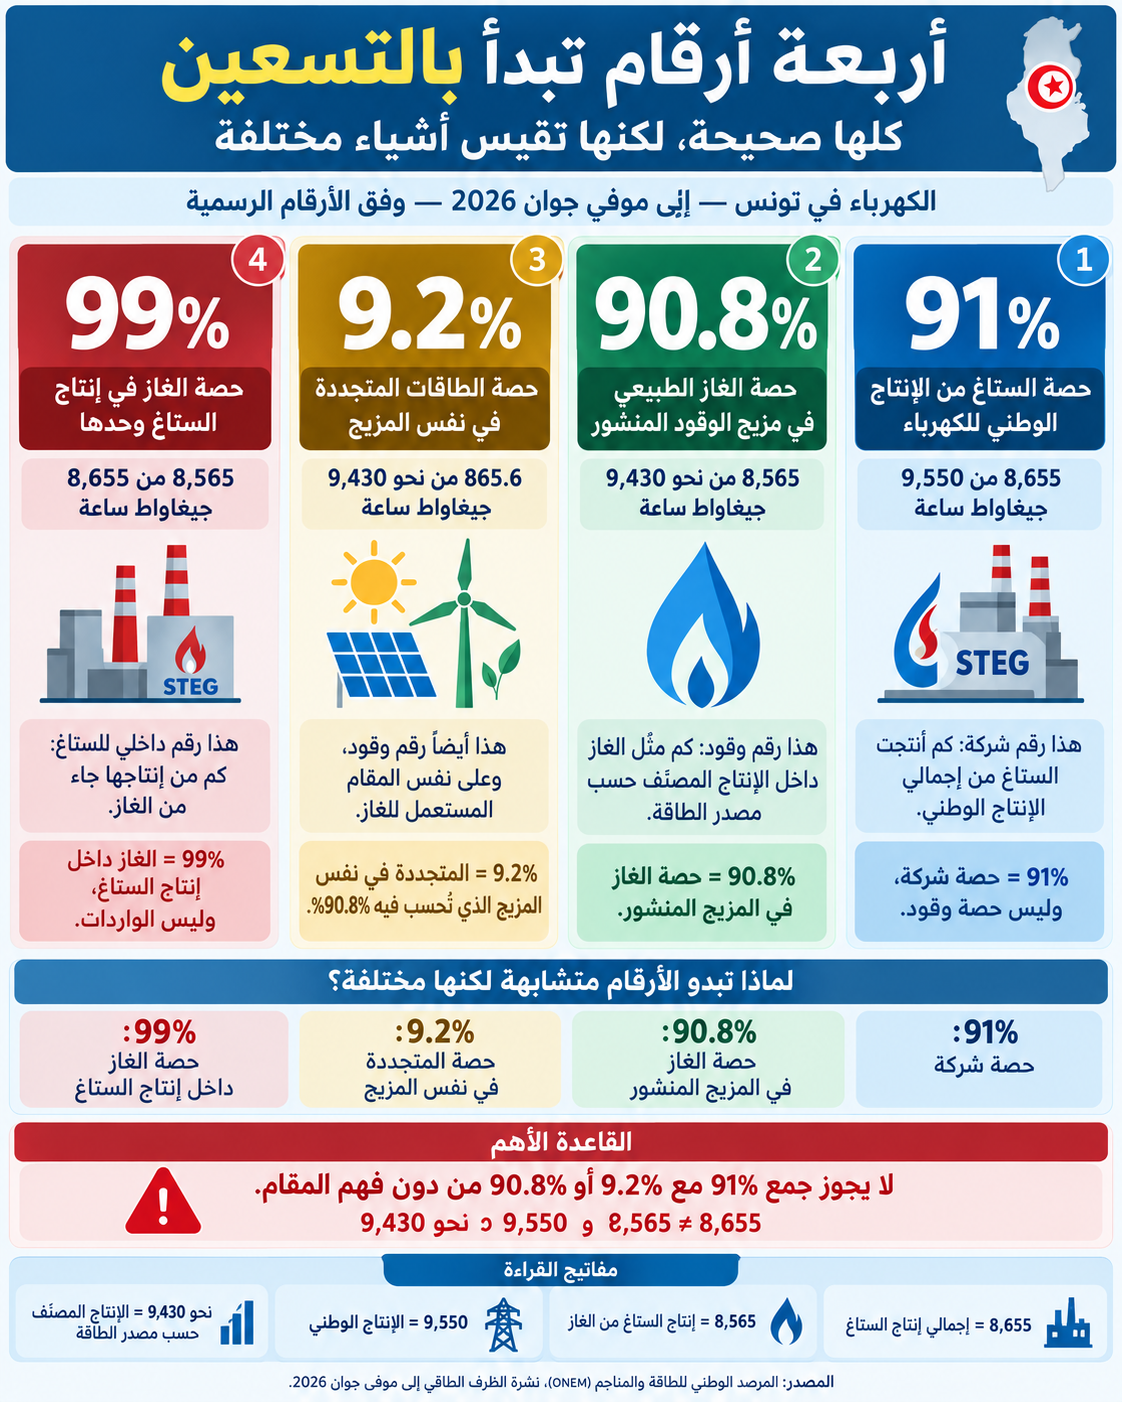
في نهاية يونيو/جوان 2026 يطبع تقرير ONEM في رسم «مزيج إنتاج الكهرباء» الأرقام التالية صراحة: 90.8% غاز طبيعي، و0.0% فيول + غازوال، و9.2% طاقات متجددة، مع احتساب الإنتاج الذاتي ضمن المتجددات. ويورد التقرير أيضا رقما منفصلا قدره 91% لحصة STEG كشركة من الإنتاج الوطني؛ وهذا رقم عن «من ينتج» لا عن «بأي وقود»، ولا ينبغي الخلط بينهما.

وفي إمدادات الغاز الوطنية خلال الفترة نفسها، شكلت المشتريات المباشرة من الغاز الجزائري نحو 61%، وإتاوة العبور المسندة إلى STEG نحو 14%، والإنتاج الوطني نحو 25%. لذلك يمكن تقليص واردات الكهرباء بينما تبقى المنظومة شديدة الاعتماد على وقود خارجي.

وهنا يتضح الفرق بين نوعي «العجز» اللذين رأيناهما في المحطة الثانية: تونس لا تستورد 30 أو 40% من كهربائها (نحو 11% في 2025 ونحو 10% في النصف الأول من 2026)، لكن عجز الطاقة الأولية أكبر بكثير من حصة واردات الكهرباء، لأن إنتاج الكهرباء المحلي نفسه يحرق كميات كبيرة من الغاز المستورد.

تنبيه منهجي: 90.8% أم فوق 95% أم 97-98%؟

نُقلت في الفترة نفسها تقديرات صحفية وتصريحات منسوبة إلى مسؤولين تضع اعتماد الكهرباء على الغاز فوق 95% (نحو 96% في تصريحات رسمية أخرى كما يعرضها الرسم 5)، بل بين 97 و98% في بعض التغطيات، رغم الإشارة أيضا إلى متجددات تقارب 9%. ولأن هذه النسب لا يمكن أن تستخدم المقام نفسه إذا جُمعت حرفيا، يعتمد هذا العرض جدول ONEM التفصيلي (90.8% / 9.2% / 0.0%) للحسابات ويعرض بقية الأرقام بوصفها سلسلة عامة غير متصالحة بعد، لا كبديل لها. لم تُصالح هذه النسب رسميا مع جدول ONEM.

القدرة ليست الوقود

قد تمتلك دولة توربينة غازية بقدرة 400 MW وتظل تعاني نقصا في الكهرباء إذا كانت التوربينة متوقفة، أو الغاز غير متوفر، أو أحد عناصر النقل خارج الخدمة، أو إذا احتاجت المنظومة في تلك اللحظة إلى أكثر من 400 MW إضافية. بناء الآلة يحل طبقة واحدة فقط من المشكلة.

لهذا يضع الحل المتكامل الغاز في موقع مختلف: تقليص حرق الغاز سنويا مع الاحتفاظ بقدرة غازية لأغراض الموثوقية، أي نقل الغاز من موقع «تقريبا كل الكهرباء» إلى دور «تأمين مرن وطاقة ثابتة عند الحاجة». أما الطاقة الشمسية فذات قيمة خاصة لتونس لأن إنتاجها يتزامن بدرجة جيدة مع طلب التكييف النهاري، لكنه لا يغطي المساء وحده؛ لذلك نحتاج إلى التخزين والرياح ومرونة الغاز والربط الكهربائي معا.

مصادر هذا القسم:12
6
المحطة السادسة

لماذا محطة واحدة لا تكفي؟ مثال برج العامري

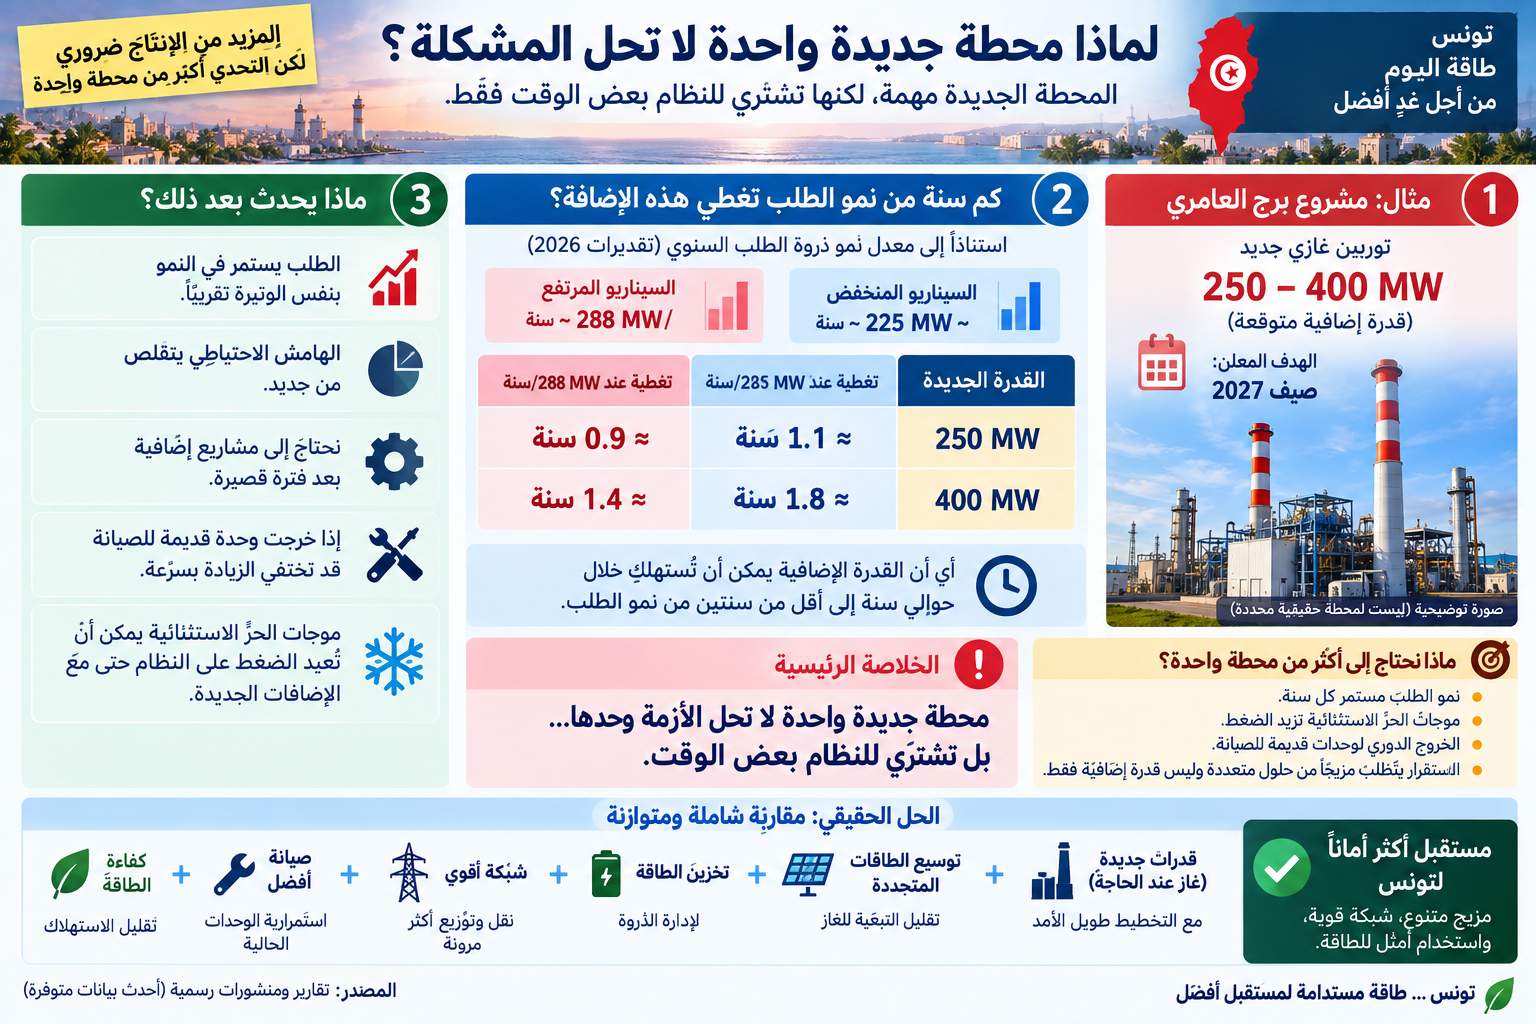
تقول الحكومة إن التوربينة الثالثة في محطة برج العامري ستضيف ما بين 250 و400 ميغاواط، مع استهداف صيف 2027، وبكلفة تقارب 600 مليون دينار، وبهدف صريح هو تقليص قطع الأحمال أثناء الذروة. هذه إضافة مهمة وقابلة للتشغيل وقت الذروة، لكنها تحتاج إلى توفر الغاز والشبكة. والسؤال الحقيقي ليس «هل تفيد؟» بل «كم من الوقت تشتري؟».

الإضافة المعلنة

توربينة غازية جديدة بقدرة 250 إلى 400 ميغاواط، هدف حكومي: صيف 2027، نحو 600 مليون دينار.

قدرة سريعة وقابلة للتشغيل وقت الذروة؛ تحتاج إلى توفر الغاز والشبكة.
نمو الذروة كل سنة

عند نمو 4.5% سنويا، تضيف الذروة نحو 225 ميغاواط في السنة إذا كانت قاعدة 2026 هي 5.0 غيغاواط، ونحو 288 ميغاواط إذا كانت القاعدة 6.4 غيغاواط.

السيناريوهان مشتقان من خطّي الأساس العلنيين المختلفين، لا من توقع رسمي.
كم سنة من النمو تغطي الإضافة؟

250 ميغاواط تعادل حسابيا نحو 0.9 إلى 1.1 سنة من نمو الذروة؛ و400 ميغاواط تعادل نحو 1.4 إلى 1.8 سنة.

قبل احتساب هامش الاحتياط أو تعويض القدرات القديمة غير المتاحة أو خروج وحدات للصيانة.
كم سنة من نمو الطلب تغطي الإضافة الجديدة؟ (حساب توضيحي عند نمو 4.5% سنويا)
القدرة الجديدةعند نمو نحو 225 MW في السنة (قاعدة 5.0 GW)عند نمو نحو 288 MW في السنة (قاعدة 6.4 GW)
250 MW≈ 1.1 سنة≈ 0.9 سنة
400 MW≈ 1.8 سنة≈ 1.4 سنة
الرسالة

المحطة مهمة، لكنها تشتري للنظام بعض الوقت ولا تحل المشكلة الهيكلية وحدها. المنظومة تحتاج في الوقت نفسه إلى سد الفجوة الحالية، ومواكبة النمو، وبناء احتياط، واستبدال أصول قديمة. لذلك تصبح استراتيجية «نبني محطة 300 أو 400 ميغاواط كلما اندلعت أزمة» متأخرة إذا كان النمو مستمرا.

إنفوجرافيك بعنوان «لماذا محطة جديدة واحدة لا تحل المشكلة؟» في ثلاث لوحات: (1) مثال مشروع برج العامري بتوربين غازي جديد بقدرة 250 إلى 400 ميغاواط مستهدف لصيف 2027، مع صورة توضيحية لمحطة وليست المحطة الحقيقية؛ (2) جدول يبين كم سنة من نمو الطلب تغطي هذه الإضافة وفق سيناريوهين لنمو ذروة الطلب السنوي، سيناريو منخفض بنحو 225 ميغاواط في السنة وسيناريو مرتفع بنحو 288 ميغاواط في السنة: 250 ميغاواط تغطي نحو 1.1 سنة أو 0.9 سنة، و400 ميغاواط تغطي نحو 1.8 سنة أو 1.4 سنة، أي أن القدرة الإضافية يمكن أن تُستهلك خلال حوالي سنة إلى أقل من سنتين من نمو الطلب؛ (3) ماذا يحدث بعد ذلك: الطلب يستمر في النمو، والهامش الاحتياطي يتقلص من جديد، ونحتاج إلى مشاريع إضافية بعد فترة قصيرة، وإذا خرجت وحدة قديمة للصيانة قد تختفي الزيادة بسرعة، وموجات الحر الاستثنائية تعيد الضغط. الخلاصة الرئيسية: محطة جديدة واحدة لا تحل الأزمة وحدها بل تشتري للنظام بعض الوقت، والحل الحقيقي مقاربة شاملة ومتوازنة تجمع قدرات جديدة وتوسيع المتجددات وتخزين الطاقة وشبكة أقوى وصيانة أفضل وكفاءة الطاقة.
الرسم 6 — لماذا محطة جديدة واحدة لا تحل المشكلة؟ المحطة الجديدة مهمة، لكنها تشتري للنظام بعض الوقت فقط.

ما الذي يوجد في الأفق أيضا؟

برج العامري ليس المشروع الوحيد. لكن قراءة الأفق كاملا تؤكد الاستنتاج نفسه: المشاريع المبرمجة تساعد، ولا تغلق الفجوة وحدها، وبعضها خطوط تبادل لا محطات إنتاج، وبعضها له مواعيد تغيّرت.

المشاريع والبرامج المعلنة في الأفق
المشروع / البرنامجالقدرةالهدف / الوضعما الذي يعالجه؟
توسعة برج العامريتوربينة غازية 250-400 MWهدف حكومي: صيف 2027؛ نحو 600 مليون دينارقدرة سريعة وقابلة للتشغيل وقت الذروة؛ تحتاج إلى توفر الغاز والشبكة.
برنامج STEG لمحركات الغاز200 MW إجمالامسار شراء / جس نبض السوق في 2026قدرة مرنة وقابلة للتشغيل؛ الجدول الزمني ما يزال أقل وضوحا علنيا.
بازمة-قبلي: شمسي + بطاريات (BESS)300 MW شمسي + بطارية 150 MW / 540 MWhأطلقت المناقصة في 2026؛ آخر أجل للعروض أكتوبر 2026طاقة شمسية نهارية مع 3.6 ساعات من تفريغ البطارية بكامل القدرة.
ELMED تونس-إيطالياربط HVDC بقدرة 600 MWأفق أقدم: 2028؛ تصريح رسمي في أبريل/أفريل 2026: التشغيل الكامل في أفق 2030استيراد/تصدير في الاتجاهين، موازنة المنظومة، ودمج المتجددات.
التوسع في المتجدداتمسارات منشورة مختلفة: 3,800-5,960 MW بحلول 2030؛ 4,800-10,200 MW بحلول 2035حصة مستهدفة: 35% في 2030؛ 50% في 2035؛ 80% في 2050. تحتاج مسارات القدرة المنشورة إلى مصالحة رسمية.يقلل حرق الغاز والانبعاثات، لكنه يحتاج إلى شبكة وتخزين ومرونة للموازنة وسرعة تنفيذ أعلى.

بازمة-قبلي: مشروع شمسي بقدرة 300 ميغاواط مقترن ببطاريات بقدرة 150 ميغاواط وطاقة تخزين 540 ميغاواط ساعة يقدم مثالا على الهندسة الصحيحة للحل. فالمنظومة تستطيع التفريغ بقدرة 150 ميغاواط لمدة 3.6 ساعات عند كامل طاقتها الاسمية، أي نقل جزء من كهرباء الشمس إلى أواخر بعد الظهر والمساء، إضافة إلى تقديم خدمات للشبكة. لكنها وحدها لا تستطيع محو عجز ثابت يقاس بعدة غيغاواطات.

ELMED: مشروع الربط الكهربائي عالي الجهد بالتيار المستمر بين تونس وصقلية، بقدرة 600 ميغاواط، مصمم لتبادل الكهرباء في الاتجاهين ودعم استقرار الشبكة ودمج الطاقات المتجددة. كانت وثائق أقدم، ومنها مواد البنك الدولي، تشير إلى أفق 2028؛ لكن كاتب الدولة المكلف بالانتقال الطاقي أعلن في أبريل/أفريل 2026 أن الأشغال تبدأ خلال 2026 وأن التشغيل الكامل مستهدف في أفق 2030. لذلك لا ينبغي بناء خطة موثوقية 2027-2029 على افتراض أن ELMED سيكون متاحا في 2028. وحتى بعد دخوله الخدمة، يظل خط تبادل لا محطة إنتاج تونسية.

الطاقات المتجددة: الهدف الرسمي المتداول حاليا هو رفع حصة المتجددات إلى 35% من مزيج الكهرباء بحلول 2030 ثم 50% بحلول 2035 و80% بحلول 2050. لكن مسارات «القدرة المركبة» المنشورة ليست موحدة (انظر قسم المنهج والقيود). وسجل التنفيذ التاريخي مهم هنا: المخطط الشمسي التونسي، الذي أُعد في 2012 وحُيّن في 2015، استهدف أن تبلغ المتجددات 30% من إنتاج الكهرباء في 2030، مع محطة مرحلية قدرها 14% في 2020. ومع ذلك يضع ONEM الحصة الفعلية عند 9.2% فقط في نهاية يونيو/جوان 2026. هذا لا يجعل هدف 35% مستحيلا، لكنه يثبت أن فجوة التنفيذ ليست افتراضية، وأن الشبكة والتمويل والإجراءات وسرعة الإنجاز يجب أن تعامل كجزء من الهدف نفسه.

مصادر هذا القسم:41391018782224251
القيد المالي والتشغيلي

من سيموّل الميغاواط؟

لا يمكن تحويل قائمة المشاريع إلى كهرباء فعلية من دون ميزانية ومؤسسة قادرة على التمويل والتحصيل والصيانة. المشكلة المالية ليست ملحقا بالأزمة الكهربائية؛ إنها إحدى طبقاتها.

مديونية STEG في 23 يونيو/جوان 2026
7.356مليارات دينار
وفق أرقام قُدمت أمام لجنة المالية والميزانية بمجلس نواب الشعب.
مستحقات غير محصلة لدى الأسر والمؤسسات والقطاعين العام والخاص
6.061مليارات دينار
الجلسة نفسها أمام لجنة المالية والميزانية.
متوسط سعر بيع الكهرباء في 2025 مقابل تكلفة الإنتاج (مليما لكل kWh)
290.7
سعر البيع
مقابل
456.3
تكلفة الإنتاج
سعر البيع أقل بنحو 36% من التكلفة
قبل حتى مناقشة كامل تكاليف الشبكة والتمويل.
الخسائر التقنية وغير التقنية على الشبكة
19.7%
طاقة تُنتج أو تُشترى ولا تُحوّل إلى إيراد.

خلال الجلسة نفسها، نُقلت عن ممثلي STEG أرقام تفيد بأن متوسط سعر بيع الكهرباء في 2025 بلغ 290.7 مليما لكل كيلوواط ساعة مقابل تكلفة إنتاج متوسطة قدرها 456.3 مليما؛ أي أن متوسط سعر البيع كان أقل بنحو 36% من تكلفة الإنتاج، قبل حتى مناقشة كامل تكاليف الشبكة والتمويل. ومع مديونية تقارب 7.356 مليارات دينار ومستحقات غير محصلة تقارب 6.061 مليارات دينار، يصبح تمويل التوليد والشبكة والتخزين سؤالا مفتوحا لا تفصيلا تقنيا.

كما بلغت الخسائر التقنية وغير التقنية على الشبكة نحو 19.7%. لا يعني ذلك أن خفض الخسائر بنسبة نقطة واحدة يخلق ميغاواطا من قدرة الذروة واحدا مقابل واحد، لكنه يقلل الطاقة التي يجب إنتاجها وشراؤها، ويحسن الإيرادات ويحرر موارد للاستثمار.

«مرحلة صفر»: إصلاح الأساس المالي والتشغيلي يبدأ الآن
  • تحصيل أفضل للمستحقات، خصوصا لدى المؤسسات والجهات العامة، مع جدولة واضحة للديون بدل تركها تتراكم داخل ميزانية الشركة.
  • خفض الخسائر التقنية وغير التقنية من الشبكة عبر تحديث التوزيع والعدادات الذكية ومكافحة الربط غير القانوني؛ فهذا من أرخص مصادر «الطاقة المستعادة» والإيراد المستعاد.
  • إصلاح التسعير والدعم تدريجيا وبشفافية، لا عبر صدمة تعرفة عامة: حماية الاستهلاك الأساسي للأسر الهشة، وتحسين الإشارات السعرية في الذروة، وفصل الدعم الاجتماعي عن تشويه تمويل المنظومة.
  • إنشاء مسار تمويل قابل للبنك لمشاريع الشبكة والمتجددات والتخزين والقدرة المرنة، مع نشر كلفة المشاريع ومواعيدها ومؤشرات التنفيذ.

من دون ذلك تصبح الخطة الهندسية قائمة مشتريات لا برنامجا قابلا للتنفيذ.

مصادر هذا القسم:1617
7
المحطة السابعة

كيف تغلق تونس الفجوة؟ منظومة متكاملة لا محطة واحدة

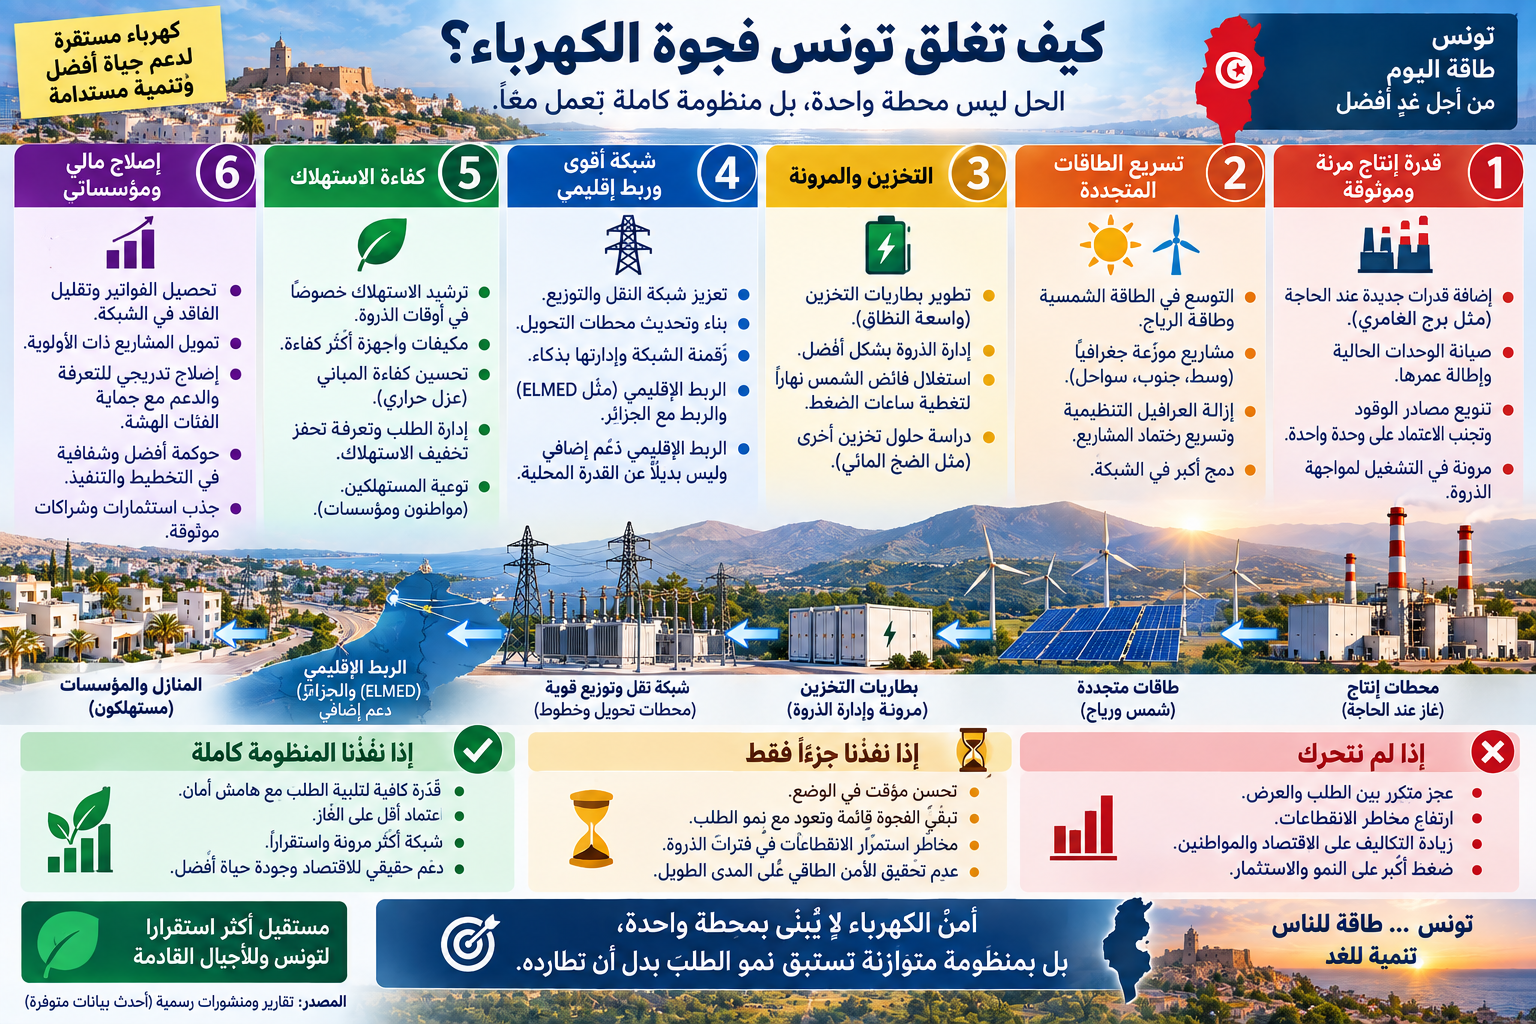
الخلاصة العملية واضحة: لا يوجد حل سحري واحد. تونس تحتاج إلى حزمة متكاملة تشمل قدرة إنتاجية موثوقة يمكن تشغيلها عند الطلب، وتسريعا كبيرا للطاقة الشمسية والرياح، وتخزين الكهرباء بالبطاريات، وتقوية شبكة النقل والمحطات الفرعية، ورفع كفاءة التبريد والمباني، وإدارة أكثر مرونة للطلب، وربطا كهربائيا أقوى مع الخارج — وكل ذلك فوق إصلاح مالي ومؤسساتي يجعل التنفيذ ممكنا. الهدف ليس «نبني من الميغاواطات ما يساوي ذروة هذه السنة»، بل منظومة تستبق نمو الطلب بدل أن تطارده.

إنفوجرافيك بعنوان «كيف تغلق تونس فجوة الكهرباء؟ الحل ليس محطة واحدة، بل منظومة كاملة تعمل معا». يعرض ست ركائز مرقمة من اليمين إلى اليسار: (1) قدرة إنتاج مرنة وموثوقة: إضافة قدرات جديدة عند الحاجة مثل برج العامري، وصيانة الوحدات الحالية، وتنويع مصادر الوقود، ومرونة في التشغيل لمواجهة الذروة؛ (2) تسريع الطاقات المتجددة: التوسع في الشمس والرياح، ومشاريع موزعة جغرافيا، وإزالة العراقيل التنظيمية، ودمج أكبر في الشبكة؛ (3) التخزين والمرونة: بطاريات واسعة النطاق، وإدارة الذروة، واستغلال فائض الشمس نهارا لتغطية ساعات الضغط، ودراسة حلول تخزين أخرى؛ (4) شبكة أقوى وربط إقليمي: تعزيز شبكة النقل والتوزيع، وبناء محطات تحويل، ورقمنة الشبكة، والربط الإقليمي مثل ELMED والربط مع الجزائر كدعم إضافي وليس بديلا عن القدرة المحلية؛ (5) كفاءة الاستهلاك: ترشيد الاستهلاك في أوقات الذروة، ومكيفات وأجهزة أكثر كفاءة، وتحسين كفاءة المباني، وإدارة الطلب والتعرفة، وتوعية المستهلكين؛ (6) إصلاح مالي ومؤسساتي: تحصيل الفواتير وتقليل الفاقد، وتمويل المشاريع ذات الأولوية، وإصلاح تدريجي للتعرفة والدعم مع حماية الفئات الهشة، وحوكمة أفضل، وجذب استثمارات وشراكات موثوقة. وفي الأسفل مقارنة بين ثلاثة مسارات: إذا لم نتحرك (عجز متكرر وارتفاع مخاطر الانقطاعات وزيادة التكاليف)، وإذا نفذنا جزءا فقط (تحسن مؤقت وتبقى الفجوة قائمة)، وإذا نفذنا المنظومة كاملة (قدرة كافية مع هامش أمان واعتماد أقل على الغاز وشبكة أكثر مرونة). الخلاصة: أمن الكهرباء لا يُبنى بمحطة واحدة، بل بمنظومة متوازنة تستبق نمو الطلب بدل أن تطارده.
الرسم 7 — كيف تغلق تونس فجوة الكهرباء؟ الحل ليس محطة واحدة، بل منظومة كاملة تعمل معا: ست ركائز وثلاثة مسارات ممكنة.

1قدرة إنتاج مرنة وموثوقة

  • إنجاز مشروع برج العامري بالسرعة التي تسمح بها المصداقية التقنية والتعاقدية، ودفع برنامج محركات الغاز بقدرة 200 ميغاواط حيث يضيف مرونة موثوقة.
  • تأمين الغاز وقدرة الأنابيب والعقود اللازمة لتشغيل تلك الأصول بالتوازي؛ فالقدرة ليست الوقود.
  • رفع جودة الصيانة وتوافر الأسطول الحراري القائم إلى أقصى حد قبل موسم الحر المقبل، مع إعطاء الأولوية للوحدات والمحطات الفرعية التي تحدد فعليا القدرة الموثوقة المتاحة وقت الذروة.
  • على المدى الأبعد: نقل الغاز من موقع «تقريبا كل الكهرباء» إلى دور «تأمين مرن وطاقة ثابتة عند الحاجة».

2تسريع الطاقات المتجددة

  • بناء قدرات متجددة بمقياس الغيغاواطات لا عشرات الميغاواطات، واتخاذ أهداف NDC 3.0 اتجاها للسياسة العامة.
  • الطاقة الشمسية ذات قيمة خاصة لتونس: سريعة نسبيا في البناء، لا تحتاج إلى وقود مستورد، وتتزامن جيدا مع تكييف النهار؛ لكنها لا تغطي المساء وحدها.
  • الرياح تنتج غالبا في ساعات تختلف عن الشمس، فتقلل كمية التخزين والاحتياط المطلوبة.
  • فجوة التنفيذ ليست افتراضية (هدف 30% في 2030 مقابل 9.2% فعليا في منتصف 2026): الشبكة والتمويل والإجراءات وسرعة الإنجاز جزء من الهدف نفسه.

3التخزين والمرونة

  • ربط التوسع في الطاقة الشمسية بالبطاريات وطاقة الرياح وموارد سريعة ومرنة، حتى لا نستبدل مشكلة منتصف النهار بمشكلة جديدة بعد الغروب.
  • البطاريات: استجابة شديدة السرعة، وخفض للذروة، وخدمات احتياط، ونقل للطاقة الشمسية لعدة ساعات؛ لكنها تخزن الطاقة ولا تخلقها.
  • نموذج بازمة-قبلي (بطارية 150 ميغاواط / 540 ميغاواط ساعة، أي 3.6 ساعات بكامل القدرة) يبين الهندسة الصحيحة، لكنه وحده لا يمحو عجزا يقاس بعدة غيغاواطات.
  • تقييم التخزين طويل المدة وخيارات أخرى منخفضة الكربون عندما تنضج اقتصادياتها.

4شبكة أقوى وربط إقليمي

  • تسريع أعمال خطوط النقل والمحولات والمحطات الفرعية في نقاط الاختناق، لأنها قد تسمح باستغلال إنتاج موجود أصلا أو تمنع قطع الكهرباء محليا.
  • تقوية خطوط النقل الداخلية بين الشمال والجنوب، حتى يصل إنتاج الجنوب المتجدد والواردات والصادرات فعليا إلى مناطق الطلب.
  • استكمال ELMED (600 ميغاواط، تشغيل كامل في أفق 2030 وفق التصريح الرسمي الأحدث، لا 2028) لتبادل الكهرباء في الاتجاهين وموازنة المنظومة.
  • ELMED والربط الإقليمي يحسّنان الصمود لكنهما لا يعوضان قدرة محلية موثوقة كافية: الربط خط تبادل لا محطة إنتاج تونسية، وقد يحتاج الجار احتياطه في اللحظة نفسها.

5كفاءة الاستهلاك

  • التعامل مع إدارة الطلب باعتبارها «قدرة» بحد ذاتها: تجارب للعدادات الذكية، وعقود طوعية مع الصناعات لتخفيض الاستهلاك في الذروة، وتسعير للذروة مع حماية المستهلك، وبروتوكولات للتبريد في القطاع العام.
  • برامج سريعة لاستبدال أجهزة التكييف بأجهزة عالية الكفاءة؛ فرصيد يتجاوز 2.7 مليون مكيف هو أحد محركات الذروة.
  • اعتبار كفاءة المباني جزءا من البنية التحتية الكهربائية: معايير حرارية فعلية، والتظليل والعزل، ورفع الحد الأدنى لكفاءة أجهزة التكييف، وأدوات تمويل تجعل التبريد الكفء في متناول الأسر.
  • غالبا ما تكون الكفاءة أسرع وأرخص «ميغاواط»: ميغاواط لا نحتاج إلى طلبه في ساعة الذروة قد يساوي ميغاواط جديدا من القدرة الموثوقة.

6إصلاح مالي ومؤسساتي

  • تحصيل مستحقات STEG، وخفض الخسائر التقنية وغير التقنية (نحو 19.7%)، ومكافحة الربط غير القانوني، والعدادات الذكية.
  • إصلاح التسعير والدعم تدريجيا وبشفافية، مع حماية الاستهلاك الأساسي للأسر الهشة وفصل الدعم الاجتماعي عن تشويه تمويل المنظومة.
  • مسار تمويل قابل للبنك لمشاريع الشبكة والمتجددات والتخزين والقدرة المرنة، مع نشر كلفة المشاريع ومواعيدها ومؤشرات التنفيذ.
  • نشر لوحة بيانات شفافة أسبوعيا، ويوميا خلال الصيف: ذروة الطلب، والقدرة الحرارية المتاحة، والوحدات المتوقفة أو المخفضة، وإنتاج المتجددات، والواردات، وقطع الأحمال، وهامش الاحتياط. من دون ذلك سيستمر خلط أرقام «عجز» لا تقيس الشيء نفسه.

خارطة طريق: نلحق بالعجز أولا، ثم نغيّر النظام

الترتيب الزمني مهم بقدر القائمة نفسها. الإصلاح المالي يبدأ الآن لأنه شرط لكل ما بعده؛ والموثوقية الطارئة تُبنى قبل صيف 2027؛ والتحول الهيكلي يمتد إلى 2030؛ ثم تأتي منظومة قادرة على الصمود في أفق 2035 وما بعده.

0المرحلة صفر
إصلاح الأساس المالي والتشغيلي، يبدأ الآن
  • برنامج ملزم لتحصيل مستحقات STEG وجدولة الديون.
  • خفض الخسائر والربط غير القانوني وتحديث العدادات.
  • إصلاح تدريجي وشفاف للتسعير والدعم يحمي الأسر الهشة.
  • مسار تمويل قابل للبنك مع نشر الكلفة والمواعيد والمؤشرات.
أالمرحلة أ
موثوقية طارئة، من الآن إلى صيف 2027
  • لوحة بيانات شفافة أسبوعيا، ويوميا خلال الصيف.
  • أقصى توافر للأسطول الحراري القائم قبل موسم الحر المقبل.
  • إنجاز برج العامري ودفع برنامج محركات الغاز 200 ميغاواط، مع تأمين الغاز والعقود.
  • إدارة الطلب كقدرة: عدادات ذكية، عقود مع الصناعات، تسعير للذروة، استبدال المكيفات.
  • تسريع أعمال النقل والمحولات والمحطات الفرعية في نقاط الاختناق.
بالمرحلة ب
التحول الهيكلي، 2027-2030
  • قدرات متجددة بمقياس الغيغاواطات، وأهداف NDC 3.0 اتجاها للسياسة.
  • ربط الشمس بالبطاريات والرياح والموارد المرنة.
  • استكمال ELMED وتقوية خطوط الشمال-الجنوب.
  • كفاءة المباني كجزء من البنية التحتية الكهربائية.
  • تقليص حرق الغاز سنويا مع الاحتفاظ بقدرة غازية للموثوقية.
جالمرحلة ج
منظومة قادرة على الصمود، 2030-2035 وما بعده
  • مواصلة التوسع في المتجددات والتخزين والنقل نحو هدف 2035، مع مراجعة سنوية لنمو الذروة والكهربة والمناخ.
  • اندماج أعمق في سوق كهرباء إقليمية ومرونة أكبر للطلب.
  • تقييم التخزين طويل المدة وخيارات منخفضة الكربون أخرى عندما تنضج.
  • الإبقاء على دراسة الخيار النووي فقط إذا اجتاز مقارنة شفافة على مستوى المنظومة.
هل تحل الطاقة النووية مشكلة تونس؟ خيار استراتيجي لا قدرة طارئة

تقنيا، تستطيع الطاقة النووية توفير كميات كبيرة من الكهرباء الموثوقة منخفضة الكربون. لكن السؤال الصحيح هو: هل تستطيع تونس إنشاء وتمويل وتشغيل برنامج نووي كامل ضمن الجدول الزمني للأزمة الحالية؟ منهج «المراحل» لدى الوكالة الدولية للطاقة الذرية يعامل دخول بلد جديد إلى الطاقة النووية كبرنامج بنية تحتية وطنية يتطلب هيئة رقابية وتمويلا واختيار موقع ودراسات شبكة وسلامة ونفايات وكفاءات بشرية؛ إنه قرار يمتد لأكثر من عقد. كما أن مفاعلا تقليديا بقدرة تقارب 1 GW يعادل وحده قرابة 16% إلى 20% من ذروة تتراوح بين نحو 5.0 و6.4 غيغاواط، وفقدانه فجأة يفرض على بقية المنظومة تعويض خسارة كبيرة وفورية. قد تناسب المفاعلات المعيارية الصغيرة حجم الشبكة مستقبلا، لكن نضجها التجاري وتمويلها وكلفتها ما زالت غير محسومة.

التوصية: لا يُدرج النووي كحل يعتمد عليه للفترة 2027-2030. وإذا أرادت تونس الاحتفاظ بهذا الخيار، فمن المنطقي أن تبدأ الآن برنامجا شفافا وصارما لدراسة جدوى أفقها 2035 وما بعده، على أن ينافس النووي بديلا كاملا على مستوى المنظومة، لا أن تتم مقارنته بالألواح الشمسية وحدها.

جدول تفصيلي: أي التقنيات تعالج أي جزء من المشكلة؟
الخيارالقوةالحدودأفضل دور لتونس
توربينات / محركات غازتشغيل سريع، وقدرة ثابتة عند توفر الوقود والوحدة؛ مفيدة للذروة والاحتياط.تعرض لواردات الوقود والانبعاثات ومخاطر الأسعار والعملات.موثوقية وموازنة على المدى القريب، مع تحول تدريجي إلى دور احتياطي بدل أن تبقى المصدر المهيمن للطاقة السنوية.
غاز بالدورة المركبةأكثر كفاءة في استهلاك الوقود عند التشغيل المستمر.يبقى معتمدا على الغاز، وبناؤه أبطأ من وحدات الذروة البسيطة.توليد ثابت وأكثر كفاءة حيث يبقى الغاز ضروريا.
الطاقة الشمسية الكهروضوئيةسريعة نسبيا في البناء، ومورد تونس الشمسي قوي، وتتزامن جيدا مع تكييف النهار، ولا تحتاج إلى وقود مستورد.صفر إنتاج ليلا؛ تتغير مع السحب والغروب؛ تحتاج إلى أرض وشبكة وتخزين.إنتاج نهاري واسع النطاق وإزاحة الغاز.
الرياحلا تحتاج إلى وقود وغالبا ما تنتج في ساعات تختلف عن الشمس.متغيرة ومرتبطة بالموقع وتحتاج إلى نقل.تنويع يقلل كمية التخزين والاحتياط المطلوبة.
تخزين البطارياتاستجابة شديدة السرعة، وخفض للذروة، وخدمات احتياط، ونقل للطاقة الشمسية لعدة ساعات.يخزن الطاقة ولا يخلقها؛ المدة والكلفة تحدان من تغطية عدة أيام.ذروة أواخر النهار والمساء، ودعم التردد، ودمج المتجددات.
الربط الكهربائيالوصول إلى أسواق مجاورة أكبر والاستفادة من تنوعها.ليس إنتاجا وطنيا مضمونا؛ يعتمد على الأسعار والتوفر في الخارج.تأمين وموازنة وتجارة وتصدير فائض المتجددات.
الكفاءة / إدارة الطلبغالبا أسرع وأرخص «ميغاواط»؛ تخفض الفواتير والضغط على الشبكة.تحتاج إلى معايير وحوافز وتطبيق ومشاركة المستهلك.كفاءة التكييف والمباني، وتعريفات ذكية، ومرونة صناعية.
النوويقدرة ثابتة منخفضة الكربون، كثافة طاقة عالية، وعمر تشغيلي طويل.متطلبات رأسمالية ومؤسسية ضخمة، ومدة إنجاز طويلة، وتحديات حجم الوحدة والشبكة والتبريد والنفايات.دراسة استراتيجية جدية لأفق 2035 وما بعده، وليس حلا طارئا لهذا العقد.
الخلاصة في فقرة واحدة

بناء محطة غاز يضيف مصنعا، لكن ذلك المصنع يحتاج إلى الغاز. بناء الطاقة الشمسية يضيف مصانع تعمل عندما تشرق الشمس. البطاريات تنقل جزءا من كهرباء الشمس إلى المساء. المكيفات والمباني الأكثر كفاءة تقلل مقدار ما يطلبه الجميع في اللحظة نفسها. والحل هو تنفيذ كل هذه الأشياء معا، وبسرعة أعلى من سرعة نمو الطلب.

الهدف الصحيح هو أن تكون لدى تونس قدرة موثوقة، ووقود أو مصادر طاقة مؤمنة، وشبكة قادرة على نقل الكهرباء، وهامش احتياط يسمح بخروج وحدة أو تعطل رابط من دون قطع الناس. وفي الوقت نفسه يجب خفض ما يلزم إنتاجه أصلا عبر الكفاءة وتقليص الخسائر، وتعويض الغاز المستورد تدريجيا بالشمس والرياح والتخزين. وإذا لم نصلح مالية STEG والتحصيل والخسائر، فلن تتحول حتى أفضل قائمة مشاريع إلى منظومة موثوقة. باختصار: الأزمة ليست «محطة ناقصة» فقط؛ إنها مسألة إنتاج + وقود + شبكة + تمويل + إدارة طلب + احتياط.

مصادر هذا القسم:41391018822141617
قسم مرجعي

المنهج والقيود

أُعطيت الأولوية لوثائق الحكومة التونسية وONEM وSTEG، ثم لوثائق JICA والبنك الدولي وUNDP والوكالة الدولية للطاقة الذرية. أُبقيت التناقضات المهمة ظاهرة بدلا من تسويتها. أي استنتاج يتجاوز حدود المصادر عُرض بصفته تحليلا أو سيناريو، لا حقيقة رسمية.

سبعة مفاهيم لا يجوز الخلط بينها

القدرة المركبة / الاسمية
ما تستطيع محطات التوليد إنتاجه نظريا بكامل قدرتها. مثال: نحو 5982 ميغاواط لأسطول STEG في 2023 (أسطول الشركة وحدها). لا تعني قدرة مضمونة في كل لحظة.
القدرة الموثوقة / المتاحة
ما يمكن تشغيله فعلا في لحظة معينة بعد الصيانة والأعطال وخفض القدرة وتوفر الوقود والطقس والمياه. مثال: قدرة قصوى متاحة تقارب 4630 ميغاواط في منتصف يوليو/جويلية 2026 وفق ما نُقل عن STEG.
الإنتاج الفعلي
الكهرباء التي وُلدت فعلا خلال فترة، وتقاس بالغيغاواط ساعة. مثال: 20,535 GWh إنتاجا وطنيا في 2025 وفق ONEM (شاملا الإنتاج الذاتي المتجدد).
الطلب اللحظي (الذروة)
أقصى قدرة يسحبها المستهلكون في لحظة واحدة، بالميغاواط. له أكثر من سلسلة منشورة لسنة 2026 (4750 ONEM حتى نهاية يونيو/جوان؛ نحو 5000 STEG منتصف يوليو/جويلية؛ 6400 تقدير حكومي).
الطاقة السنوية
مجموع الكهرباء المتاحة أو المستهلكة خلال السنة، بالغيغاواط ساعة. مثال: 22,971 GWh متاحة للسوق المحلية في 2025. لا تصف ما يحدث في ساعة الذروة.
واردات الكهرباء
الكهرباء المشتراة من الجزائر وليبيا كحصة من المتاح للسوق المحلية: نحو 11% في 2025 ونحو 10% في النصف الأول من 2026. تختلف عن عجز الطاقة الأولية.
التبعية للوقود
حصة الغاز الطبيعي في مزيج إنتاج الكهرباء: 90.8% في نهاية يونيو/جوان 2026 وفق ONEM. الاستقلال الكهربائي السنوي لا يعني استقلالا طاقيا.

تناقضات في البيانات العامة أُبقيت ظاهرة عمدا

لم يُحسب أي متوسط بين الأرقام المتعارضة، ولم يُختر رقم على حساب آخر بصمت. هذه هي النقاط التي تبقى مفتوحة حتى تُنشر بيانات موحدة.

سلسلة ذروة 2026:

ONEM يسجل ذروة 4837 MW في 2025 و4750 MW حتى نهاية يونيو/جوان 2026، بينما أعلنت STEG نحو 5000 MW في منتصف يوليو/جويلية وقدرت الحكومة ذروة يوليو/جويلية لاحقا بـ6400 MW مع رقم 5175 MW لسنة 2025. لم نجد بيانات تشغيلية عامة ساعة بساعة تفسر اختلاف التعريفات، لذلك يستخدم اختبار الضغط خطي أساس 5.0 و6.4 GW. ومن الاحتمالات الممكنة، من دون إثبات منشور، اختلاف نطاق القياس بين الطلب المخدوم والطلب المقدر، أو اختلاف لحظة القياس، أو إدخال/استبعاد الإنتاج الذاتي والواردات وخفض الأحمال؛ ولا يعتمد هذا العرض أيا من هذه الفرضيات كتفسير مؤكد.

حصة الغاز في مزيج الإنتاج:

رسم ONEM لنهاية يونيو/جوان 2026 يطبع صراحة «GAZ NATUREL 90,8%» و«FUEL + GASOIL 0,0%» و«ER 9,2%». في المقابل، نُقلت في الفترة نفسها تقديرات صحفية وتصريحات منسوبة إلى مسؤولين تضع اعتماد الكهرباء على الغاز فوق 95%، بل بين 97 و98% في بعض التغطيات، رغم الإشارة أيضا إلى متجددات تقارب 9%. يعتمد هذا العرض جدول ONEM التفصيلي للحسابات ويعرض بقية الأرقام بوصفها سلسلة عامة غير متصالحة بعد. ولا ينبغي الخلط بين نسبة 91% لحصة STEG كشركة من الإنتاج الوطني ونسبة مزيج الوقود.

مسارات القدرة المتجددة:

حصة المتجددات المستهدفة أكثر اتساقا من مسار القدرة: 35% في 2030 و50% في 2035 هي الأهداف الأحدث المتداولة، مع 80% في 2050، بينما تشير استراتيجية 2023 أيضا إلى أن الهدف السابق كان 30% في 2030. أما القدرة المركبة المنشورة فتختلف بوضوح: استراتيجية 2035 المعتمدة في 2023 تعرض نحو 4850 MW في 2030 ثم تختلف داخليا عند 2035 بين 8350 MW في الرسم و8530 MW في النص المصاحب؛ وتصريح ANME في أبريل/أفريل 2026 يذكر 3800 MW في 2030 و4800 MW في 2035؛ وNDC 3.0 في يونيو/جوان 2026 تعرض 5960 MW في 2030 و10200 MW في 2035. لا توجد في المصادر العامة التي رُوجعت مصالحة رسمية لهذه المسارات.

موعد ELMED:

وثائق أقدم، ومنها مواد البنك الدولي، تشير إلى أفق 2028، بينما أعلن كاتب الدولة المكلف بالانتقال الطاقي في أبريل/أفريل 2026 أن التشغيل الكامل مستهدف في أفق 2030. يعتمد هذا العرض التصريح الأحدث ولا يبني خطة موثوقية 2027-2029 على توفر ELMED في 2028.

صيغة ONEM لـ«المتاح للسوق»:

الإنتاج + صافي المبادلات + المشتريات − المبيعات، مع فروق تقريب طفيفة في الجداول (نحو 1 GWh). لذلك لا يساوي الرقم دائما مجموع عمودي «الإنتاج + المشتريات» وحدهما. وحصص الواردات في الجدول السنوي محسوبة من هذه الأرقام (13.9% في 2024، 10.7% في 2025، 9.6% في النصف الأول من 2026) وتوافق الأرقام الرسمية المقربة (نحو 11% ونحو 10%).

اختبار الضغط ليس توقعا رسميا:

جدول 2027/2030/2035 هو حسابات نمو مركب على خطي الأساس العلنيين (5.0 و6.4 غيغاواط) وبمعدلات النمو التي ذكرتها الحكومة (4 إلى 5%). وهامش الاحتياط 15% مثال توضيحي فقط. كذلك، مثال التكييف (667 مكيفا لكل ميغاواط) تقريب لا ادعاء بأن التكييف وحده سبب العجز.

عن الرسوم البيانية السبعة

الرسوم السبعة المعروضة في هذه الصفحة أصول منشورة معتمدة رافقت الوثيقة البحثية، وقد وُضعت كما هي من دون إعادة رسم. رسم اليوم الصيفي (الرسم 2) توضيحي تقريبي وليس بيانات ساعة بساعة، ورسم التطور عبر الزمن (الرسم 3) يجمع سلاسل من جهات مختلفة على محور واحد للمقارنة البصرية فقط. نص هذه الصفحة يعتمد أرقام الوثيقة البحثية ومصادرها المذكورة أدناه؛ وعند أي اختلاف بين رسم وبين النص، فالمرجع هو الوثيقة ومصادرها الأولية.

قسم مرجعي

المصادر والمراجع

المصادر الخمسة والعشرون التالية هي مصادر الوثيقة البحثية كما وردت فيها، بالترتيب نفسه. أُعطيت الأولوية للوثائق الرسمية (وزارة الصناعة والمناجم والطاقة / ONEM، وSTEG، ورئاسة الحكومة)، ثم لوثائق الهيئات الدولية، ثم للتغطيات الصحفية التي نقلت تصريحات رسمية أو نقابية.

  1. 1
    وزارة الصناعة والمناجم والطاقة / ONEM. Conjoncture énergétique - fin juin 2026.
    2026energiemines.gov.tn
    فتح المصدر
  2. 2
    وزارة الصناعة والمناجم والطاقة / ONEM. Conjoncture énergétique - décembre 2025.
    2026energiemines.gov.tn
    فتح المصدر
  3. 3
    الشركة التونسية للكهرباء والغاز (STEG). Produire - parc de production.
    تم الاطلاع في 2026steg.com.tn
    فتح المصدر
  4. 4
    رئاسة الحكومة التونسية. لجنة المشاريع الكبرى: توسعة محطة برج العامري، نمو الطلب وذروة يوليو 2026.
    11 أغسطس/أوت 2026pm.gov.tn
    فتح المصدر
  5. 5
    JICA / STEG. Preparatory Survey on Rades Combined Cycle Power Plant Construction Project / power-demand planning material.
    2022openjicareport.jica.go.jp
    فتح المصدر
  6. 6
    La Presse de Tunisie. Electricité: un déficit de 2 000 MW aux heures de pointe....
    25 أغسطس/أوت 2026lapresse.tn
    فتح المصدر
  7. 7
    وزارة الصناعة والمناجم والطاقة. Stratégie énergétique de la Tunisie à l’horizon 2035 - synthèse.
    2023energiemines.gov.tn
    فتح المصدر
  8. 8
    برنامج الأمم المتحدة الإنمائي في تونس (UNDP). La Tunisie: la CDN 3.0 trace une voie ambitieuse....
    1 يونيو/جوان 2026undp.org
    فتح المصدر
  9. 9
    وزارة الصناعة والمناجم والطاقة. AO 01-2026 - Centrale photovoltaïque avec système BESS de Bazma-Kébili.
    6 مارس 2026energiemines.gov.tn
    فتح المصدر
  10. 10
    البنك الدولي. Green Energy Production in Tunisia: The World Bank Group Assistance.
    تم الاطلاع في 2026worldbank.org
    فتح المصدر
  11. 11
    الشركة التونسية للكهرباء والغاز (STEG). Transporter - réseau de transport.
    تم الاطلاع في 2026steg.com.tn
    فتح المصدر
  12. 12
    وزارة الصناعة والمناجم والطاقة. Interconnexion Tunisie-Algérie et Tunisie-Libye.
    تم الاطلاع في 2026energiemines.gov.tn
    فتح المصدر
  13. 13
    الشركة التونسية للكهرباء والغاز (STEG). AMI: réalisation de centrales à moteurs à gaz.
    2026steg.com.tn
    فتح المصدر
  14. 14
    الوكالة الدولية للطاقة الذرية (IAEA). Milestones in the Development of a National Infrastructure for Nuclear Power.
    طبعة 2024 / تم الاطلاع في 2026iaea.org
    فتح المصدر
  15. 15
    La Presse de Tunisie، نقلا عن ANME. Énergie: plus de 2,7 millions de climatiseurs en Tunisie....
    19 مايو/ماي 2026lapresse.tn
    فتح المصدر
  16. 16
    La Presse de Tunisie. STEG: مديونية 7.356 مليارات دينار ومستحقات غير محصلة 6.061 مليارات.
    27 يونيو/جوان 2026lapresse.tn
    فتح المصدر
  17. 17
    Managers. STEG: متوسط بيع الكهرباء 290.7 مليم/kWh مقابل تكلفة إنتاج 456.3 مليم/kWh؛ خسائر الشبكة 19.7%.
    29 يونيو/جوان 2026managers.tn
    فتح المصدر
  18. 18
    La Presse de Tunisie. ELMED: تصريح كاتب الدولة بأن التشغيل الكامل مستهدف في أفق 2030.
    21 أبريل/أفريل 2026lapresse.tn
    فتح المصدر
  19. 19
    WMC مع TAP. الرئيس المدير العام لـSTEG: استهلاك الذروة بلغ نحو 5000 MW في منتصف يوليو 2026.
    15 يوليو/جويلية 2026webmanagercenter.com
    فتح المصدر
  20. 20
    La Presse de Tunisie. STEG: عطب سيدي عقبة في الجزائر خفّض المبادلات المتاحة وزاد الضغط على الشبكة التونسية.
    15 يوليو/جويلية 2026lapresse.tn
    فتح المصدر
  21. 21
    وكالة الأنباء الجزائرية (APS). عطب سيدي عقبة وانقطاع الكهرباء في 16 ولاية جزائرية.
    15 يوليو/جويلية 2026aps.dz
    فتح المصدر
  22. 22
    Managers، نقلا عن TAP/ANME. أهداف المتجددات: 35% في 2030، 50% في 2035، 80% في 2050.
    7 يوليو/جويلية 2026managers.tn
    فتح المصدر
  23. 23
    WMC مع TAP. أثر قطع الكهرباء على المؤسسات والاقتصاد التونسي في يوليو 2026.
    18 يوليو/جويلية 2026webmanagercenter.com
    فتح المصدر
  24. 24
    وزارة الصناعة والمناجم والطاقة. المخطط الشمسي التونسي: أُعد في 2012 وحُيّن في 2015؛ هدف 30% متجددات في إنتاج الكهرباء بحلول 2030.
    تم الاطلاع في 2026energiemines.gov.tn
    فتح المصدر
  25. 25
    L’Economiste Maghrébin. تصريح المدير العام لـANME بشأن مسار قدرة 3,800 MW في 2030 و4,800 MW في 2035.
    22 أبريل/أفريل 2026leconomistemaghrebin.com
    فتح المصدر

عن هذه الدراسة. خلاصة بحث مستقل · سبتمبر 2026. هذه الصفحة عرض تفاعلي للوثيقة البحثية «أزمة الكهرباء في تونس: القدرة، الطلب، العجز والطريق إلى 2035»؛ الأرقام والحسابات والتحفظات المنهجية والاستنتاجات تعود إليها وإلى مصادرها الأولية المذكورة أعلاه. تعتمد أرقام التوازن السنوي ومزيج إنتاج الكهرباء أساسا على الإحصاءات الرسمية للطاقة لسنة 2025 وللنصف الأول من 2026. أي استنتاج يتجاوز هذه الحدود عُرض بصفته تحليلا أو سيناريو، لا حقيقة رسمية.

العودة إلى بداية الدراسة ↑

المياه
  • البداية
  • الخلاصة
  • المنهج
  • 1الموارد
  • 2مصادر المياه
  • 3السحوبات
  • 4أنواع العجز
  • 5مياه الشرب
  • 6المياه الجوفية
  • 7سنة 2026
  • 8التحلية
  • 9الزراعة
  • 10السدود
  • 11إعادة الاستعمال
  • 12الجهات
  • 13التمويل
  • 14الأفق 2035
  • 15ماذا نفعل؟
  • 16نوع الأزمة
  • التناقضات
  • فجوات الأدلة
  • الوحدات
  • المراجع
  • حالة البحث
  1. •البداية
  2. •الخلاصة
  3. •المنهج
  4. 1الموارد
  5. 2مصادر المياه
  6. 3السحوبات
  7. 4أنواع العجز
  8. 5مياه الشرب
  9. 6المياه الجوفية
  10. 7سنة 2026
  11. 8التحلية
  12. 9الزراعة
  13. 10السدود
  14. 11إعادة الاستعمال
  15. 12الجهات
  16. 13التمويل
  17. 14الأفق 2035
  18. 15ماذا نفعل؟
  19. 16نوع الأزمة
  20. •التناقضات
  21. •فجوات الأدلة
  22. •الوحدات
  23. •المراجع
  24. •حالة البحث
أزمة المياه في تونسالاقتصاد والموارد · المياهإقفال المعلومات: 12 سبتمبر 20267 رسوم معتمدة51 مصدرا
تاريخ إقفال المعلومات: 12 سبتمبر 2026

أزمة المياه في تونس سنة 2026: بحث بنيوي في الأمن المائي

بحث بنيوي يفكك أزمة المياه في تونس إلى طبقاتها التي يحددها البحث نفسه: الندرة الهيكلية، والموثوقية، والاستنزاف الجوفي، والتخصيص بين القطاعات، والبنية التحتية، والفوارق الجهوية، والتمويل والحوكمة. يُنشر هنا بنصه الكامل، مع رسومه السبعة المعتمدة، وسجل تناقضاته، وفجوات أدلته، ومراجعه الواحد والخمسين.

عن هذا البحث

يعتمد هذا البحث منهجًا تحليليًا صارمًا في تعريف الأرقام وحدود كل مصدر، وفي الفصل بين المتوسط النظري والمورد القابل للاعتماد عليه، وبين السحب والإنتاج والتوزيع والاستهلاك والفوترة. كما يُظهر التعارضات بين المصادر بدل تسويتها حسابيًا أو لغويًا عندما تختلف التعريفات أو الفترات أو حدود القياس. هذا هو البحث النهائي المجمد، ويُعتمد مرجعًا للمحتوى المنشور حول أزمة المياه في تونس.

محتويات البحث

  1. •الخلاصة التنفيذية
  2. •منهج البحث وقواعد الحساب
  3. 11. كم تملك تونس فعليًا من المياه؟
  4. 22. من أين تأتي المياه؟
  5. 33. كيف تتوزع سحوبات المياه بين القطاعات؟
  6. 44. أين يوجد «العجز» بالضبط؟
  7. 55. منظومة مياه الشرب: ماذا يحدث للمياه بين الإنتاج والاستهلاك المسجل؟
  8. 66. المياه الجوفية: أزمة الاستنزاف
  9. 77. ماذا حدث تحديدًا في 2026؟
  10. 88. التحلية: ماذا تحل، وماذا لا تحل؟
  11. 99. الزراعة: القطاع الحاسم
  12. 1010. السدود والتحويلات والتبخر والترسبات
  13. 1111. إعادة استعمال المياه المعالجة: حجم كبير على الورق، مورد أصغر عند الاستعمال
  14. 1212. الفوارق الجهوية، الماء الريفي، الجودة، والمياه المعلبة
  15. 1313. التمويل والحوكمة: القدرة على التنفيذ
  16. 1414. ماذا يحدث بحلول 2030 و2035؟
  17. 1515. ماذا ينبغي على تونس أن تفعل فعليًا؟
  18. 1616. ما نوع أزمة المياه التي تعيشها تونس؟
  19. •التناقضات والادعاءات التي يجب أن تبقى مقيدة بالتعريف
  20. •فجوات الأدلة التي ما زالت مفتوحة
  21. •ملاحظات منهجية ودليل الوحدات
  22. •المراجع
  23. •حالة البحث
مدخل

الخلاصة التنفيذية

أزمة المياه في تونس ليست نقصًا واحدًا، ولا يمكن اختزالها في رقم وطني واحد يسمى «العجز». هي مجموعة أزمات مترابطة: ندرة هيكلية شديدة، وفارق كبير بين متوسط الموارد السطحية وبين ما يمكن الاعتماد عليه فعليًا، واستنزاف للمياه الجوفية، واختلال في توزيع المياه بين القطاعات، وقيود في نقل المياه بين الجهات، وشبكات مياه شرب متقادمة، ومشكلات ملوحة وجودة، وضغط صيفي على الطلب، وضعف مالي لدى المرفق العمومي، وفجوة بين القرارات والتنفيذ. سنة 2026 جعلت هذه الطبقات أكثر وضوحًا، لأن مخزون السدود تحسن بقوة مقارنة بالقاع المسجل في 2024، ومع ذلك استمرت اضطرابات التزويد في عدة مناطق. [1، 2، 3، 4، 12، 13]

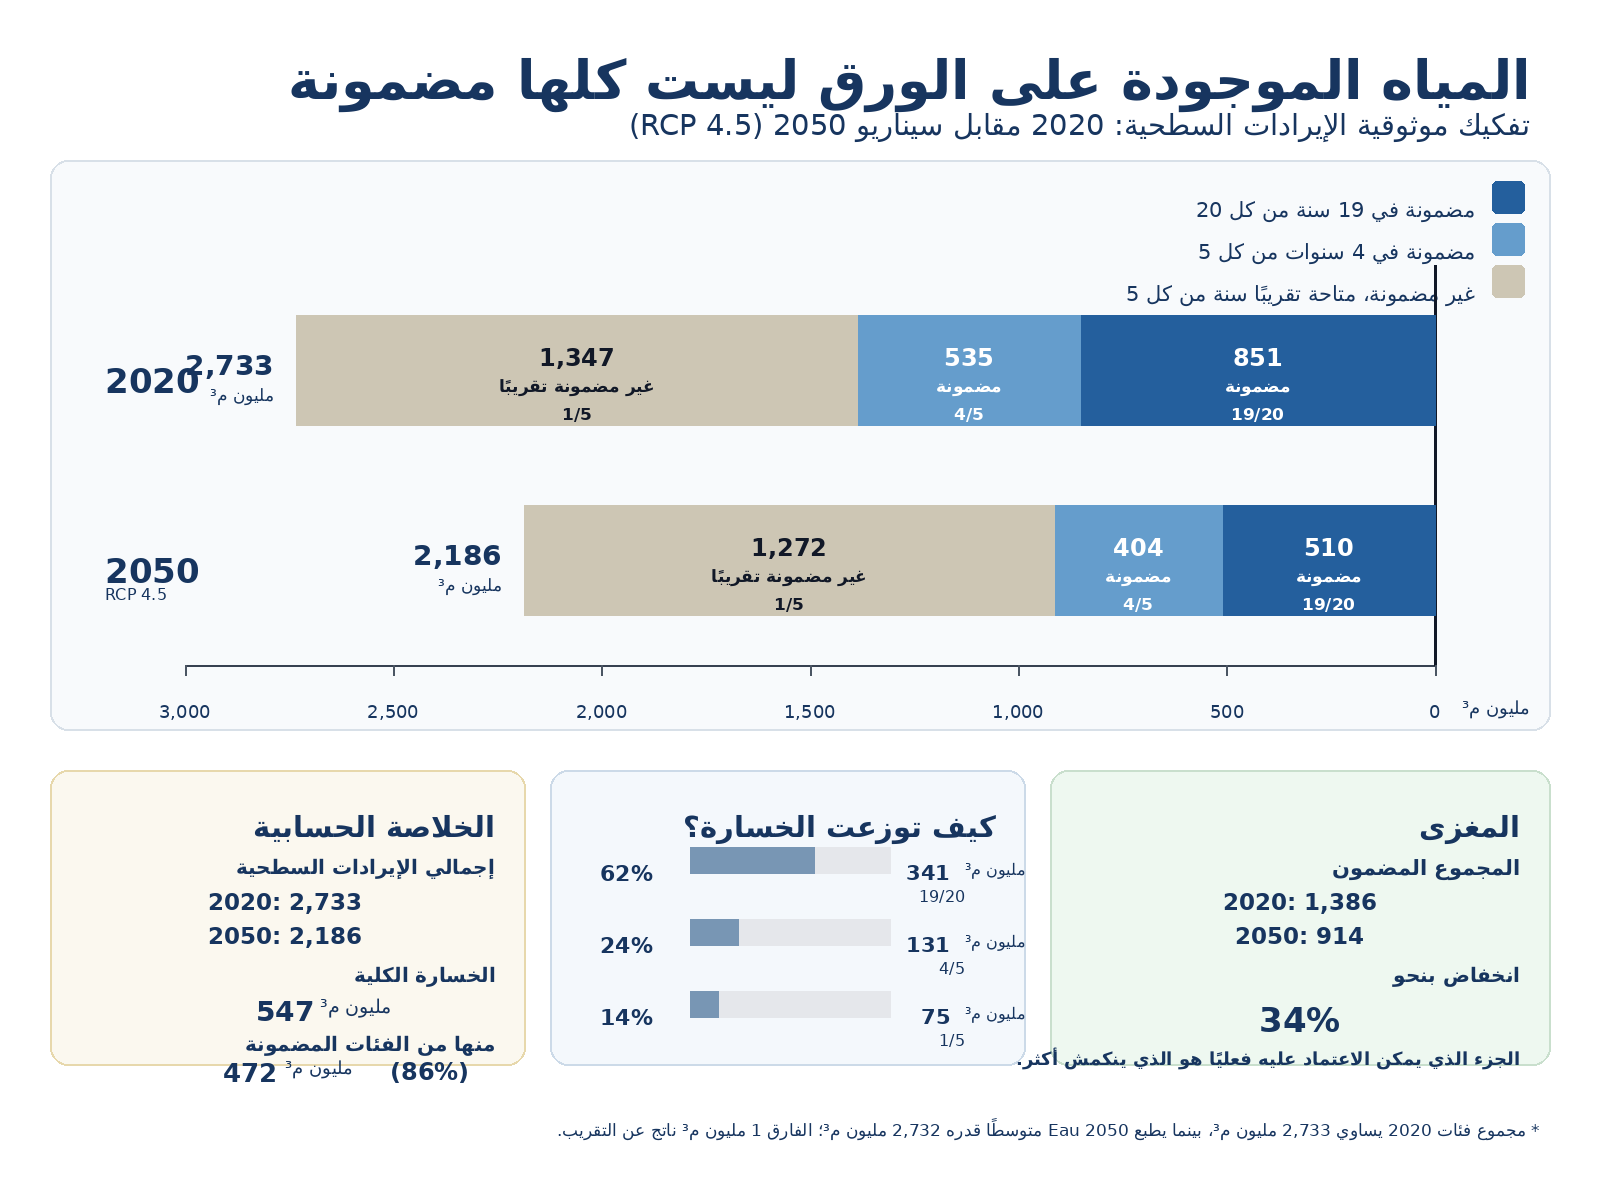
أول قاعدة في هذا البحث هي ضبط الحساب قبل النقاش. تضع استراتيجية «المياه 2050» الموارد التقليدية المتجددة في حدود 4.922 مليارات م³ سنويًا للفترة 2020-2025، لكن هذا لا يعني أن تونس تستطيع الاعتماد على هذه الكمية كل سنة. فمن أصل 2.732 مليار م³ سنويًا تمثل متوسط الإمكانات السطحية، لا تتجاوز إيرادات المياه السطحية المضمونة في 19 سنة من كل 20 سنة نحو 851 مليون م³. وهناك 535 مليون م³ إضافية مضمونة في 4 سنوات من كل 5، بينما تصنف 1,347 مليون م³ باعتبارها إيرادات عشوائية أو غير مضمونة، لا تتاح تقريبًا إلا سنة واحدة من كل خمس سنوات. ووفق الأرقام المطبوعة في الاستراتيجية، تقع نحو 49% من الإمكانات السطحية الحالية في هذه الفئة الأقل موثوقية، وترتفع النسبة إلى نحو 58% في سيناريو 2040-2050. [1]

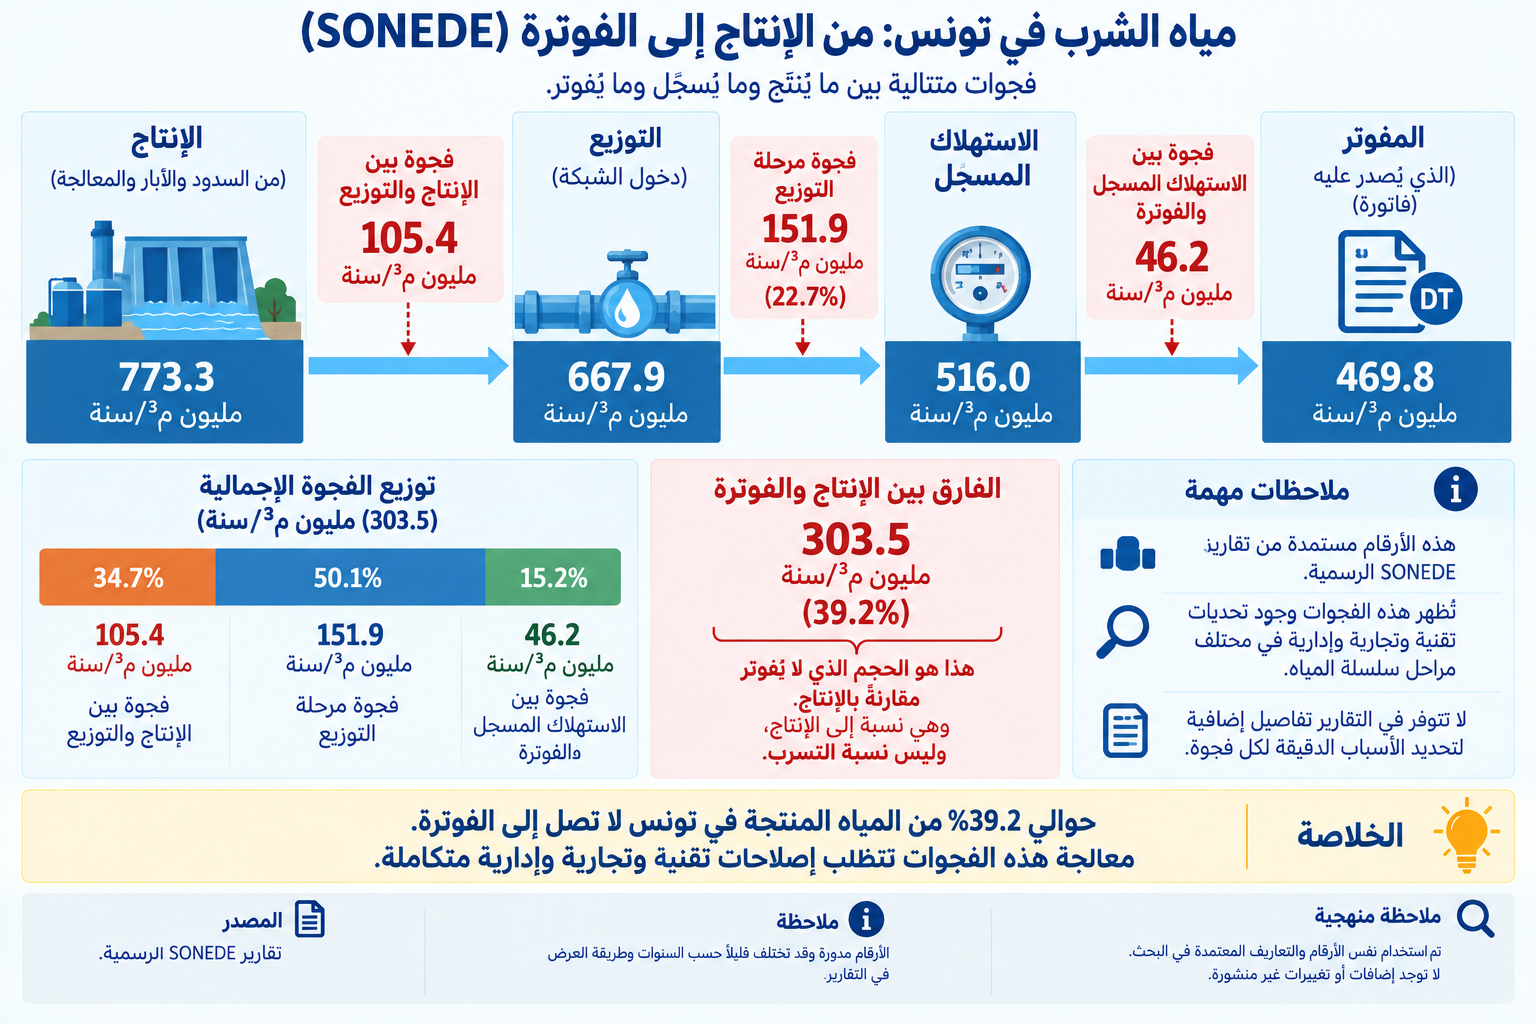
ثاني قاعدة هي عدم خلط السحب الوطني للمياه بحسابات مرفق مياه الشرب. تشير بيانات AQUASTAT والبنك الدولي إلى أن إجمالي السحب من المياه العذبة بلغ نحو 3.86 مليارات م³ في 2022، استحوذت الزراعة على 75.54% منها، والاستخدامات المنزلية والبلدية على 22.73%، والصناعة على 1.73%. أما سلسلة الصوناد لسنة 2023 فهي نظام محاسبي مختلف: 773.3 مليون م³ أُنتجت، و667.9 مليون م³ وُزعت، و516.0 مليون م³ سُجلت كمياه مستهلكة، و469.8 مليون م³ فُوترت. الفارق في مرحلة التوزيع هو 151.9 مليون م³، أي 22.7% من المياه الداخلة إلى شبكة التوزيع. أما الفارق الأوسع بين الإنتاج والفوترة، 39.2%، فهو فارق محاسبي حقيقي لكنه لا يصلح أن يسمى «نسبة تسرب» خالصة. [2، 18]

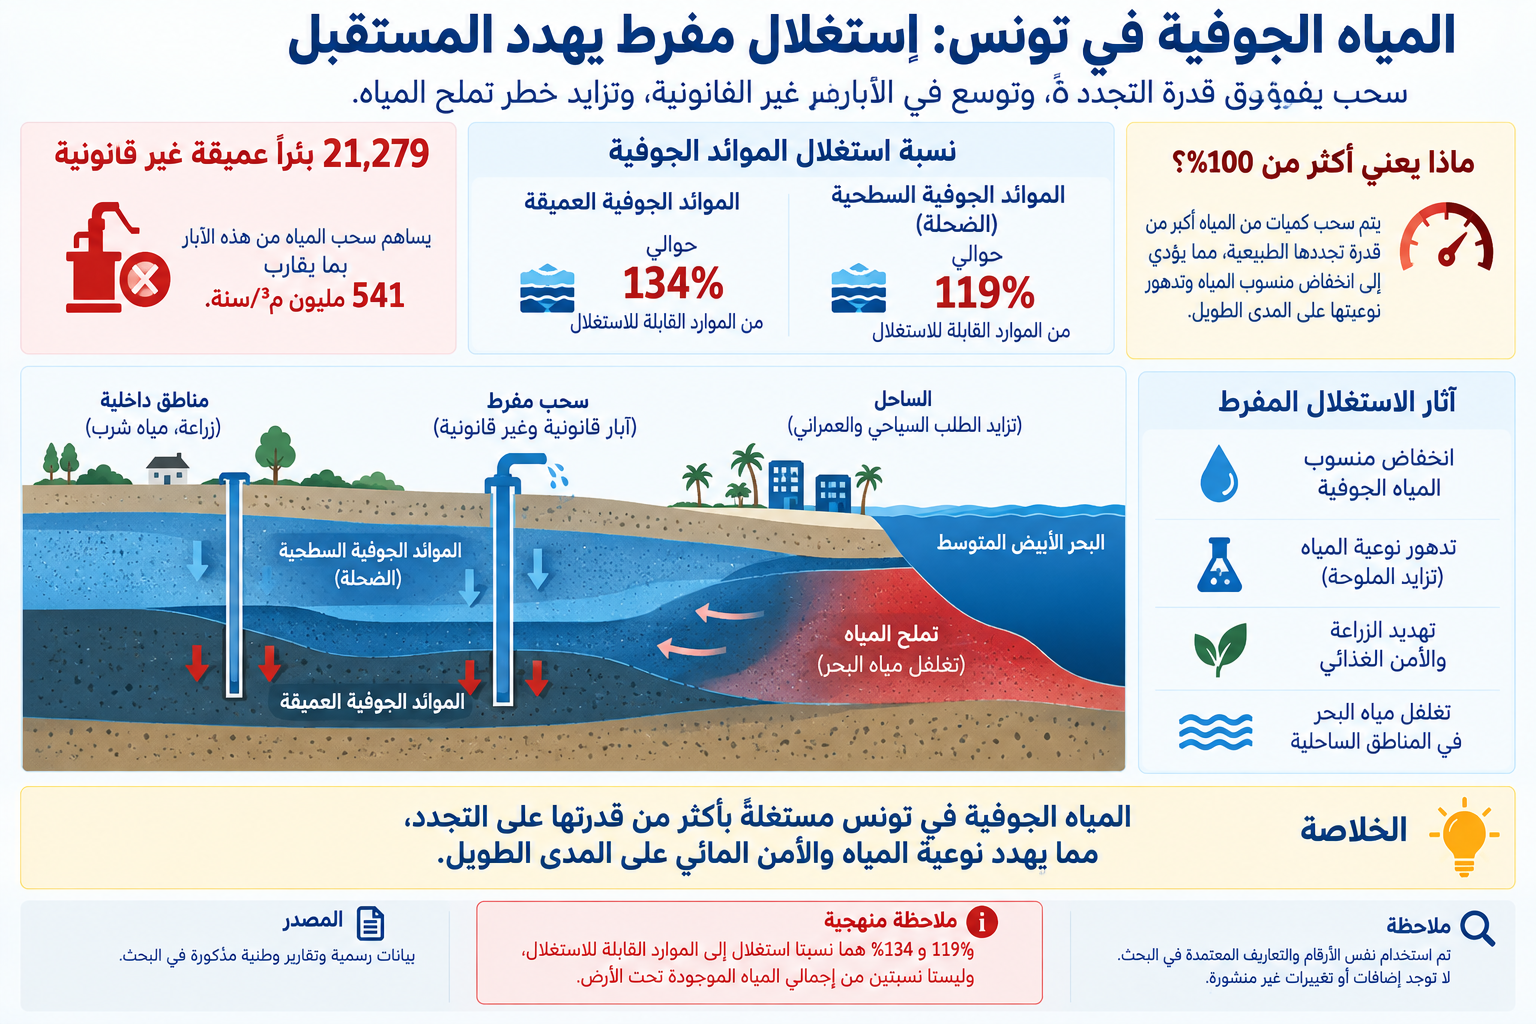
ثالث قاعدة هي الفصل بين الندرة والاستنزاف. أخطر مشكلة مخزونية طويلة الأمد في تونس هي المياه الجوفية. المؤشرات الرسمية تضع استغلال الموائد الجوفية السطحية عند 119% من الموارد القابلة للاستغلال في 2020، واستغلال الموائد العميقة عند 134%. وتحصي قاعدة البيانات نفسها 21,279 بئرًا عميقة غير قانونية تضخ نحو 541 مليون م³ سنويًا. كما تبين الحسابات التاريخية أن المياه غير المتجددة كانت جزءًا كبيرًا من الاستعمال الفعلي منذ سنوات: ففي 2003 صُنفت 680 مليون م³ من أصل 1,887 مليون م³ من المياه الجوفية المسحوبة، أي 36%، باعتبارها غير متجددة. [3، 30]

لهذا تصبح الزراعة مركزية في أي حل. تخفيض افتراضي بـ10% من سحب القطاع الزراعي المقدر في 2022 يعادل نحو 292 مليون م³ سنويًا من السحب الخام، و5% تعادل نحو 146 مليون م³. هذه أرقام لقياس الحجم فقط، وليست توقعات لمياه يمكن استرجاعها بالكامل، لأن عودة المياه إلى التربة أو الموائد، واختلاف الأحواض والمحاصيل، كلها عوامل تغير الأثر الحقيقي. لكن الحساب يبين بوضوح أن الاقتصاد المنزلي وحده لا يستطيع موازنة منظومة تذهب فيها نحو ثلاثة أرباع السحوبات إلى الزراعة. وتظهر بحوث حديثة أيضًا أن الزيتون والتمور يحملان جزءًا كبيرًا من «المياه الزرقاء الافتراضية» المضمنة في الصادرات، وأن جدولة الري علميًا تستطيع في بعض الظروف خفض استعمال المياه فعليًا. الاستنتاج ليس «أوقفوا التصدير»، بل إن اختيار المحاصيل، وسقوف الضخ الجوفي، وطريقة إدارة الري يجب أن تصبح جزءًا من سياسة المياه نفسها. [18، 49، 50]

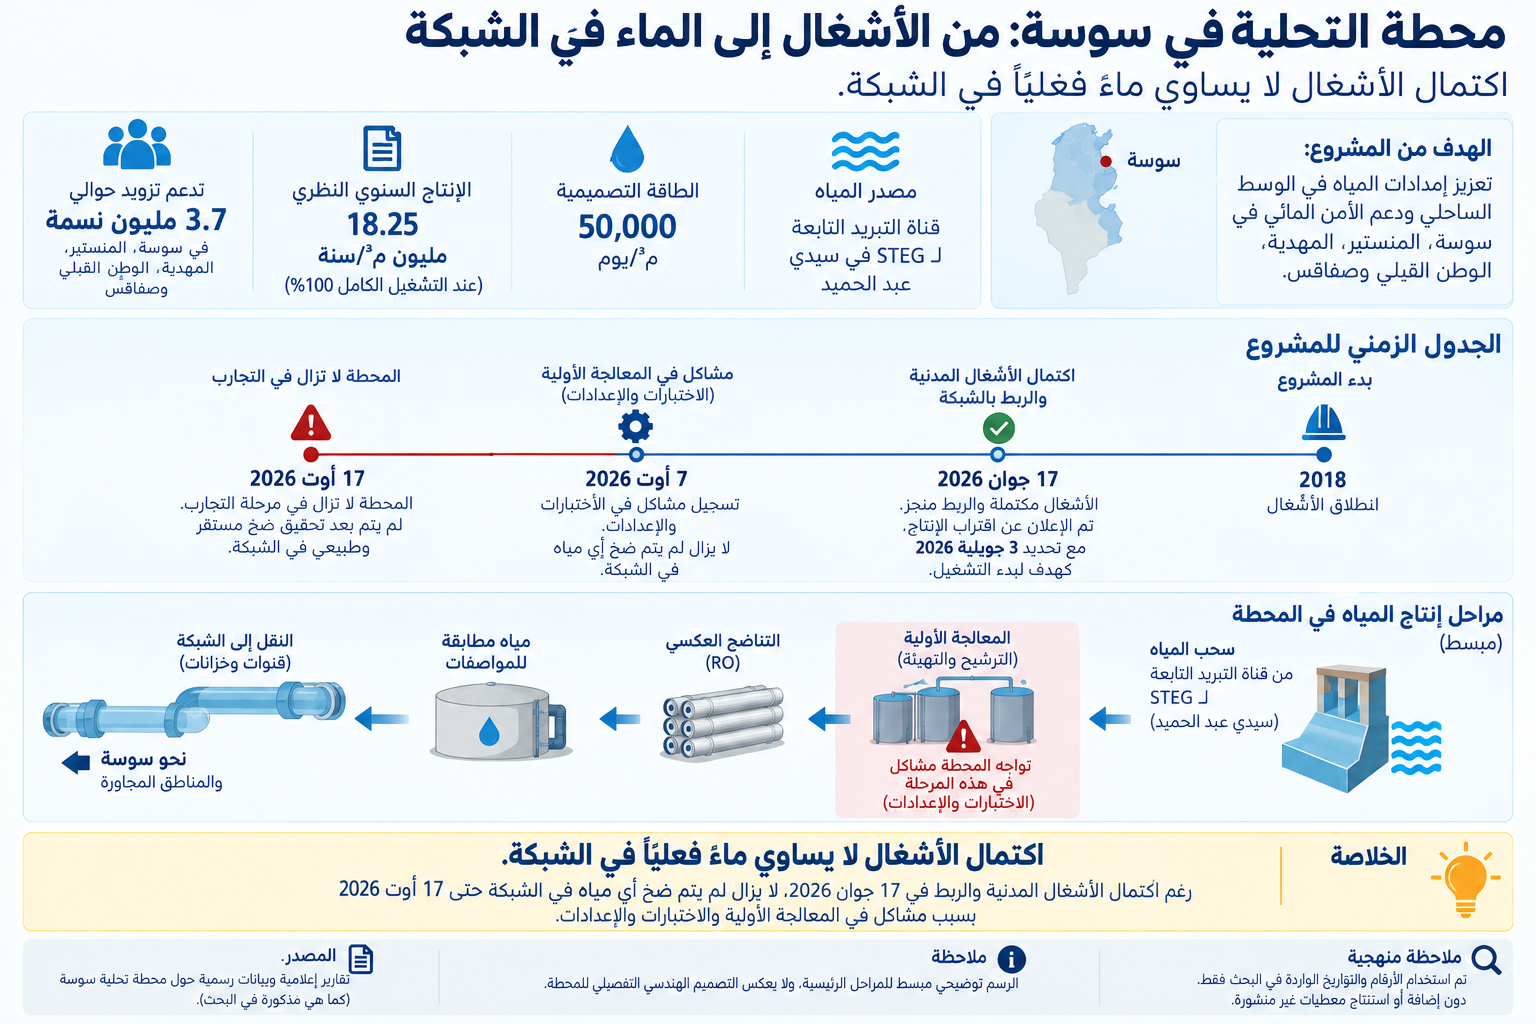
تحلية مياه البحر أصبحت ضرورية لتعزيز أمن مياه الشرب في الساحل، لكنها ليست مصدرًا غير محدود. جربة والزارات تملكان طاقة أولية تبلغ 50,000 م³ يوميًا لكل محطة، ودُشنت المرحلة الأولى من محطة صفاقس بطاقة 100,000 م³ يوميًا يوم 18 يونيو 2026. أما سوسة فتوضح الفرق بين اكتمال الأشغال وبين وجود مياه فعلية في الشبكة: بعد فوات موعد تشغيل معلن في يوليو، بقيت محطة 50,000 م³ يوميًا في الاختبارات التقنية إلى غاية 17 أغسطس على الأقل، ولم يكن قد تأكد بعد ضخ مياهها بصفة مستدامة في الشبكة العمومية. كما أن أخذ مياه البحر عبر قناة تبريد محطة STEG بسيدي عبد الحميد يجعل الترابط بين الماء والكهرباء ماديًا ومباشرًا. [8، 9، 10، 11، 36، 37]

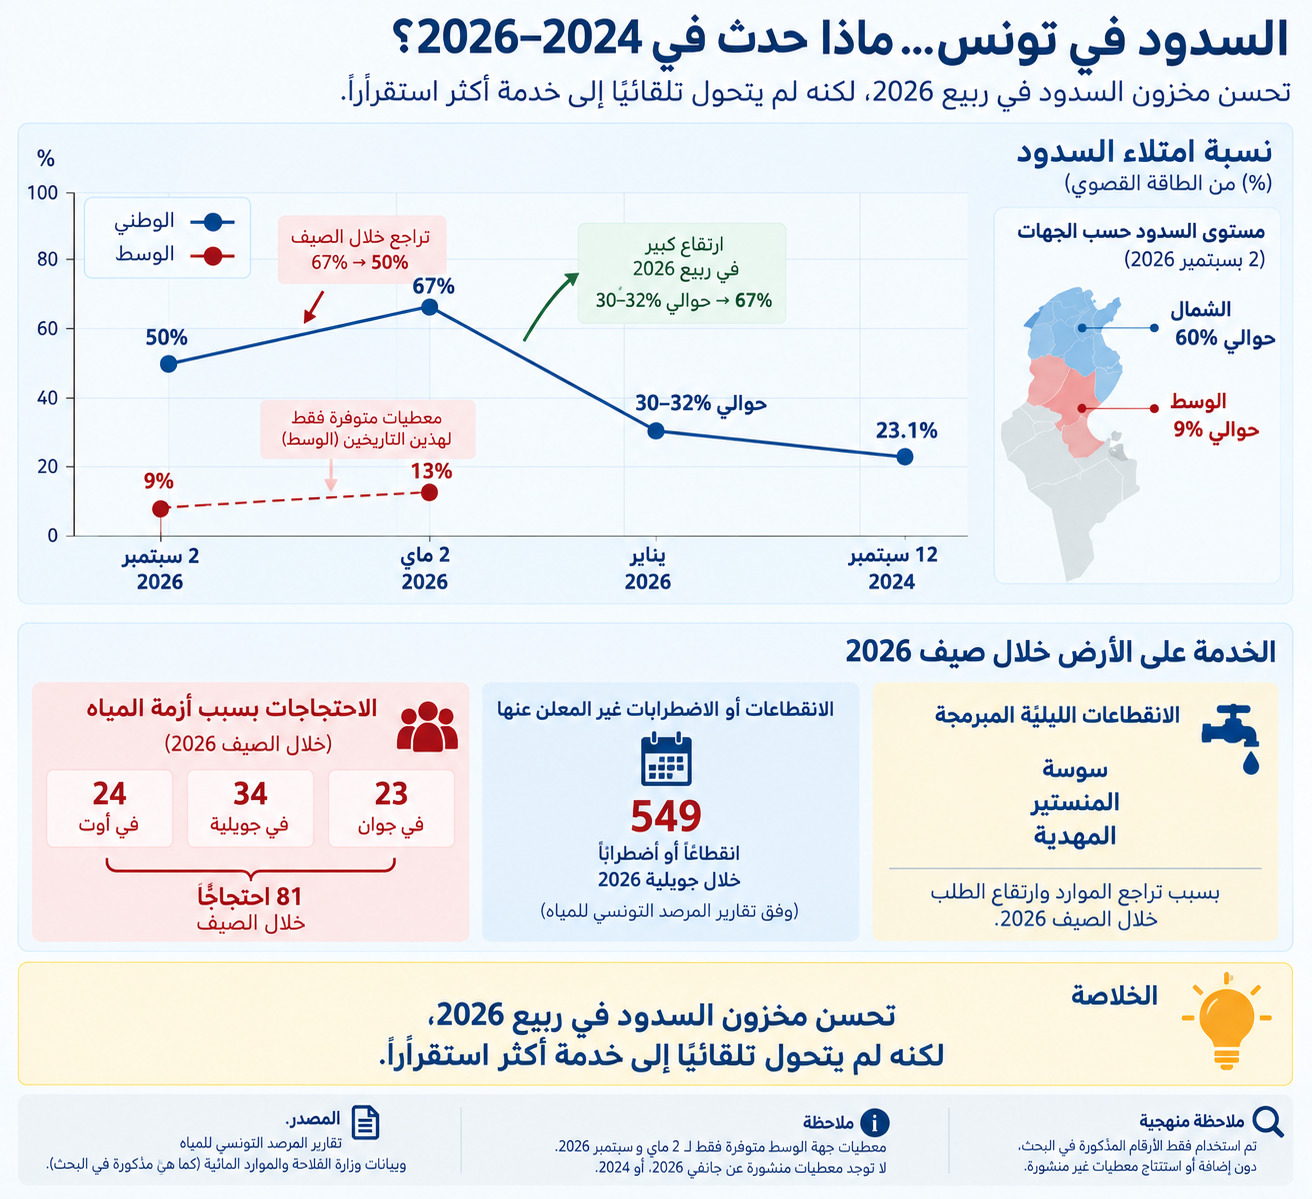
صيف 2026 يثبت أيضًا أن نسبة امتلاء السدود وحدها مؤشر ضعيف على جودة الخدمة. كان الامتلاء الوطني لا يزال في حدود 30-32% في يناير 2026، ثم قفز خلال ربيع ممطر إلى نحو 67% يوم 2 مايو، مع اقتراب الشمال من 78%، قبل أن يتراجع إلى نحو 50% يوم 2 سبتمبر. ومع ذلك سجلت أشهر يونيو ويوليو وأغسطس 1,433 إشعارًا مواطنيًا عن مشكلات مياه، منها 1,284 انقطاعًا أو اضطرابًا غير معلن و81 تحركًا احتجاجيًا. وظل الوسط أضعف بكثير، إذ انخفضت نسبة امتلائه من نحو 13% في مايو إلى نحو 9% مطلع سبتمبر. إذن تحسن 2026 كان قفزة موسمية حقيقية، لكنه لم يتحول بنفس القوة إلى خدمة منزلية موثوقة. [12، 13، 20، 21، 22، 34، 35]

أهم رقم استشرافي في استراتيجية «المياه 2050» هو الرصيد الجوفي المتبقي بعد تنفيذ الإجراءات المفترضة. فسيناريو 2030 يفترض أصلًا 192 مليون م³ سنويًا من تحلية مياه البحر و143 مليون م³ من إعادة استعمال المياه المعالجة، ومع ذلك يبقى استغلال المياه الجوفية أعلى من التوازن بنحو 334 مليون م³ سنويًا. وفي 2035 يبقى التجاوز نحو 186 مليون م³. لذلك لا يجوز إضافة التحلية وإعادة الاستعمال مرة ثانية كأنهما «حل» لهذا العجز، لأنهما داخل السيناريو الذي ينتج العجز أصلًا. [1]

الحساب لا يقود إلى مشروع ضخم واحد، بل إلى حزمة إجراءات يجب أن يُقاس أثر كل منها على المورد الذي تريد إصلاحه. إذا ثُبت الاستهلاك المسجل للصوناد عند 516.0 مليون م³، وارتفعت كفاءة التوزيع من 77.3% المحسوبة من الأرقام الخام إلى 90%، تنخفض الحاجة إلى المياه الداخلة لشبكة التوزيع بنحو 94.6 مليون م³، وتنخفض الحاجة الضمنية للإنتاج بنحو 109.5 ملايين م³. وإذا افترضنا، لغرض القياس فقط، أن تخفيض الإنتاج يتوزع على المصادر بنفس تركيبة 2023، فإن نحو 41.8 مليون م³ منه تكون مياهًا جوفية تقليدية، أو نحو 47.4 مليون م³ إذا أُضيفت المياه الجوفية المالحة المحلاة والمياه المنزوعة الحديد. في المقابل، تخفيض 10% من السحب الزراعي يساوي نحو 292 مليون م³ من السحب الخام، لكن لا توجد في السلسلة الوطنية بيانات تسمح بتحديد حصة الموائد الجوفية من هذا التخفيض. لذلك لا يجوز جمع هذه الأرقام مباشرة ومقارنتها بعجز المياه الجوفية البالغ 334 مليون م³. الاستنتاج السليم هو أن تونس تحتاج تصحيحات صافية، بحسب الأحواض، تقاس بمئات ملايين الأمتار المكعبة سنويًا، لا بمجموعة مشاريع استعجالية معزولة. [1، 2، 18]

مدخل

منهج البحث وقواعد الحساب

يعتمد البحث، كلما أمكن، على الوثائق التونسية الأصلية للاستراتيجية والمرفق العمومي، ثم وثائق المؤسسات المالية الدولية، وبيانات FAO/AQUASTAT، والدراسات العلمية المحكمة، وأخيرًا التغطية الإعلامية للأحداث التشغيلية التي لا تنشرها المصادر الرسمية بسرعة. وعندما تستخدم مصادر موثوقة تعريفات مختلفة، يُحفظ الاختلاف بدل متوسطه حسابيًا. كل حساب مشتق يُعرَّف بصفته حسابًا مشتقًا، ولا تُخترع السنوات المفقودة ولا تُستكمل بالسحب الخطي. [1، 2، 3، 4]

يستخدم البحث خمسة مفاهيم مختلفة للماء. الخلط بينها هو أسرع طريق إلى أرقام مضللة:

المفهومالمقصودلا تخلطه بـ
المورد المتجددكمية مائية تتجدد مع الزمن بفعل الأمطار والجريان والتغذية الجوفية.المياه المتاحة فعليًا في كل سنة جافة.
المورد القابل للتعبئة أو الاستغلال اقتصاديًامياه يمكن حجزها أو ضخها أو معالجتها أو نقلها بالأنظمة الحالية أو بتكلفة قابلة للتحمل.الإمكان النظري الكامل للمورد المتجدد.
الطاقة المركبة للبنية التحتيةالقدرة التصميمية للسدود والمحطات والآبار ومنشآت المعالجة والقنوات.الإنتاج الفعلي أو المياه المسلمة للمستهلك.
الإمداد المضمون أو المتاح في سنة جافةمياه يُرجح توفرها وفق معيار موثوقية محدد وبعد القيود الهيدرولوجية والتشغيلية.متوسط المورد على المدى الطويل.
المياه المسلمة أو المستهلكة أو المفوترةمراحل متتالية في حسابات المرفق بعد الإنتاج والنقل.رقم واحد قابل للتبادل أو نسبة تسرب خالصة.

وتنطبق قاعدة ثانية على كلمة «العجز». لا يستعمل هذا البحث الكلمة وحدها، بل يحدد نوعها: عجز سنوي في الموارد، نقص موسمي، عجز في التوزيع الجهوي، عجز في مخزون السدود، استنزاف جوفي، عجز في طاقة المعالجة، عجز ناتج عن خسائر الشبكة، أو عجز مالي واستثماري. استعمال كلمة واحدة غير محددة يطمس بنية المشكلة بدل أن يشرحها.

1
القسم 1 من 16

كم تملك تونس فعليًا من المياه؟

1.1 متوسط المورد ليس هو الإمداد المضمون

تعتمد استراتيجية «المياه 2050» رقم 4,922 مليون م³ سنويًا من الموارد التقليدية للفترة 2020-2025: 2,732 مليون م³ من متوسط الإمكانات السطحية، و2,190 مليون م³ من المياه الجوفية المتجددة. ثم تضيف موارد غير تقليدية مثل إعادة الاستعمال وتحلية مياه البحر. هذا الإطار مفيد، لكنه جدول حسابي لسيناريو وليس خزانًا ماديًا يحتوي خمسة مليارات م³ يمكن استعمالها كلها في أي سنة. [1]

بند استراتيجية المياه 2050202020252030203520402050
متوسط الإمكانات السطحية، مليون م³/سنة2,7322,7322,7322,7322,1862,186
إيرادات سطحية مضمونة في 19 سنة من كل 20851851851851510510
إيرادات سطحية مضمونة في 4 سنوات من كل 5535535535535404404
إيرادات عشوائية أو غير مضمونة، نحو سنة واحدة من كل 51,3471,3471,3471,3471,2721,272
فواقد تبخر + تسرب من خزانات السدود194194194194128128
تغذية معززة للمياه الجوفية بمياه الفيضانات أسفل السدود00225225225225
المياه الجوفية المتجددة2,1902,1902,1902,1902,1902,190
الموارد غير التقليدية77197335460569749
إجمالي الموارد في السيناريو4,9995,1195,4825,6075,1705,350
الموارد المضمونة لمياه الشرب + الري3,4583,5783,9414,0673,7703,950

ثلاثة أسطر في هذا الجدول تؤدي وظائف مختلفة. فئات الموثوقية الثلاث تقسم متوسط الإمكانات السطحية، ولا يجوز جمعها مرة ثانية فوقه. أما سطر 194 مليون م³ سنويًا الخاص بفواقد التبخر والتسرب من خزانات السدود فهو مذكور في «المياه 2050»، لكنه غير مطروح من المجموع التقليدي المطبوع في الاستراتيجية. وفي المقابل، تُضاف ابتداء من 2030 كمية 225 مليون م³ سنويًا للتغذية المعززة بالمياه الفيضية باعتبارها تدخلًا لإعادة شحن المخزون الجوفي. [1]

وبالتالي يمكن إعادة بناء المجاميع مباشرة: الموارد التقليدية = متوسط الإمكانات السطحية + التغذية المعززة + المياه الجوفية المتجددة. النتيجة هي 4,922 مليون م³ سنويًا في 2020 و2025، و5,147 في 2030 و2035، و4,601 في 2040 و2050. بإضافة الموارد غير التقليدية نحصل على المجاميع المطبوعة نفسها: 4,999 / 5,119 / 5,482 / 5,607 / 5,170 / 5,350 مليون م³ سنويًا. [1]

هذا الحد المحاسبي يفسر أيضًا لماذا لا يجوز اعتبار الحجم الإجمالي للأمطار «موردًا مائيًا صالحًا للاستعمال». تقارير المناخ في تونس تتحدث عن عشرات مليارات الأمتار المكعبة من التساقطات سنويًا، لكن المطر هو مدخل مناخي خام قبل التبخر والنتح، وقبل ما يتحول إلى جريان قابل للحجز أو تغذية جوفية، وقبل شروط التخزين والجودة والتكلفة. لذلك لا يصح توزيع الحجم الخام للأمطار مباشرة على الزراعة والمنازل والصناعة كما لو كان خزانًا وطنيًا متاحًا. [24، 44]

تفكيك الموثوقية أهم من الرقم الإجمالي نفسه. في 2020 تجمع الفئات المطبوعة إلى 2,733 مليون م³ مقابل 2,732 مليون م³ كمتوسط إمكانات سطحية، أي فارق 1 مليون م³ ناتج عن التقريب في المصدر. وعلى الأرقام المنشورة، تمثل الفئة العشوائية أو غير المضمونة نحو 49% من المتوسط الحالي، ثم ترتفع إلى نحو 58% في سيناريو 2040-2050. لذلك يمكن أن يكون «متوسط الموارد» مرتفعًا نسبيًا على الورق، بينما تبقى الكمية التي يمكن التعويل عليها في سنة صعبة أقل بكثير. [1]

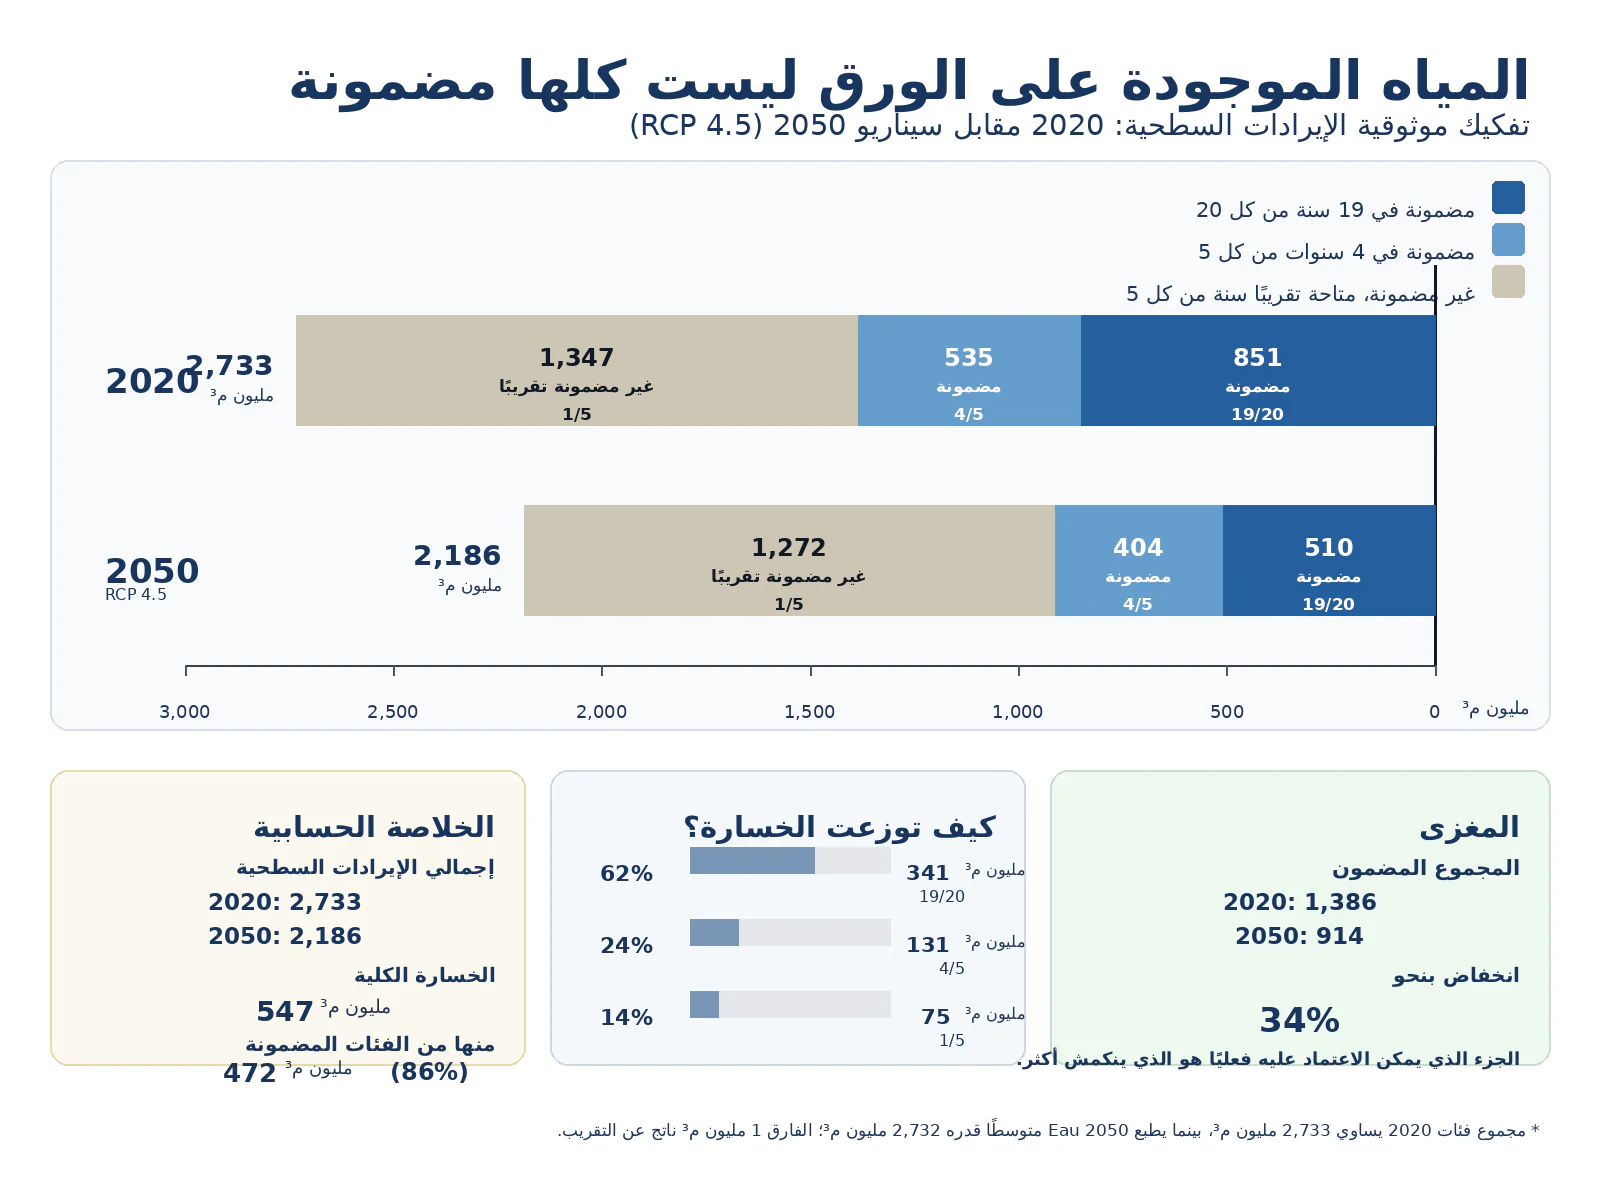
رسم بياني بعنوان «المياه الموجودة على الورق ليست كلها مضمونة» يفكك موثوقية الإيرادات السطحية في 2020 مقابل سيناريو 2050 (RCP 4.5) وفق فئات استراتيجية المياه 2050. شريطان أفقيان: في 2020، من أصل 2,733 مليون م³، 851 مليون م³ مضمونة في 19 سنة من كل 20، و535 مضمونة في 4 سنوات من كل 5، و1,347 غير مضمونة تقريبا (متاحة نحو سنة واحدة من كل 5)؛ وفي 2050، من أصل 2,186 مليون م³: 510 و404 و1,272 على التوالي. وفق الرسم، ينخفض المجموع المضمون من 1,386 إلى 914 مليون م³ (نحو 34%)، وتبلغ الخسارة الكلية 547 مليون م³ منها 472 (86%) من الفئات المضمونة. ملاحظة الرسم: مجموع فئات 2020 يساوي 2,733 بينما يطبع المصدر متوسطا قدره 2,732؛ الفارق ناتج عن التقريب.
الرسم 1 — المياه الموجودة على الورق ليست كلها مضمونة: تفكيك موثوقية الإيرادات السطحية، 2020 مقابل سيناريو 2050 (RCP 4.5) وفق فئات استراتيجية «المياه 2050».

1.2 الندرة للفرد وفخ المقام

تونس في حالة ندرة مائية حادة وفق أكثر من تعريف مقبول، لكن العبارة المتداولة التي تقول إن نصيب الفرد هبط من نحو 850 م³/سنة في 1996 إلى نحو 450 اليوم لا تسندها السلسلة الأولية التي تغطي تلك الفترة. فوثيقة لوزارة البيئة والمعهد الوطني للإحصاء وDGRE تعطي 444 م³ للفرد في 1996 عند احتساب إجمالي المياه المتاحة للسحب السنوي، و372 م³ فقط عند استبعاد المياه الجوفية غير المتجددة؛ كما تعطي 450 م³ في 1995 و428 م³ في 2004. [30]

أما استراتيجية «المياه 2050» فتستعمل بسطًا ومسارًا سكانيًا مختلفين، فتقدر 422 م³ للفرد في 2020، و411 في 2025، و426 في 2030، و427 في 2035. ثم تهبط إلى نحو 386 م³ في 2040 ونحو 387 م³ في 2050. ولا يعني الارتفاع المؤقت بين 2025 و2035 تحسنًا في الهيدرولوجيا الطبيعية: فهو يعكس داخل السيناريو إضافة 225 مليون م³ سنويًا من التغذية المساعدة لمياه الفيضانات في أسفل السدود ابتداءً من 2030، مع ارتفاع الموارد غير التقليدية من 197 مليون م³ في 2025 إلى 335 في 2030 ثم 460 في 2035، على المسار السكاني الخاص بالاستراتيجية. [1]

قيمة 2025 في «المياه 2050» تفترض ضمنيًا عدد سكان يقارب 12.46 مليون نسمة، لأن قسمة 5,119 مليون م³ على 411 م³ للفرد تعطي نحو 12.46 مليونًا. هذا هو مقام السيناريو السكاني للاستراتيجية، وليس بالضرورة التقدير السكاني الجاري للمعهد الوطني للإحصاء. لذلك يجب أن يذكر أي رقم للفرد تاريخ البسط والمقام معًا. [1]

كما تغير تقدير الموارد تاريخيًا لأن المعرفة نفسها تغيرت. فقد ارتفع تقدير الإمكانات المائية الوطنية من 4,100 مليون م³ سنويًا في 1980 إلى 4,864 في 2005، أساسًا بفعل إعادة تقييم المياه الجوفية بعد حملات البحث والاستكشاف. هذا لا يعني أن 764 مليون م³ جديدة «ظهرت» في الطبيعة، بل أن التقدير الفني للمخزون المتاح تغير. وهذا سبب إضافي لعدم مقارنة أرقام نصيب الفرد بين عقود مختلفة دون فحص تعريف المورد المستعمل. [30]

2
القسم 2 من 16

من أين تأتي المياه؟

بالنسبة إلى مياه الشرب، توفر إحصاءات الصوناد لسنة 2023 أوضح توزيع فعلي للمصادر. أكثر من نصف الإنتاج جاء من المياه السطحية، ونحو خمسيه من المياه الجوفية التقليدية. التحلية أصبحت جزءًا ملموسًا من المنظومة، لكن نسبتها تختلف جذريًا حسب المقام المستعمل. [2]

مصدر الصوناد، 2023مليون م³الحصة من الإنتاج
مياه سطحية423.054.7%
مياه جوفية تقليدية295.338.2%
تحلية مياه جوفية مالحة30.64.0%
مياه جوفية معالجة بإزالة الحديد9.21.2%
تحلية مياه البحر في جربة15.22.0%
المجموع773.3100%

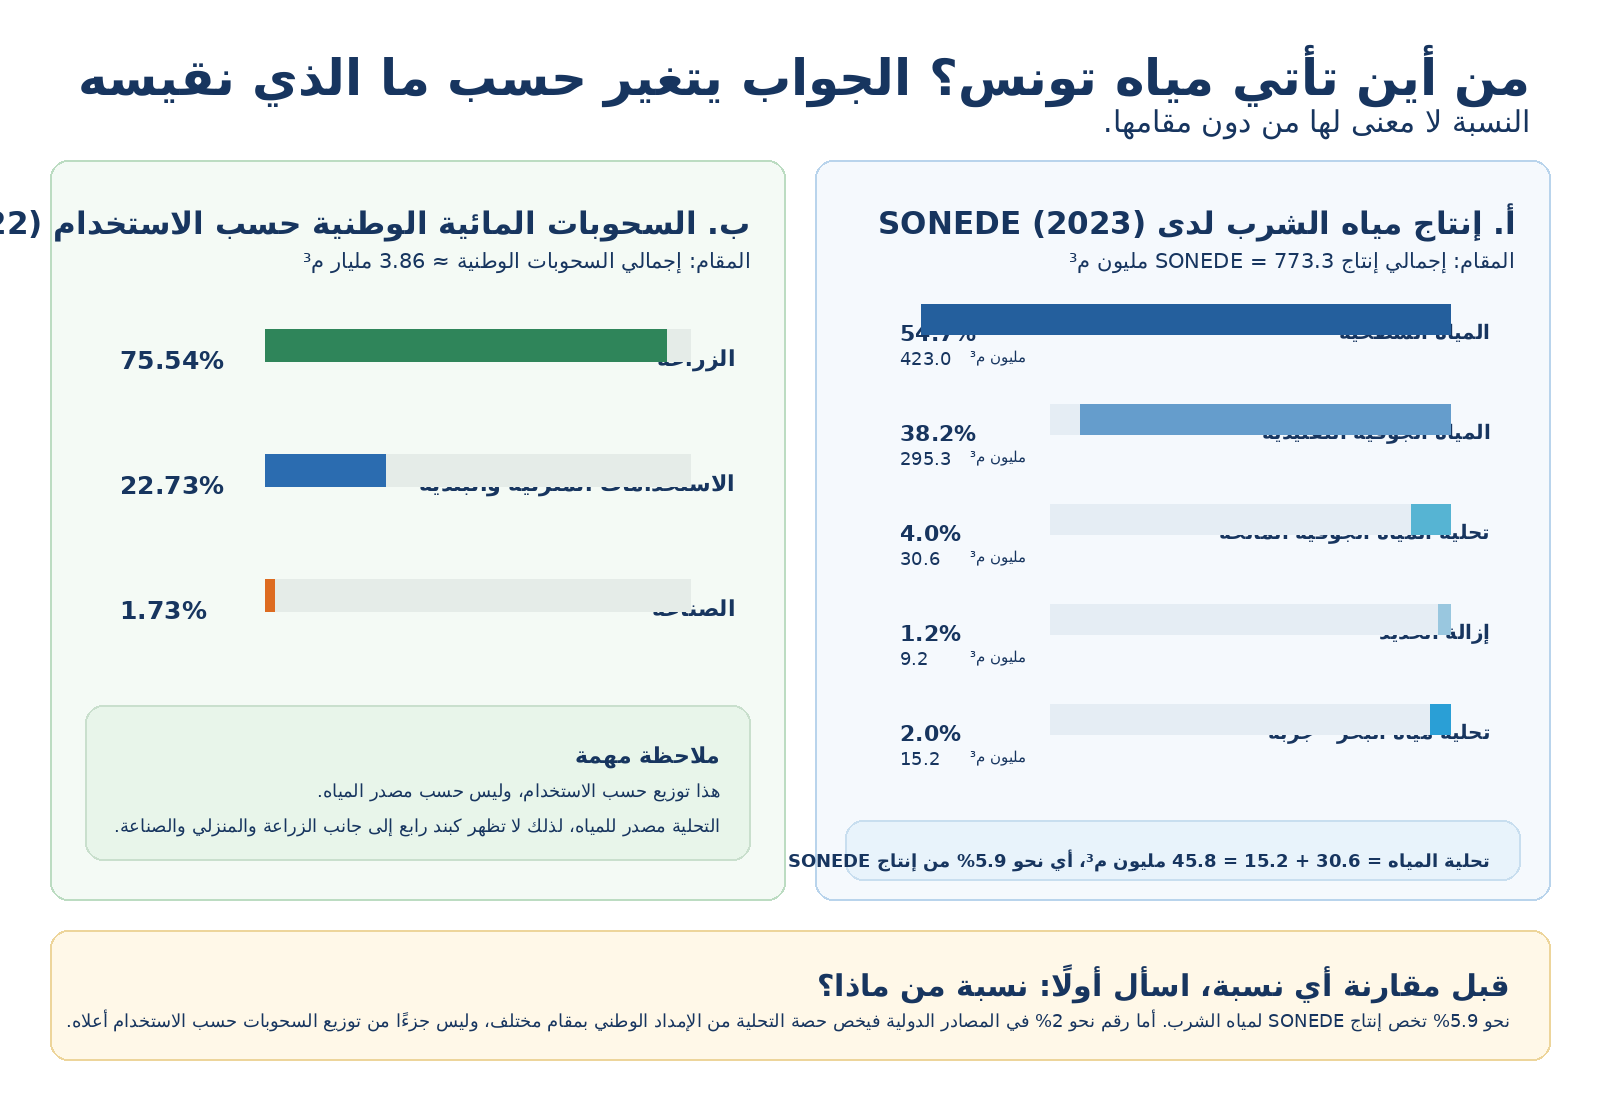
هذا يحل تناقضًا ظاهريًا متكررًا. يمكن لوثيقة للبنك الدولي أن تقول إن التحلية تمثل نحو 2% من إمدادات المياه الوطنية، بينما تعطي إحصاءات الصوناد نحو 5.9% من إنتاج مياه الشرب عندما نجمع تحلية المياه الجوفية المالحة وتحلية مياه البحر. العبارتان قد تكونان صحيحتين لأن المقام مختلف: الأولى تقيس منظومة وطنية أوسع، والثانية تقيس إنتاج الصوناد لمياه الشرب. [2، 4]

الجغرافيا مهمة بقدر نوع المصدر. تقول الصوناد إن نحو 80% من الموارد السطحية توجد في الشمال، بينما يتركز جانب كبير من السكان والسياحة والنشاط الاقتصادي على الساحل. لذلك تعتمد تونس على سلسلة كاملة: تخزين، ونقل لمسافات طويلة، ومعالجة، وضخ. قد توجد المياه في سدود الشمال ومع ذلك لا تصل إلى حنفية في سوسة أو صفاقس إذا كان النقل أو المعالجة أو الضخ عند حدوده أو تحت الصيانة أو متأثرًا بالطاقة. [7، 15، 16]

رسم بياني بعنوان «من أين تأتي مياه تونس؟ الجواب يتغير حسب ما الذي نقيسه — النسبة لا معنى لها من دون مقامها». اللوحة (أ): إنتاج مياه الشرب لدى SONEDE في 2023 بمقام 773.3 مليون م³: مياه سطحية 423.0 مليون م³ (54.7%)، مياه جوفية تقليدية 295.3 (38.2%)، تحلية مياه جوفية مالحة 30.6 (4.0%)، إزالة الحديد 9.2 (1.2%)، تحلية مياه البحر 15.2 (2.0%)؛ التحلية مجتمعة 45.8 مليون م³ أي نحو 5.9% من إنتاج SONEDE. اللوحة (ب): السحوبات المائية الوطنية حسب الاستخدام في 2022 بمقام نحو 3.86 مليارات م³: الزراعة 75.54%، الاستخدامات المنزلية والبلدية 22.73%، الصناعة 1.73%؛ مع ملاحظة أن هذا توزيع حسب الاستخدام لا حسب المصدر، فلا تظهر التحلية فيه كبند رابع. الخلاصة: قبل مقارنة أي نسبة، اسأل أولا: نسبة من ماذا؟ فرقم نحو 2% في المصادر الدولية يخص حصة التحلية من الإمداد الوطني بمقام مختلف.
الرسم 2 — من أين تأتي مياه تونس؟ الجواب يتغير حسب ما نقيسه: إنتاج مياه الشرب لدى SONEDE حسب المصدر (2023) مقابل السحوبات الوطنية حسب الاستخدام (2022). النسبة لا معنى لها من دون مقامها.
3
القسم 3 من 16

كيف تتوزع سحوبات المياه بين القطاعات؟

أحدث توزيع وطني للسحب اعتمده هذا البحث هو سلسلة AQUASTAT/البنك الدولي لسنة 2022: نحو 3.86 مليارات م³ من إجمالي السحب من المياه العذبة، منها 75.54% للزراعة، و22.73% للاستخدام المنزلي والبلدي، و1.73% للصناعة. [18]

القطاعالحصةالحجم التقريبي
الزراعة75.54%2.916 مليار م³
الاستخدام المنزلي والبلدي22.73%0.877 مليار م³
الصناعة1.73%0.067 مليار م³

هذه أرقام سحب وليست «استهلاكًا نهائيًا» بالمعنى الهيدرولوجي الصارم. جزء من مياه الري قد يعود إلى التربة أو الموائد الجوفية، والبيانات البلدية تشمل مستخدمين غير منزليين، كما قد يظهر جزء من السياحة داخل استهلاك المرافق بدل أن يكون قطاعًا وطنيًا مستقلًا. وتفصل فواتير الصوناد في 2023 السياحة عند 12.4 مليون م³، أي نحو 2.6% من مبيعات مياه الشرب المفوترة، لكن هذا مقام مبيعات مرفق وليس حصة السياحة من كل المياه الوطنية. [2، 18]

ومع ذلك فالدلالة السياسية واضحة. استراتيجية تركز الخطاب العام على تصرفات الأسر وتترك تخصيص المياه للزراعة دون تغيير تعمل على الجزء الأصغر من الميزان. حتى تخفيض 5% فقط من السحب الزراعي المقدر في 2022 يعادل نحو 146 مليون م³ سنويًا، و10% تعادل نحو 292 مليون م³. هذه أحجام تقارن بمشاريع بنية تحتية كبرى، مع التأكيد أن تخفيض السحب الخام ليس بالضرورة مساويًا للتوفير الصافي داخل الحوض.

4
القسم 4 من 16

أين يوجد «العجز» بالضبط؟

تصبح الأزمة أوضح عندما نفصل أنواع العجز بدل وضعها في كلمة واحدة:

نوع العجزماذا يعني في تونس؟الدليل
ندرة وطنية في المواردنصيب الفرد من المياه المتجددة منخفض جدًا، ومتوسط المورد يشمل عناصر غير مضمونة.«المياه 2050» والمؤشرات التاريخية [1، 30]
نقص موسمييزداد الطلب صيفًا بينما ينخفض المخزون وتعمل منظومات الضخ والمعالجة قرب الذروة.نمط السدود والانقطاعات في 2026 [12، 20، 21، 22، 35]
عجز جهوي في التوزيعتتركز المياه في الشمال بينما توجد مراكز الطلب على الساحل وفي مناطق أكثر جفافًا.الاعتماد على النقل من الشمال إلى الساحل [15، 16، 17]
استنزاف المياه الجوفيةالسحب يتجاوز التغذية المستدامة، مع استغلال يفوق 100% في الموائد العميقة.مؤشرات DGRE [3]
عجز خسائر الشبكةجزء كبير من المياه الموزعة لا يظهر كمياه مسجلة للاستهلاك.سلسلة الصوناد 2023 [2]
عجز المعالجة أو التشغيلقد توجد المحطة أو المياه الخام دون وصول مياه معالجة مطابقة إلى الشبكة.سوسة 2026 [36، 37]
عجز الجودةالملوحة ومشكلات الجودة تقلل المنفعة العملية، مع استمرار تنبيهات الجودة في التقارير الحديثة.43 تنبيه جودة في 2025، و12 في يوليو 2026 و4 في أغسطس، مع دليل تاريخي للملوحة [21، 22، 30، 34]
عجز مالي وتنفيذيالاستثمارات والصيانة المطلوبة تتجاوز القدرة المالية والتنفيذية المتاحة، والتأخير يقلل الإمداد الفعلي.«المياه 2050» والبنك الدولي ومالية الصوناد [1، 4، 5، 39]

هذه الأنواع تتداخل. الإفراط في ضخ المياه الجوفية قد يخفي مؤقتًا نقص المياه السطحية، والتقنين قد يخفي اختناقًا في قدرة الشبكة، والمياه المعلبة قد تخفي مشكلة جودة أو استمرارية، والتحلية قد تخفف طلب مياه الشرب في الساحل من دون أن تعالج استنزاف المياه الجوفية الزراعية.

5
القسم 5 من 16

منظومة مياه الشرب: ماذا يحدث للمياه بين الإنتاج والاستهلاك المسجل؟

سلسلة الصوناد لسنة 2023 مفيدة لأنها تفصل مراحل لها معان مختلفة: 773.3 مليون م³ أُنتجت، 667.9 مليون م³ وُزعت، 516.0 مليون م³ سُجلت كمياه مستهلكة، و469.8 مليون م³ فُوترت. [2]

المرحلةالحجمالفارق عن المرحلة السابقة
الإنتاج773.3 مليون م³—
التوزيع667.9 مليون م³أقل من الإنتاج بـ105.4 مليون م³
الاستهلاك المسجل516.0 مليون م³أقل من التوزيع بـ151.9 مليون م³
الفوترة469.8 مليون م³أقل من الاستهلاك المسجل بـ46.2 مليون م³
إنفوجرافيك بعنوان «مياه الشرب في تونس: من الإنتاج إلى الفوترة (SONEDE)» يعرض سلسلة 2023 كمراحل متتالية من اليمين إلى اليسار: الإنتاج 773.3 مليون م³ في السنة، ثم التوزيع 667.9 (فجوة بين الإنتاج والتوزيع 105.4)، ثم الاستهلاك المسجل 516.0 (فجوة مرحلة التوزيع 151.9 أي 22.7%)، ثم المفوتر 469.8 (فجوة بين الاستهلاك المسجل والفوترة 46.2). الفارق بين الإنتاج والفوترة 303.5 مليون م³ في السنة (39.2%)، وهو الحجم الذي لا يُفوتر مقارنة بالإنتاج، وهي نسبة إلى الإنتاج وليست نسبة تسرب. يوزع الرسم الفجوة الإجمالية إلى 34.7% و50.1% و15.2% للمراحل الثلاث. ملاحظات: الأرقام من تقارير SONEDE الرسمية، وتظهر الفجوات تحديات تقنية وتجارية وإدارية، ولا تتوفر تفاصيل لتحديد الأسباب الدقيقة لكل فجوة.
الرسم 4 — مياه الشرب في تونس: من الإنتاج إلى الفوترة (SONEDE، 2023). فجوات متتالية بين ما يُنتج وما يُسجل وما يُفوتر؛ الفارق بين الإنتاج والفوترة نسبة إلى الإنتاج وليس نسبة تسرب.

الفارق الأنظف على مستوى شبكة التوزيع هو 151.9 مليون م³، أي 22.7% من المياه الداخلة إلى التوزيع. وفي المقابل تنشر الصوناد مؤشر «مردودية التوزيع» عند 77.7%، بينما تعطي الأرقام الإجمالية المقربة 516.0/667.9 = 77.3%. الفارق صغير لكنه مهم منهجيًا: لا توفر الوثيقة تفاصيل التسويات الكافية لإعادة بناء المؤشر الرسمي، لذلك يحفظ البحث الرقمين بدل اختراع مصالحة غير موجودة. [2]

يقدم تقرير المناخ والتنمية للبنك الدولي سلسلة أقدم، لكنها ليست بالضرورة بالتعريف نفسه: يقول إن خسائر المياه لدى الصوناد ارتفعت من 25% في 2010 إلى 34% في 2021. هذه السلسلة مفيدة لإثبات تدهور طويل الأمد، لا لربطها مباشرة بفارق 22.7% المحسوب من أحجام 2023 الخام. [6]

أما الفارق بين الإنتاج والفوترة، 303.5 مليون م³ أو 39.2% من الإنتاج، فهو أوسع بكثير من التسرب. يجمع اختلافات وخسائر على مراحل متعددة، ولا يجوز تسميته «39% تسرب». هذا التمييز جوهري لأن تضخيم نسبة التسرب يؤدي مباشرة إلى تضخيم كمية المياه التي يُدعى أنه يمكن توفيرها.

العبء ليس إحصائيًا فقط. في 2023 أعلنت الصوناد 10,305 كلم من قنوات الجلب، و48,241 كلم من شبكة التوزيع، و22,191 كسرًا تم إصلاحه، و209,090 تسربًا تم إصلاحه. وتراوحت مردودية التوزيع من 63.6% في تطاوين إلى 87.4% في نابل. وتضع تصريحات عمومية نحو 20 إلى 24% من الشبكة فوق عمر 50 سنة، حسب المصدر. [2، 45، 46]

ويجب الفصل بين سيناريوهين لتحسين المردودية. إذا ثبتنا كمية المياه الداخلة إلى التوزيع في 2023، فإن رفع المردودية من 77.3% إلى 85% يعني نحو 51.7 مليون م³ إضافية من المياه المسجلة، وإلى 90% يعني نحو 85.1 مليون م³ إضافية، لكن السحب والإنتاج لا ينخفضان في هذا السيناريو. أما إذا ثبتنا الاستهلاك المسجل عند 516.0 مليون م³ ورفعنا المردودية إلى 90%، تنخفض الحاجة إلى المياه الداخلة للتوزيع من 667.9 إلى نحو 573.3 مليون م³، أي توفير مدخلات بنحو 94.6 مليون م³. وباستخدام نسبة الإنتاج إلى التوزيع المسجلة في 2023، تنخفض الحاجة إلى الإنتاج بنحو 109.5 ملايين م³. وإذا افترضنا، لغرض القياس فقط، أن المصادر التي سيُخفض منها الإنتاج تعكس تركيبة 2023، يكون نحو 41.8 مليون م³ من التخفيض من المياه الجوفية التقليدية، أو نحو 47.4 مليون م³ إذا احتسبنا أيضًا المياه الجوفية المالحة المحلاة والمياه المنزوعة الحديد. هذا توزيع افتراضي للمصادر وليس توقعًا تشغيليًا. [2]

برنامج البنك الدولي لسنة 2026 يستهدف خفض المياه غير المحققة بنحو 8.76 ملايين م³ سنويًا بحلول 2032، وإعادة تأهيل 750 كلم، وإنشاء 160 منطقة قياس محلية، وتركيب 100,000 عداد متقدم. وإذا وُزعت 750 كلم على نحو ست سنوات فهي تعادل نحو 125 كلم سنويًا فقط، أي دورة تجديد نظرية تقارب 468 سنة لشبكة بطول 58,546 كلم. هذا قياس لحجم مشروع مانح واحد، لا لمعدل التجديد الوطني. وقد أعلنت الحكومة بشكل منفصل برنامجًا لتجديد 1,000 كلم سنويًا بين 2026 و2030، وما زال التنفيذ الفعلي السنوي يحتاج إلى تحقق. [4، 5، 19، 45]

6
القسم 6 من 16

المياه الجوفية: أزمة الاستنزاف

توفر المياه الجوفية لتونس هامش أمان في سنوات الجفاف فقط إذا بقي السحب متوافقًا مع التغذية. في أحواض كثيرة لم يعد هذا الشرط قائمًا. مؤشرات وزارة البيئة لسنة 2023 تضع سحب الموائد السطحية عند 914 مليون م³ مقابل 770 مليون م³ قابلة للاستغلال، أي 119%، وتضع استغلال الموائد العميقة عند 134% في 2020، مقابل 90% في 2010 و82% في 1996. [3]

مؤشر المياه الجوفيةالقيمة المنشورة
الموائد السطحية914 مليون م³ سحب مقابل 770 مليون م³ قابلة للاستغلال = 119%
الموائد العميقة134% استغلال في 2020
نقاط المياه العميقة35,428
نقاط عميقة مرخصة14,149، تسحب نحو 1,381 مليون م³
آبار عميقة غير قانونية21,279، تسحب نحو 541 مليون م³
الموائد العميقة في الوسطنحو 160% استغلال
آثار موثقةانخفاض المناسيب، تدهور الملوحة، وتداخل مياه البحر في بعض الموائد الساحلية
إنفوجرافيك بعنوان «المياه الجوفية في تونس: استغلال مفرط يهدد المستقبل». يعرض نسبة استغلال الموائد الجوفية: نحو 119% للموائد السطحية (الضحلة) ونحو 134% للموائد العميقة من الموارد القابلة للاستغلال؛ و21,279 بئرا عميقة غير قانونية تسحب ما يقارب 541 مليون م³ في السنة؛ وشرحا لمعنى «أكثر من 100%» (سحب كميات أكبر من قدرة التجدد الطبيعية). رسم توضيحي لمقطع أرضي يبين الموائد السطحية والعميقة، وسحبا مفرطا من آبار قانونية وغير قانونية في المناطق الداخلية والساحل، وتغلغل مياه البحر (تملح المياه) من البحر الأبيض المتوسط. آثار الاستغلال المفرط: انخفاض منسوب المياه الجوفية، تدهور نوعية المياه (تزايد الملوحة)، تهديد الزراعة والأمن الغذائي، وتغلغل مياه البحر في المناطق الساحلية. ملاحظة منهجية في الرسم: 119% و134% نسبتا استغلال إلى الموارد القابلة للاستغلال، وليستا نسبتين من إجمالي المياه الموجودة تحت الأرض.
الرسم 3 — المياه الجوفية في تونس: استغلال مفرط يهدد المستقبل. سحب يفوق قدرة التجدد، وتوسع في الآبار غير القانونية، وتزايد خطر تملح المياه.

رقم الآبار غير القانونية ليس مسألة هامشية في الرقابة. نحو 60% من نقاط المياه العميقة صُنفت غير قانونية في المصدر، مع تمركز جهوي واضح: نحو 9,252 في قبلي، و4,700 في سيدي بوزيد، و2,430 في القصرين، و1,796 في نابل. مشروع 2026 لتسوية وضعية الآبار الفلاحية العميقة غير المرخصة قد يحسن القياس والوضوح القانوني، لكنه لا يحل الاستنزاف الفيزيائي إذا لم يقترن بسقوف سحب حسب كل حوض. [3، 25]

وقد تكون الاتجاهات المحلية أسوأ من المتوسط الوطني. في مرناق أُبلغ عن استغلال يقارب 141% في 2025، مع انخفاض في مستوى المياه الجوفية بين نحو 0.83 و1.97 متر سنويًا حسب الموقع. كما تبين الحسابات التاريخية أن 680 مليون م³ من أصل 1,887 مليون م³ من المياه الجوفية المسحوبة في 2003، أي 36%، كانت غير متجددة. تختلف التواريخ والمقاييس، لكن الرسالة واحدة: المياه الجوفية ليست مخزنًا يمكن توسيعه إلى ما لا نهاية. [26، 30]

الخطر طويل الأمد لا يقتصر على أن تصبح الآبار أعمق وأغلى. انخفاض الضغط في السواحل يمكن أن يجذب مياه البحر إلى الموائد، وموائد الواحات قد تصبح أكثر ملوحة، وطاقة الضخ ترتفع مع العمق. كما أن أجزاء من نظام القاري المتداخل في الجنوب التونسي تحتوي على مياه قديمة جدًا تعتبرها دراسات النظائر غير متجددة عمليًا على أفق السياسة العامة. ومع ذلك يتلقى النظام الصحراوي الأوسع قدرًا من التغذية في مناطق التغذية، لذلك لا يصح وصف كل م³ بأنه «ماء أحفوري». السؤال الصحيح ليس «كم توجد من المياه الجوفية؟»، بل «كم يمكن سحبه دون تدمير المخزون أو الجودة؟». [23]

7
القسم 7 من 16

ماذا حدث تحديدًا في 2026؟

أفضل طريقة لفهم سنة 2026 هي ترتيب الوقائع زمنيًا. السدود تعافت بقوة مقارنة بـ2024، لكن موثوقية الخدمة لم تتعاف بنفس السرعة. هذا التباعد هو أهم حقيقة في السنة.

التاريخ أو الفترةالواقعة المؤكدةماذا تعني؟
12 سبتمبر 2024امتلاء السدود وطنيًا 23.1%.قاع تاريخي للمقارنة.
يناير 2026امتلاء في حدود 30-32% في التقارير العامة.بداية تعافٍ ما زالت ضعيفة.
30 مارس 2026امتلاء وطني في حدود 58%.تحسن هيدرولوجي كبير.
2 مايو 2026نحو 67% وطنيًا، نحو 78% في الشمال، نحو 13% في الوسط.قمة هيدرولوجية قبل السحب الصيفي.
9 يونيو 2026مجلس وزاري مضيق يقر إعادة تنظيم المنظومات الريفية، وتجميع مياه الأمطار، والعدادات الذكية، وكشف التسربات، والتحويلات، والمياه غير التقليدية. [14، 48]الاتجاه السياسي سبق أسوأ أشهر يوليو وأغسطس؛ الاختبار يصبح التنفيذ لا الإعلان.
18 يونيو 2026تدشين محطة تحلية صفاقس بطاقة 100,000 م³/يوم.إضافة طاقة ساحلية مقاومة للجفاف.
يونيو 2026423 إشعارًا مواطنيًا، منها 374 انقطاعًا أو اضطرابًا غير معلن.ضغط على الخدمة رغم تحسن السدود.
من 5 يوليو 2026قطع مبرمج من منتصف الليل إلى الخامسة صباحًا في سوسة والمنستير والمهدية. [27]تقنين جهوي في ذروة الطلب.
يوليو 2026608 إشعارات، منها 549 انقطاعًا أو اضطرابًا غير معلن.أعلى مجموع شهري عُثر عليه في السلسلة.
17 أغسطس 2026محطة سوسة معلنة مكتملة 100% لكنها ما زالت في الاختبارات، من دون تأكيد ضخ للشبكة. [11]الطاقة المركبة ليست إمدادًا بعد.
24 أغسطس 2026عطل كهربائي بمحطة ضخ كركر يعطل التزويد في المهدية وصفاقس.رابط مباشر بين الكهرباء والماء.
2 سبتمبر 2026السدود نحو 50% وطنيًا، نحو 60% في الشمال، نحو 9% في الوسط.المتوسط الوطني يخفي ضعفًا جهويًا كبيرًا.
إنفوجرافيك بعنوان «السدود في تونس... ماذا حدث في 2024–2026؟» يعرض منحنى نسبة امتلاء السدود وطنيا من الطاقة القصوى عبر أربعة تواريخ: 23.1% في 12 سبتمبر 2024، وحوالي 30–32% في يناير 2026، و67% في 2 ماي 2026، ثم 50% في 2 سبتمبر 2026 (تراجع خلال الصيف)؛ ومنحنى الوسط: 9% في 2 ماي… حسب الرسم 13% في 2 ماي 2026 و9% في 2 سبتمبر 2026 (معطيات متوفرة فقط لهذين التاريخين)؛ وخريطة بمستوى السدود حسب الجهات في 2 سبتمبر 2026: الشمال حوالي 60% والوسط حوالي 9%. لوحة «الخدمة على الأرض خلال صيف 2026»: انقطاعات ليلية مبرمجة في سوسة والمنستير والمهدية بسبب تراجع الموارد وارتفاع الطلب؛ 549 انقطاعا أو اضطرابا غير معلن خلال جويلية 2026 وفق تقارير المرصد التونسي للمياه؛ و81 احتجاجا خلال الصيف بسبب أزمة المياه (23 في جوان، 34 في جويلية، 24 في أوت). الخلاصة: تحسن مخزون السدود في ربيع 2026، لكنه لم يتحول تلقائيا إلى خدمة أكثر استقرارا.
الرسم 5 — السدود في تونس: ماذا حدث في 2024–2026؟ تحسن مخزون السدود في ربيع 2026، لكنه لم يتحول تلقائيا إلى خدمة أكثر استقرارا.

تنبيهات المواطنين ليست إحصاءً إداريًا كاملًا للانقطاعات، لذلك لا يجوز تحويلها إلى «ساعات انقطاع» أو عدد سكان متأثرين. لكنها تصلح كمؤشر ضغط. فقد سجلت أشهر يونيو ويوليو وأغسطس معًا 1,433 إشعارًا، منها 1,284 انقطاعًا أو اضطرابًا غير معلن و81 تحركًا احتجاجيًا. وهذه الاحتجاجات الثلاثة الأشهر تعادل نحو 48% من مجموع 170 احتجاجًا سجله مرصد المياه في كامل سنة 2025. [20، 21، 22، 34]

كما أن السحب من المخزون بين مايو وسبتمبر مهم. هبطت نسبة الامتلاء الوطنية من نحو 67% إلى نحو 50% خلال أربعة أشهر، بينما هبط الوسط من نحو 13% إلى نحو 9%. تحسن الوضع مقارنة بأزمة 2024 كان حقيقيًا لكنه غير متوازن جغرافيًا وسرعان ما استهلكه الطلب الصيفي والتبخر والإطلاقات التشغيلية. [12، 35]

ويجب وضع 2026 داخل إطار التقنين الذي بدأ في مارس 2023. فقد مُنع استعمال مياه الشرب في الزراعة وري المساحات الخضراء وتنظيف الشوارع وغسل السيارات، وأعلنت الصوناد قطعًا ليليًا من التاسعة مساء إلى الرابعة صباحًا، ثم مُدّد القرار «إلى أجل غير مسمى». [31، 32] لذلك لم تكن برمجة صيف 2026 في الساحل، من منتصف الليل إلى الخامسة صباحًا في سوسة والمنستير والمهدية ابتداء من 5 يوليو، فكرة مرتجلة جديدة، بل تطبيقًا تشغيليًا لنظام تقنين وطني دخل صيفه الرابع. [27]

8
القسم 8 من 16

التحلية: ماذا تحل، وماذا لا تحل؟

التحلية تحل مشكلة محددة بكفاءة نسبية: توفر مصدرًا ساحليًا مقاومًا للجفاف، قليل الارتباط بالأمطار، ويمكنه تعويض مياه جوفية مستنزفة أو مالحة داخل منظومات مياه الشرب. لكنها لا تحل طلب الري الوطني، ولا تلغي اختناقات النقل، وتخلق في المقابل احتياجات كهرباء وكلفة ومدخلات بحرية وتصريفًا للمياه المالحة المركزة.

المحطةالوضع عند تاريخ الإقفالالطاقة الأولية الاسميةالتوسعة أو الملاحظة
جربة، مياه بحرتشغيل منذ 201850,000 م³/يومقابلة للتوسعة إلى 75,000
الزارات، مياه بحرتشغيل منذ 202450,000 م³/يومالتوسعة إلى 100,000 ضمن برنامج RESEau
صفاقس، مياه بحردُشنت 18 يونيو 2026100,000 م³/يومالصوناد تذكر قابلية توسعة إلى 250,000
سوسة، مياه بحرالأشغال مكتملة، والاختبارات التقنية مستمرة إلى 17 أغسطس على الأقل [11]50,000 م³/يومقابلة للتوسعة إلى 100,000، وضخ الشبكة غير مؤكد عند الإقفال
محطات قديمة للمياه الجوفية المالحةمحفظة تشغيليةقرقنة 3,300؛ قابس 34,000؛ جرجيس 15,000؛ جربة 25,000 م³/يوممياه تغذية وكلف مختلفة عن تحلية البحر

إنتاج جربة في 2023 يعطي تحذيرًا مفيدًا من استخدام الطاقة الاسمية كإنتاج سنوي. محطة 50,000 م³ يوميًا تنتج 18.25 مليون م³ سنويًا فقط إذا اشتغلت بكامل طاقتها كل يوم. جربة أنتجت فعليًا 15.2 مليون م³، ما يعني معامل تشغيل فعليًا يقارب 83.3% لتلك المحطة وتلك السنة. سنة واحدة في محطة واحدة ليست قاعدة هندسية وطنية، لكنها أفضل من افتراض 100% لكل مشروع. [2]

سيناريو 2030 في «المياه 2050» يتضمن 192 مليون م³ سنويًا من تحلية مياه البحر، أي متوسط تدفق يقارب 526,000 م³ يوميًا. هذا حجم كبير بالنسبة إلى مياه الشرب، لكنه صغير أمام طلب الري في السيناريو نفسه، 3,175 مليون م³ سنويًا. لذلك تختلف اقتصاديات استعمال التحلية لتأمين مياه الشرب الساحلية جذريًا عن فكرة استبدال السحب الزراعي الوطني بمياه البحر المحلاة. [1]

الطاقة في قلب المسألة. استهلكت الصوناد 563 GWh من الكهرباء في 2023 بكلفة قبل الأداءات بلغت 172 مليون دينار، وقالت المؤسسة إن الطاقة تمثل 28% من كلفة إنتاج مياه الشرب. وتتوقع الصوناد نحو 1,000 GWh سنويًا بحلول 2030 مع توسع الضخ والتحلية. دراسة تصميم JICA لمحطة صفاقس استعملت نحو 4.2 kWh لكل م³ للتناضح العكسي؛ وعند 100,000 م³ يوميًا وتشغيل كامل، تعادل هذه الكثافة نحو 153 GWh سنويًا لعملية التحلية. هذا حساب تصميمي لقياس الحجم وليس استهلاكًا مقاسًا للمحطة في 2026. [7، 28]

وفي أغسطس 2026 وضع مسؤول مشروع سوسة كلفة تحلية مياه البحر عند نحو 3 دنانير للم³. أما دراسة JICA لصفاقس في 2015 فاستعملت افتراضات تشغيل وصيانة أقل بكثير لأن السنة والمحطة وحدود الكلفة مختلفة. لذلك لا توجد «كلفة وطنية واحدة للتحلية» من دون تحديد المحطة والسنة وتعريفة الكهرباء والاستهلاك الرأسمالي وكلفة التمويل. [11، 28]

8.1 سوسة: المثال الذي يفرق بين الطاقة والإمداد

سوسة هي المشروع الأكثر تعليمًا في 2026. انطلقت الأشغال في 2018. وفي 17 يونيو 2026 قال الرئيس المدير العام للصوناد إن الأشغال المدنية والهندسية اكتملت، وإن الربط تم، وإن التشغيل الصناعي مستهدف في أجل أقصاه 3 يوليو. مر الموعد. وفي 7 أغسطس قال مسؤول المشروع إن الحزم الأربع جاهزة، لكن اختبارات المعالجة الأولية لم تبلغ الخصائص المطلوبة قبل مرحلة التناضح العكسي، وإن مياه المحطة لم تدخل الشبكة بعد. وفي 17 أغسطس وُصفت المحطة مرة أخرى بأنها مكتملة 100% لكنها ما تزال في طور التجارب، بطاقة اسمية 50,000 م³ يوميًا، والتشغيل ما يزال منتظرًا. [11، 36، 37]

سبب التعطل أهم من مجرد التأخير. تكهنت تقارير إعلامية بأن خصائص مياه المأخذ قد تؤدي إلى انسداد سريع لأغشية التناضح العكسي، لكن مسؤول المشروع أكد فقط أن الإشكال في اختبارات وضبط المعالجة الأولية. لذلك لا يرفع هذا البحث فرضية الانسداد إلى مرتبة الحقيقة. كما أن المحطة تأخذ مياهها عبر قناة تبريد محطة STEG بسيدي عبد الحميد، وهو ترابط مادي مباشر بين بنيتي الماء والكهرباء. [37]

سوسة تفرض التمييز بين أربعة تواريخ: اكتمال الأشغال، الجاهزية الميكانيكية، نجاح التشغيل التجريبي المطابق للمواصفات، ثم الضخ المستدام في الشبكة. الأمن المائي يبدأ فعليًا في المرحلة الرابعة، لا عند قص الشريط.

إنفوجرافيك بعنوان «محطة التحلية في سوسة: من الأشغال إلى الماء في الشبكة — اكتمال الأشغال لا يساوي ماء فعليا في الشبكة». بيانات المشروع: الهدف تعزيز إمدادات المياه في الوسط الساحلي ودعم الأمن المائي في سوسة والمنستير والمهدية والوطن القبلي وصفاقس؛ مصدر المياه قناة التبريد التابعة لـSTEG في سيدي عبد الحميد؛ الطاقة التصميمية 50,000 م³ في اليوم؛ الإنتاج السنوي النظري 18.25 مليون م³ في السنة عند التشغيل الكامل 100%؛ تدعم تزويد حوالي 3.7 مليون نسمة. الجدول الزمني: بدء المشروع 2018؛ 17 جوان 2026 اكتمال الأشغال المدنية والربط بالشبكة مع تحديد 3 جويلية 2026 هدفا لبدء التشغيل؛ 7 أوت 2026 تسجيل مشاكل في الاختبارات والإعدادات ولم يُضخ أي ماء في الشبكة؛ 17 أوت 2026 المحطة لا تزال في مرحلة التجارب ولم يتم بعد تحقيق ضخ مستقر وطبيعي في الشبكة. رسم مبسط لمراحل الإنتاج: سحب المياه، ثم المعالجة الأولية (الترشيح والتهيئة) حيث تواجه المحطة مشاكل، ثم التناضح العكسي (RO)، ثم مياه مطابقة للمواصفات، ثم النقل إلى الشبكة نحو سوسة والمناطق المجاورة. ملاحظة: الرسم توضيحي مبسط ولا يعكس التصميم الهندسي التفصيلي.
الرسم 6 — محطة التحلية في سوسة: من الأشغال إلى الماء في الشبكة. اكتمال الأشغال لا يساوي ماء فعليا في الشبكة؛ الجدول الزمني ومراحل الإنتاج (رسم توضيحي مبسط).
9
القسم 9 من 16

الزراعة: القطاع الحاسم

الزراعة ليست فصلًا جانبيًا في أزمة المياه، بل هي قلب جانب الطلب لأنها تستخدم نحو ثلاثة أرباع السحب الوطني من المياه العذبة. ويحذر البنك الدولي من أن رفع كفاءة الري داخل الضيعة قد لا يخفض السحب الكلي إذا استعمل الفلاح التوفير لتوسيع المساحة المروية أو تكثيف الإنتاج. هذا «الأثر الارتدادي» يعني أن المعدات وحدها لا تكفي؛ يجب ربطها بسقوف حجمية، وعدادات، واقتصاديات المحاصيل، وإنفاذ القواعد على مستوى الحوض. [4، 18]

تضيف بحوث التجارة بُعدًا مهمًا إلى سياسة المحاصيل. دراسة لسنة 2025 تربط الإنتاج الجهوي بالتجارة وبالبصمة المائية للري خلصت إلى أن الزيتون والتمور يحملان القسم الأكبر من المياه الزرقاء الافتراضية في الصادرات الزراعية. وفي النص الكامل، يقدر الباحثون متوسط الصادرات السنوية من المياه الزرقاء بنحو 336 مليون م³ عبر التمور و366 مليون م³ عبر زيت الزيتون وفق منهجهم. كما يقدرون إنتاجية مياه الري في التصدير بنحو دولار واحد للم³ للتمور، و2 إلى 3 دولارات للم³ للزيتون وزيت الزيتون، ويصفون هذه القيم صراحة بأنها منخفضة نسبيًا: فالحمضيات والطماطم والحبوب يمكن أن تبلغ إنتاجية مائية في الري تصل إلى عشرة أضعاف. هذه بصمات مائية نموذجية وليست قياسات مباشرة للسحب الوطني، كما أن جانبًا كبيرًا من الزيتون بعلِيّ. لذلك تستعمل هذه الأرقام لطرح سؤال التخصيص وكلفة الفرصة، لا للقول إن كل صادرات الزيتون «تهدر» المياه الجوفية. [49]

السؤال السياسي هو: هل تُوجه المياه الزرقاء النادرة نحو المزيج الذي تريده تونس من الأمن الغذائي، والدخل الريفي، وقيمة الصادرات، والاستدامة البيئية؟ يمكن لبلد نادر المياه أن يختار عقلانيًا تصدير بعض المحاصيل عالية القيمة واستيراد سلع كثيفة المياه. المشكلة ليست التجارة بحد ذاتها، بل تخصيص المياه الجوفية دون أن تعكس الرخص والأسعار والحوافز ندرة الحوض واستنزافه.

وتبقى كفاءة الري في الضيعة مجالًا حقيقيًا للتوفير. دراسة تونسية في 2026 حول جدولة الري علميًا سجلت في المتوسط خفضًا لاستعمال المياه بـ25.5%، وخفضًا للطاقة بـ22%، مع تحسن في المردودية تحت طريقة الإدارة المختبرة. لكن التصميم كان ملاحظة مقارنة وليس تجربة عشوائية: اختيرت ضيعات «رائدة» أو متقدمة تلقت إرشاد الفريق البحثي وقورنت بضيعات «متوسطة» تدار تقليديًا في ظروف محصولية مشابهة. هذا يخلق خطر الانتقاء واختلاف جودة الإدارة. لذلك لا يمكن ضرب 25.5% مباشرة في 2.9 مليار م³ من السحب الزراعي واعتبار الناتج توقعًا وطنيًا، لكنه يثبت أن القياس والجدولة والإدارة الزراعية الجيدة قادرة على توفير مياه فعلية عندما تنفذ جيدًا. [50]

الإصلاح الزراعي الواقعي يتكون من أربعة أجزاء: عدادات وسقوف للضخ الجوفي حسب الحوض، وتعريفات ورخص ري تستعمل لفرض السقف لا لتحصيل الكلفة فقط، ودعم للمحاصيل والممارسات التي تحقق قيمة اقتصادية أو غذائية أعلى لكل وحدة من المياه الزرقاء النادرة، وقياس التوفير الصافي على مستوى الحوض بدل اعتبار تركيب الري بالتنقيط وحده «ماءً تم توفيره».

10
القسم 10 من 16

السدود والتحويلات والتبخر والترسبات

عبأت تونس بالفعل معظم الإمكانات السطحية التي يمكن الوصول إليها اقتصاديًا. يمكن لسدود إضافية أن تحسن التنظيم والحماية من الفيضانات والتخزين بين المواسم وتعويض طاقة ضائعة، لكنها لا تستطيع خلق جريان لم يعد يسقط أصلًا بسبب تغير المناخ. تقديرات البنك الدولي تضع تعبئة الإمكانات السطحية في حدود 95%. [4]

لذلك تصبح منظومة تحويل المياه من الشمال إلى الساحل مهمة بقدر السدود. قناة مجردة-الوطن القبلي يبلغ طولها نحو 120 كلم وبطاقة اسمية تقارب 16 م³/ثانية. المراجع الهندسية تصفها بأنها تصل إلى التشبع في فترات الذروة وتعاني مخاطر التقادم. مشروع مدعوم من KfW في 2026 استهدف تحديث محطة الضخ ببجاوة من نحو 12 إلى 16 م³/ثانية. وتذكر SECADENORD تحويل نحو 461 مليون م³ بين السدود في 2023. [15، 16، 17]

كما يتضمن برنامج تدعيم موارد الصوناد خزان التنظيم في القلعة الكبرى بسعة 33 مليون م³ ومحطة معالجة تقليدية بطاقة 350,000 م³ يوميًا. هذه طاقة معالجة وليست موردًا هيدرولوجيًا جديدًا. هي تحسن القدرة على معالجة المياه الخام ونقلها، ولا يجوز إضافتها إلى الميزان الوطني كما لو كانت مياه تحلية جديدة. [10، 38]

وتفقد السدود جزءًا من أدائها مع الزمن بسبب الترسبات. مؤشر وزاري مبني على سعة مرجعية قدرها 1,970 مليون م³ قدر الترسبات بنحو 445 مليون م³ في 2005، وتوقع 618 في 2015، و877 في 2030، و1,222 في 2050، أي 22.59% و31.37% و44.52% و62.03% من السعة المرجعية. نص المصدر يخطئ في إسناد 62% إلى 2030، بينما يضعها الجدول نفسه في 2050. هذه توقعات قديمة وليست قياسات باتيمترية لسنة 2026، لكنها تفسر لماذا يمكن للسعة الاسمية للسد أن تبالغ في التخزين القابل للاستعمال. [30]

والتبخر ذو حجم وطني مهم أيضًا، لكن رقمين متقاربين في الأدلة يقيسان شيئين مختلفين ولا ينبغي أن يُقرأ أحدهما كأنه يؤكد الآخر. مؤشر تاريخي يضع تبخر خزانات السدود وحده عند 191 مليون م³ في 2005. في المقابل تحمل «المياه 2050» سطر سيناريو قدره 194 مليون م³ سنويًا يجمع التبخر والتسرب من خزانات السدود حتى 2035. الرقم الثاني إذن ليس تحديثًا للرقم الأول. ولقياس الحجم فقط، يساوي تقريبًا كامل تحلية مياه البحر المخطط لها في 2030، أي 192 مليون م³ سنويًا؛ لكن ليس كل فاقد من الخزان قابلًا للاسترجاع تقنيًا، وقد يساهم جزء من التسرب في تغذية المياه الجوفية. [1، 30]

11
القسم 11 من 16

إعادة استعمال المياه المعالجة: حجم كبير على الورق، مورد أصغر عند الاستعمال

كثيرًا ما تقدم إعادة الاستعمال كأنها مصدر جديد واضح لأن تونس تعالج كمية كبيرة من المياه المستعملة. لكن الفرق الأساسي هو بين الحجم الإجمالي الخارج من محطات التطهير وبين المياه المطابقة للمواصفات والقابلة للتخزين والنقل والمقبولة فعليًا لدى المستخدمين. تضع تقارير القطاع حجم المياه المعالجة في حدود 292 مليون م³ سنويًا، بينما تصف وثائق البنك الدولي إعادة الاستعمال الفعلية بأنها في حدود 1% من الإمداد الوطني، وتشير إلى أن نحو 27% من المياه المعالجة لدى ONAS لا تحترم المعايير الوطنية. [4، 29]

تحد الإمكاناتَ الملوحةُ، وجودة المعالجة، والموسمية، والقيود على المحاصيل، وقبول الفلاحين، والمسافة بين محطات التطهير وحقول الاستعمال. تفترض «المياه 2050» إعادة استعمال 143 مليون م³ سنويًا في 2030 و196 مليون م³ في 2035. هذه قيم سيناريو. إذا تأخر التنفيذ يصبح الرصيد الجوفي أسوأ من السيناريو، وإذا عوضت المياه المعالجة المياه الجوفية فعلًا، م³ بم³ وفي الحوض نفسه، يمكنها تحسين التوازن بوضوح. [1]

12
القسم 12 من 16

الفوارق الجهوية، الماء الريفي، الجودة، والمياه المعلبة

تخفي المتوسطات الوطنية ثلاث جغرافيات مختلفة: شمالًا أكثر رطوبة يحتفظ بمعظم الموارد السطحية، وساحلًا يضم طلبًا حضريًا وسياحيًا وصناعيًا كبيرًا، ووسطًا وجنوبًا يزداد فيه الاعتماد على المياه الجوفية وتشتد الملوحة. لهذا فإن أمن المياه في تونس مشكلة جغرافيا مترابطة بالشبكات، لا مجرد جدول توازن وطني.

الخدمة الريفية مختلفة مؤسساتيًا أيضًا. بيانات تاريخية للصوناد في 2007 أظهرت تغطية حضرية 100%، لكن 46.7% فقط من الريف كان مخدومًا مباشرة من الصوناد، فيما كان «الهندسة الريفية» يخدم 45.4% إضافية، لتبلغ التغطية الريفية المجمعة 92.1%. هذه الأرقام قديمة جدًا ولا يجوز استعمالها كنسب 2026، لكنها تثبت أن إحصاءات الصوناد وحدها لا تمثل تعدادًا كاملًا للخدمة الريفية. وفي 9 يونيو 2026، قبل أسوأ أشهر الصيف، أقر مجلس وزاري مضيق إعادة تنظيم تدريجية تتجه إلى نقل إدارة المنظومات المائية الريفية نحو الصوناد وإسناد المشاريع الجديدة مباشرة إليها. أهمية التوقيت أن الدولة أعلنت إصلاحات مناسبة من حيث الاتجاه قبل انهيار الخدمة في يوليو وأغسطس؛ لذلك المشكلة ليست غياب الأفكار فقط، بل سرعة التنفيذ وقدرة المنظومة. [14، 30، 48]

الجودة تخلق شكلًا آخر من الندرة. بيانات تاريخية لوزارة البيئة والصوناد أظهرت أن مياه الشرب الموزعة ذات ملوحة أقل من 1 غرام/لتر كانت تتركز أساسًا في الشمال والوسط الغربي وتغطي قليلًا أكثر من 60% من السكان، بينما تجاوزت بعض مناطق الجنوب الغربي والجنوب الشرقي 2 غرام/لتر. هذه خريطة قديمة ولا ينبغي استعمالها كصورة حالية، لكنها تفسر لماذا تنتقل الأسر إلى المياه المعلبة بسبب الطعم والملوحة، لا بسبب الانقطاع وحده. [30]

وفي صيف 2026 اتضح أن المياه المعلبة منظومة بديلة لها هشاشتها الخاصة. تحدثت تقارير القطاع عن 31 وحدة تعليب، وطاقة نظرية تقارب 520,000 قارورة في الساعة، وحاجة قصوى تقارب 10 ملايين لتر يوميًا، وزيادة في الطلب بنحو 30%. ساهم الحر الشديد وانقطاعات الكهرباء في الندرة؛ وفرضت الدولة سقوفًا للأسعار وهوامش الربح؛ كما حجزت السلطات 12,672 قارورة سعة لترين مخزنة خارج قنوات التوزيع العادية في المنستير. لذلك لا يمكن اعتبار المياه المعلبة احتياطًا خاصًا غير محدود لفشل الشبكة العمومية. [42، 43، 47]

13
القسم 13 من 16

التمويل والحوكمة: القدرة على التنفيذ

الأمن المائي يحتاج استثمارات كبيرة، لكن المشكلة المالية أوسع من إيجاد تمويل لمحطات جديدة. على الصوناد أن تصون عشرات آلاف الكيلومترات من الشبكة، وتدفع فاتورة كهرباء متزايدة، وتحصّل مستحقاتها، وتحمي التعريفة الاجتماعية، وتمول الإحلال، وفي الوقت نفسه تضيف تحلية ومعالجة ونقلًا جديدًا.

تقدر وثائق البنك الدولي أن الصوناد تسترجع نحو 90% من تكاليف التشغيل والصيانة. وتضع أرقام منشورة عن إدارة الصوناد المستحقات عند 1.084 مليار دينار، منها 777 مليونًا لدى الأسر و268 مليونًا لدى المؤسسات والإدارات العمومية. وشمل برنامج جدولة نحو 300 مليون دينار لفائدة نحو 1.5 مليون مشترك، أي حوالي 44% من قاعدة المشتركين. [4، 39]

ارتفعت التعريفات خارج الشريحة الاجتماعية المحمية، لكن مشكلة تغطية الكلفة قديمة. مؤشرات تاريخية تظهر أن سعر البيع المتوسط كان أعلى من كلفة الوحدة في 1997، لكنه أصبح أدنى منها بحلول 2007. وأبقى قرار 2024 الشريحة الأدنى، حتى 20 م³ في الثلاثي، عند 0.200 دينار للم³، بينما وصلت الشرائح العليا إلى 2.310 دينار للم³، بما في ذلك السياحة. التحدي إذن هو تحسين تغطية الكلفة من دون جعل الحد الأدنى من المياه غير قابل للتحمل للأسر الهشة. [30، 40، 41]

تقدر «المياه 2050» استثمارات خطة العمل بنحو 73.6 مليار دينار، وحاجة سنوية إضافية متوسطة في حدود 2.6 مليار دينار فوق المشاريع الملتزم بها أصلًا. برنامج البنك الدولي لسنة 2026 له غلاف يصل إلى 700 مليون دولار على عشر سنوات، منها 332.5 مليون دولار في المرحلة الأولى. هذه الأرقام ليست قابلة للمقارنة المباشرة، لكن قياس الحجم مفيد: توزيع 700 مليون دولار بالتساوي على عشر سنوات وتحويلها بسعر دائري 3 دنانير للدولار يعطي نحو 210 ملايين دينار سنويًا، أي نحو 8% من الحاجة السنوية الإضافية المقدرة بـ2.6 مليار دينار. هذه ليست «نسبة تغطية تمويلية»، بل دليل على أن برنامج مانح واحد لا يمكنه تمويل الاستراتيجية الوطنية وحده. [1، 5]

التشتت المؤسسي جزء من فجوة التنفيذ. المياه السطحية والجوفية والري ومياه الشرب والتطهير وإعادة الاستعمال موزعة بين مؤسسات مختلفة. مجلة المياه لسنة 1975 ما تزال أساسًا قانونيًا رئيسيًا، فيما تعثرت إصلاحات متتالية. مجلس 9 يونيو 2026 أقر أو دعم نقلًا تدريجيًا للمنظومات الريفية نحو الصوناد، وتجميع مياه الأمطار في البناء الجديد، وتوسيع المياه غير التقليدية، والتحويلات بين الأحواض، والطاقة البديلة، والعدادات الذكية، وتجديد الشبكات، والكشف الذكي عن التسربات. كل ذلك أُعلن قبل أسوأ أشهر الصيف. لذلك معيار النجاح هو التنفيذ: الصفقات، والعدادات، والكيلومترات المجددة، والم³ الموفرة، والآبار الخاضعة للرقابة، والمياه التي تصل فعلًا إلى المستخدم. ولا يجوز قراءة تاريخ تحديث لاحق لصفحة رئاسة الحكومة باعتباره مجلسًا جديدًا في سبتمبر. [14، 48]

14
القسم 14 من 16

ماذا يحدث بحلول 2030 و2035؟

يجب قراءة «المياه 2050» كسيناريو لا كتوقع مؤكد. فهي تفترض بنية تحتية وإجراءات إدارية قد تنفذ أو تتأخر. أهم ما تكشفه هو أن المياه الجوفية تبقى في حالة تجاوز حتى بعد الإجراءات. كما يتضمن المصدر فارق تقريب ثانٍ قدره 1 مليون م³: المجموع غير التقليدي المطبوع في 2035 هو 460 مليون م³، بينما مكونا التحلية وإعادة الاستعمال المعروضان، 265 + 196، يجمعان إلى 461. يحافظ هذا البحث على المجموع المطبوع ويكشف عدم التطابق بدل تصحيحه بصمت. [1]

بند السيناريو20302035التفسير
إجمالي الموارد في السيناريو5,482 مليون م³5,607 مليون م³يشمل الموارد التقليدية وغير التقليدية وفق محاسبة الاستراتيجية.
الموارد المضمونة لمياه الشرب + الري3,941 مليون م³4,067 مليون م³أقل من الإجمالي لأن الموثوقية مهمة.
طلب مياه الشرب880 مليون م³930 مليون م³طلب سيناريو، وليس فواتير الصوناد.
طلب الري3,175 مليون م³3,082 مليون م³يبقى القطاع المهيمن على الطلب.
تحلية مياه البحر192 مليون م³265 مليون م³موجودة أصلًا داخل السيناريو.
إعادة استعمال المياه المعالجة143 مليون م³196 مليون م³موجودة أصلًا داخل السيناريو.
الرصيد الجوفي المتبقيعجز 334 مليون م³عجز 186 مليون م³الاستغلال المفرط يبقى بعد الإجراءات المفترضة.
نسبة استغلال المياه الجوفية115%108%نسبة تقريبية في السيناريو.

قاعدة منع الاحتساب المزدوج حاسمة. لا يجوز إضافة 192 مليون م³ من التحلية و143 مليون م³ من إعادة الاستعمال في 2030 مرة أخرى باعتبارهما «الحل» لعجز المياه الجوفية البالغ 334 مليون م³، لأنهما موجودان أصلًا داخل السيناريو الذي ينتج هذا العجز. أي استراتيجية تريد الوصول إلى التوازن قبل ذلك تحتاج وفورات صافية أو إحلالًا إضافيًا فوق افتراضات «المياه 2050».

أما الخطوة المناخية بعد 2035 فهي قاسية أيضًا. تنخفض في استراتيجية «المياه 2050» الإمكانات السطحية المتوسطة من 2,732 إلى 2,186 مليون م³ سنويًا، أي 546 مليون م³ أو نحو 20%، في عمودي 2040 و2050 اللذين يحملان صراحة سيناريو RCP 4.5 للفترة المناخية 2041-2063. وتنخفض الفئة الأعلى موثوقية، المضمونة في 19 سنة من كل 20، من 851 إلى 510 ملايين م³، أي نحو 40%. هنا يظهر تعارض منهجي حقيقي مع تقرير المناخ والتنمية للبنك الدولي، لا مجرد اختلاف في المقام: فالصفحة 20 تقول حرفيًا إن “surface water resources could decline by 41 percent by 2050”، وتربط ذلك أيضًا بسيناريو RCP 4.5، مع إرجاع نحو ثلث الانخفاض إلى زيادة التبخر-النتح ونحو ثلثيه إلى تراجع الأمطار. الكمية العامة والأفق والمسار المناخي متقاربة بما يكفي لمنع معاملتهما كمقياسين منفصلين؛ لكن المصدرين يستخدمان نماذج ومرجعيات حسابية مختلفة، ولم يُحسم في هذه المراجعة سبب الفارق بين نحو 20% و41%. لذلك يُحفظ الرقمان كتعارض منهجي مفتوح في سجل التناقضات بدل دمجهما أو اختيار أحدهما بلا تفسير. أما رقم البنك الدولي الآخر، وهو فجوة عرض وطلب تبلغ 1,139 مليون م³ سنويًا أو 28% من الطلب غير الملبى بحلول 2050 تحت RCP 8.5، فهو مقياس مختلف فعلًا ولا يُقارن مباشرة بنسبة تراجع الموارد السطحية. [1، 6]

14.1 سيناريو استمرار المسار الحالي

إذا استمر المسار الحالي، أي تنفيذ جزئي للمشاريع، واستمرار الاستنزاف الجوفي، ونمو تدريجي للتحلية، وتجديد بطيء للشبكات، وإنفاذ ناقص للقواعد الزراعية، فمن المرجح أن تنتج تونس مفارقة: بنية تحتية أكثر، لكن تقنين محلي مستمر. تحصل المدن الساحلية على موارد أكثر مقاومة للجفاف، بينما تستمر الموائد في الوسط والجنوب بالانخفاض؛ وترتفع كلفة الطاقة؛ وتبتلع أعطال الشبكة جزءًا من الإنتاج الجديد؛ وتتكرر القطوعات في موجات الحر وذروة الطلب. هذا حكم سيناريو مبني على بنية النظام، وليس توقعًا رسميًا.

14.2 سيناريو تسريع تصحيح الميزان

تظهر الحسابات أن إغلاق عجز المياه الجوفية في 2030 يتطلب إجراءات تحرك مئات ملايين الأمتار المكعبة سنويًا، لكن لا يجوز مقارنة الرصيد الجوفي مباشرة إلا بتغييرات تؤثر فعلًا في سحب المياه الجوفية. لتقدير الحجم، يخفض افتراض 10% من السحب الزراعي لسنة 2022 نحو 292 مليون م³ من السحب الخام، لكن السلسلة الوطنية لا تبين كم من هذا التخفيض سيقع على الموائد الجوفية بدل الموارد السطحية، ولا كيف ستتغير عودة المياه. وفي شبكة مياه الشرب، يجب استعمال سيناريو المردودية الذي يخفض السحب فعلًا: تثبيت الاستهلاك المسجل عند 516.0 مليون م³ ورفع المردودية من 77.3% إلى 90%. عندها تنخفض المياه المطلوبة داخل التوزيع من 667.9 إلى نحو 573.3 مليون م³، أي 94.6 مليون م³ أقل. وبنسبة الإنتاج إلى التوزيع في 2023 يعادل ذلك نحو 109.5 ملايين م³ من الإنتاج المتجنب؛ وإذا انعكس خفض المصادر على مزيج 2023، يكون نحو 41.8 مليون م³ من المياه الجوفية التقليدية، أو نحو 47.4 مليون م³ مع إدراج المياه الجوفية المالحة المحلاة والمنزوعة الحديد. هذا الافتراض الخاص بتوزيع المصادر توضيحي وليس توقعًا تشغيليًا. الخلاصة الدفاعية هي أن العجز المتبقي لا يغلق بجمع وفورات مختلفة الطبيعة، بل بإجراءات حسب الأحواض تثبت أنها تخفض السحب الصافي من المياه الجوفية. [1، 2، 18]

15
القسم 15 من 16

ماذا ينبغي على تونس أن تفعل فعليًا؟

يجب أن يتبع ترتيب الأولويات أثر الإجراء على الميزان المائي، لا ظهوره السياسي أو الإعلامي. الجدول التالي يفصل عمدًا بين إجراءات السيطرة العاجلة والمشاريع الرأسمالية طويلة الدورة.

الأولويةالإجراءالأجلالأثر المائي/الأمنيلماذا؟
1عدادات وسقوف للسحب الجوفي حسب الحوض، استكمال جرد الآبار، القياس عن بعد، وإغلاق أو تسوية الآبار ضمن حصص مستدامة.0-3 سنواتعالٍ جدًا للمخزون طويل الأمدلا تنجح أي استراتيجية إمداد إذا بقي استخراج المياه الجوفية بلا سيطرة.
2برنامج وطني لخسائر الشبكة: تقسيم الشبكات إلى مناطق قياس، إدارة الضغط، كشف نشط للتسرب، تجديد العدادات، واستبدال الخطوط الأسوأ.0-5 سنواتعالٍ، عشرات ملايين م³/سنة ممكنةالماء المسترجع من الشبكة غالبًا أسرع وأرخص من تطوير مصدر جديد.
3حماية موثوقية الصيف: تكرار في المضخات، طاقة احتياطية، قطع غيار حرجة، تقسيم الضغط، قواعد تشغيل، وخزن استعجالي.0-3 سنواتعالٍ في الموثوقيةيستهدف مباشرة نمط فشل 2026.
4إصلاح تخصيص المياه في الزراعة: سقوف حجمية، جدولة الري، إنتاجية الماء حسب المحصول، تسعير/رخص المياه الجوفية، والسيطرة على الأثر الارتدادي.1-8 سنواتعالٍ جدًا وطنيًاالزراعة تستعمل نحو ثلاثة أرباع السحوبات.
5تنفيذ التحلية حيث تعوض مياهًا جوفية ساحلية وتؤمن مياه الشرب، مع نشر الإنتاج والطاقة والكلفة الفعلية.1-8 سنواتعالٍ جهويًاأفضل استعمال لها مياه الشرب الساحلية، لا تعويض الري الوطني.
6توسيع إعادة الاستعمال المطابقة للمواصفات مع التخزين وشبكات نقل مخصصة للمستخدمين.1-8 سنواتمتوسط إلى عالٍالإمكان كبير، لكن المعالجة الإجمالية ليست استعمالًا فعليًا.
7تحديث التحويلات من الشمال إلى الساحل واختناقات المعالجة وإضافة بدائل تشغيلية.1-10 سنواتعالٍ للموثوقية الجهويةالماء في سدود الشمال لا ينفع إذا تعذر نقله عند ذروة الطلب.
8جعل الصوناد قابلة للتمويل والاستثمار: تحصيل، دعم موجه، شفافية في تغطية الكلفة، وعقود أداء.0-10 سنواتإجراء تمكينيلا يمكن صيانة البنية التحتية بعجز نقدي مزمن.
9إدارة تآكل قدرة السدود: قياس الترسبات، مقاومة انجراف الأحواض، تحسين التشغيل، والتخطيط الواعي بالتبخر.2-15 سنةمتوسط لكنه استراتيجي«المياه 2050» تحمل سطر سيناريو بـ194 مليون م³/سنة لفواقد التبخر + التسرب حتى 2035؛ حجمه وطني لكنه ليس قياسًا فعليًا لسنة 2026.
10نشر لوحة وطنية واحدة قابلة للتدقيق بتعريفات مشتركة بين الصوناد وDGRE وONAS والسدود والري.0-2 سنةمضاعف للحوكمةكثير من الخلافات الحالية ناتج عن تعريفات ومقامات غير متطابقة.
إنفوجرافيك بعنوان «الأمن المائي في تونس: ما الذي يجب فعله، وبأي ترتيب؟ حل مستدام يتطلب إجراءات متكاملة تُنفذ على مراحل وفق الأولوية والأثر». ثلاث مراحل من اليمين إلى اليسار: (1) الآن–2026 لوقف التدهور وتحسين الوضع الحالي: توفير المياه (إصلاح التسريبات، إدارة الضغط في الشبكات، تركيب العدادات، تحسين كفاءة الري)، حماية المخزون (غلق الآبار غير القانونية، تعزيز المراقبة والردع، الحد من الاستغلال المفرط)، تحسين الموثوقية (صيانة الشبكات والضخ، تقليص الأعطاب، تحسين التدخل السريع)، إصلاح المنظومة (مراجعة التعرفة، حماية الأسر الهشة، تحسين الحوكمة والتنفيذ)؛ (2) إلى 2030 لتوسيع الحلول وضمان الاستدامة: تعميم العدادات الذكية وخفض التسربات وتحديث أساليب الري، ومواصلة مشاريع التحلية وتوسيع إعادة استعمال المياه المعالجة والتغذية الاصطناعية حيث تكون مجدية، وتعميم مراقبة الموائد الجوفية والحد من التملح، وتجديد الشبكات الكبرى وتعزيز النقل بين الجهات والرقمنة، وتأمين التمويل المستدام والشفافية والمساءلة؛ (3) بعد 2030 للاستدامة والمرونة. جدول مقارنة عامة بين أنواع التدخلات (تقليل الهدر، حماية المخزون الجوفي، إضافة موارد، تحسين الموثوقية، إصلاح المنظومة) حسب الاستعجال ومدة التنفيذ والأثر المائي والأهمية الاستراتيجية (تقييم نوعي). تحذير من العدّ المزدوج: تحلية مياه البحر وإعادة استعمال المياه المعالجة مدرجتان أصلا في سيناريو Eau 2050 (192 مليون م³ في السنة من التحلية و143 مليون م³ في السنة من إعادة الاستعمال)، ورغم ذلك لا يزال هناك عجز جوفي قدره 334 مليون م³ في السنة؛ لذلك لا يجوز إضافتهما مرة ثانية كأنهما حل جديد لكامل ذلك العجز. الخلاصة: لا يوجد مشروع واحد يغلق الفجوة.
الرسم 7 — الأمن المائي في تونس: ما الذي يجب فعله، وبأي ترتيب؟ حل مستدام يتطلب إجراءات متكاملة تُنفذ على مراحل وفق الأولوية والأثر، من دون عدّ مزدوج للتحلية وإعادة الاستعمال.

ويجب أن تحكم التنفيذ ثلاثة مبادئ. أولًا، قياس النتائج المسلمة لا المشاريع المعلنة: م³ موفرة، كيلومترات مجددة، آبار بعدادات، مياه معالجة مطابقة ومعاد استعمالها، جاهزية المحطات، وساعات الانقطاع. ثانيًا، حماية الأسر الهشة بتعريفة اجتماعية مستهدفة بدل تجميد كامل هيكل الأسعار. ثالثًا، نشر موازنات مائية حسب الأحواض حتى لا تتحول وفورات الكفاءة إلى ذريعة لتوسيع السحب فوق الحدود المستدامة.

16
القسم 16 من 16

ما نوع أزمة المياه التي تعيشها تونس؟

الأدلة تسمح بإجابة دقيقة. تونس تعيش أزمة ندرة هيكلية لأن المياه المتجددة الطبيعية للفرد منخفضة جدًا. وتعيش أزمة موثوقية لأن جزءًا كبيرًا من الإمكانات السطحية غير مضمون ولأن تغير المناخ يخفض الموارد القابلة للاعتماد عليها. وتعيش أزمة استنزاف لأن المياه الجوفية تُسحب أسرع من تغذيتها. وتعيش أزمة تخصيص لأن الزراعة تهيمن على السحوبات بينما لا تنعكس ندرة الأحواض والاستنزاف وإنتاجية الماء بصورة متسقة في الرخص والأسعار وحوافز المحاصيل. وتعيش أزمة بنية تحتية لأن خسائر الشبكات وتقادم القنوات واختناق التحويلات وفشل التشغيل التجريبي تفصل بين «الإنتاج» وبين الماء الذي يصل فعلًا. وتعيش أزمة جهوية لأن المتوسط الوطني للسدود يخفي ضعف الوسط والجنوب. وتعيش أزمة مالية وحوكمية لأن الصيانة والعدادات والاستثمار تحتاج مالًا وقدرة تنفيذية أكثر مما تقدمه المنظومة بصورة منتظمة.

صيف 2026 لم يخلق هذه المشكلات، بل كشف كيف تتفاعل. كانت السدود أكثر امتلاء بكثير من 2024، وحصلت صفاقس على محطة تحلية كبرى، ومع ذلك استمر التقنين في الساحل، وقفزت إشعارات المواطنين، وأصبحت المياه المعلبة نفسها نادرة. هذا هو شكل أزمة أمن مائي متعددة الطبقات.

لذلك الحل ليس «ابنوا سدودًا أكثر»، ولا «ابنوا تحلية أكثر»، ولا «أصلحوا التسربات»، ولا «اطلبوا من الفلاحين الاقتصاد» كل واحد منها بمعزل. تونس تحتاج برنامج ميزان مائي يوقف استنزاف الموائد، ويزيد في الوقت نفسه إمداد مياه الشرب المضمون ويخفض الخسائر. الاستراتيجية الرسمية نفسها توضح الحجم: بعد التحلية وإعادة الاستعمال المفترضتين، يبقى الاستغلال الجوفي أعلى من التوازن بنحو 334 مليون م³ سنويًا في 2030. هذا هو الرقم الذي يجب على أي استراتيجية جدية أن تتغلب عليه من دون احتساب مزدوج.

قسم مرجعي

التناقضات والادعاءات التي يجب أن تبقى مقيدة بالتعريف

الادعاء أو التعارضماذا تقول الأدلة؟قاعدة النشر
850 م³ للفرد في 1996المؤشر التاريخي الأولي يعطي 444 م³ للإجمالي و372 م³ للمتجدد فقط.لا يُستعمل 850 إلا إذا حُدد بسط ومصدر مختلفان. [30]
التحلية 2% / 5.9%2% على مقام وطني واسع؛ 5.9% من إنتاج الصوناد في 2023 عند جمع تحلية المياه الجوفية المالحة ومياه البحر.يجب ذكر المقام دائمًا. [2، 4]
مردودية الصوناد 77.7% / الحساب الخام 77.3%المؤشر الرسمي يختلف قليلًا عن حساب الأحجام المقربة.يحفظ الرقمان، ويستعمل 77.3% في الحسابات المرتبطة بالأحجام المنشورة. [2]
«39% تسرب»الفارق بين الإنتاج والفوترة يجمع مراحل متعددة.يستعمل فارق التوزيع 22.7% عند مناقشة الفاقد المبني على الأحجام الخام. [2]
الفصل 158: الحد الأدنى 50 أو 60 دينارًانص FAOLEX المدمج يطبع 50، بينما تذكر تقارير معاصرة 60.يبقى الخلاف مفتوحًا حتى التحقق من سلسلة تعديلات الرائد الرسمي النافذة. [33]
الترسبات 62% بحلول 2030نص المصدر يتعارض مع جدوله، الذي يعطي 44.52% في 2030 و62.03% في 2050.تستعمل قيم الجدول ويُكشف التعارض. [30]
36 مليار م³ «موارد مائية» موزعة حسب القطاعاتصياغة FTDES لسنة 2024 تبدو خليطًا بين حجم التساقطات الخام ووحدات الموارد وحصص السحب.لا تُستعمل كميزان وطني للمياه القابلة للاستعمال. [44]
سوسة 50,000 م³/يومالطاقة الاسمية موجودة قبل تأكيد الضخ المستدام؛ حتى 17 أغسطس بقيت المحطة في التجارب. [11]لا تُحسب كمورد فعلي قبل تحقق الضخ المستدام. [36، 37]
مياه زيت الزيتون الافتراضية: 366 مليون م³/سنة مقابل 2.44 كم³Kekli وآخرون يقدرون المياه الزرقاء المصدرة عبر زيت الزيتون؛ Souissi وآخرون يقدرون إجمالي المياه الافتراضية بمنهج وفترة وحدود خضراء/زرقاء مختلفة.لا تُعرض كخلاف على الكمية نفسها؛ يجب ذكر نوع الماء والفترة والمنهج. [49، 51]
الموارد غير التقليدية في 2035: 460 مقابل 461 مليون م³«المياه 2050» تطبع 460 كمجموع، بينما 265 تحلية + 196 إعادة استعمال = 461.يحفظ المجموع المطبوع ويكشف فرق المصدر بـ1 مليون م³. [1]
تراجع الموارد السطحية بحلول 2050 تحت RCP 4.5: نحو 20% مقابل 41%«المياه 2050» تخفض «الإمكانات/الإيرادات السطحية المتوسطة» من 2,732 إلى 2,186 مليون م³ في عمودي 2040 و2050، أي نحو 20%، وتحدد RCP 4.5 للفترة 2041-2063. أما تقرير البنك الدولي، ص.20، فيقول حرفيًا: “surface water resources could decline by 41 percent by 2050” تحت RCP 4.5. الحدود العامة والأفق والمسار متقاربة، لكن المرجع والنموذج مختلفان ولم يُفسر بعد سبب الفارق.يعرض الرقمان كتعارض منهجي مفتوح مع تسمية المصدر والمنهج. لا تُنتج منهما نسبة موحدة، ولا يُختار أحدهما قبل تتبع فرضيات نموذج AFD 2020 الذي يحيل إليه تقرير البنك الدولي في الصفحة 20، ومقارنتها بمنهج «المياه 2050». [1، 6]
قسم مرجعي

فجوات الأدلة التي ما زالت مفتوحة

  • بناء سلسلة سنوية مدققة آليًا تمتد 10 إلى 20 سنة للأمطار ومخزون السدود انطلاقًا من البيانات الرسمية. البحث الحالي يستعمل سنوات مرجعية ونقاطًا تشغيلية مؤكدة في 2026، ولا يخترع سلسلة كاملة.
  • الحصول على التقارير الإحصائية والمالية المدققة للصوناد لسنتي 2024 و2025 لتحديث سلسلة الإنتاج والتوزيع والاستهلاك والفوترة ومالية المؤسسة.
  • تأكيد تاريخ بدء الضخ المستدام لمحطة سوسة وجمع إنتاجها الفعلي بعد التشغيل.
  • الحصول على كثافة الطاقة والكلفة التشغيلية المدققة لكل من جربة والزارات وصفاقس وسوسة.
  • الحصول على سلاسل ما بعد 2020 حسب الأحواض للسحب الجوفي والتغذية والمناسيب والملوحة.
  • الحصول على بيانات إدارية لساعات الانقطاع والضغط؛ تنبيهات المواطنين مؤشر ضغط وليست تعدادًا كاملًا للانقطاعات.
  • إعادة بناء الاستعمال الفعلي للمياه المعالجة حسب الاستخدام والولاية بدل الاعتماد على الحجم المعالج أو أهداف السيناريو.
  • التحقق من الكيلومترات التي جُددت فعليًا في 2026 مقارنة ببرنامج 1,000 كلم سنويًا المعلن.
  • تحديث الملوحة والجودة الحالية لمياه الشرب وبيانات الخدمة الريفية وGDA/الهندسة الريفية حسب الجهات.
  • الحصول على قياسات حديثة للسدود، سدًا بسد، للترسبات والباتيمترية والتبخر بدل الاعتماد على توقعات قديمة.
قسم مرجعي

ملاحظات منهجية ودليل الوحدات

1 م³ يساوي 1,000 لتر. و1 مليون م³ هو مليون متر مكعب. تدفق 100,000 م³ يوميًا يعادل 36.5 مليون م³ سنويًا فقط إذا اشتغل بكامل طاقته كل يوم. إنتاج جربة في 2023 يعطي معامل تشغيل توضيحيًا يقارب 83.3% لتلك المحطة وتلك السنة؛ وعند هذا المعامل تنتج محطة اسمية 100,000 م³ يوميًا نحو 30.4 مليون م³ سنويًا. لا يعامل هذا البحث الطاقة الاسمية باعتبارها إنتاجًا سنويًا.

«السحب» هو الماء المأخوذ من نهر أو سد أو مائدة جوفية. أما «الاستهلاك» فتختلف دلالته حسب قاعدة البيانات؛ في الهيدرولوجيا يعني غالبًا الماء الذي لا يعود إلى النظام المباشر، بينما تستعمل الصوناد مفهوم «الاستهلاك المسجل» في حساباتها. يعتمد البحث مصطلح المصدر ويحدد الإطار عندما يكون الالتباس مؤثرًا.

كل حساب للسيناريوهات هو تحليل للحجم ما لم يُذكر صراحة أنه توقع رسمي. لا يجوز جمع الماء الموفَّر في الزراعة مع الماء المسترجع في شبكة مياه الشرب واعتبار المجموع تلقائيًا «توفيرًا هيدرولوجيًا وطنيًا»، لأن عودة المياه والجغرافيا والتوقيت والجودة تختلف.

قسم مرجعي

المراجع

المراجع الواحد والخمسون التالية هي مراجع الوثيقة البحثية كما وردت فيها وبترقيمها نفسه؛ الأرقام بين معقوفتين في النص تحيل إليها. تُعرض بعناوينها الأصلية كما وردت في البحث.

  1. 1
    Ministry of Agriculture / Eau 2050. Synthèse de l'étude - Elaboration de la vision et de la stratégie du secteur de l'eau à l'horizon 2050 pour la Tunisie.
    Scenario water balance, reliability classes for surface water, reservoir evaporation/infiltration loss line, managed recharge, non-conventional resources, demand and residual groundwater balance.
    فتح المصدرenvironnement.gov.tn
  2. 2
    SONEDE. Rapport de synthèse statistiques 2023. 2024 publication of 2023 statistics.
    Potable production, distribution, consumption, sales, source mix, network and repair data.
    فتح المصدرsonede.com.tn
  3. 3
    Ministry of Environment, Tunisia. Rapport IDD 2023 - groundwater exploitation indicators. 2023.
    DGRE-based shallow/deep aquifer exploitation and illegal borehole data.
    فتح المصدرenvironnement.gov.tn
  4. 4
    World Bank. Water Security and Resilience Program - Project Appraisal Document. March 2026.
    Sector diagnosis: leakage, groundwater overdraw, irrigation, wastewater, institutions and financing.
    فتح المصدرdocuments1.worldbank.org
  5. 5
    World Bank. Tunisia: Major Push to Strengthen Water Security and Resilience. 1 April 2026.
    US$332.5m Phase 1 approvals; ten-year MPA financing envelope up to US$700m; Zarat expansion, meters and network rehabilitation.
    فتح المصدرworldbank.org
  6. 6
    World Bank. Tunisia Country Climate and Development Report. 2023.
    p. 20: surface-water resources could decline by 41% by 2050 under RCP 4.5 and, under RCP 8.5, the demand-supply gap is projected at 1,139 Mm3/year or 28% of demand; p. 28: SONEDE water losses reported as rising from 25% in 2010 to 34% in 2021. These metrics are used with their original definitions and not merged with SONEDE's 2023 raw-volume efficiency calculation.
    فتح المصدرdocuments1.worldbank.org
  7. 7
    SONEDE. Maîtrise de l'énergie. accessed Sep 2026.
    Energy consumption, cost and future energy-efficiency/renewable plans.
    فتح المصدرsonede.com.tn
  8. 8
    SONEDE. Réalisation de la station de dessalement d'eau de mer de Zarat. accessed Sep 2026.
    Zarat capacity and 2024 operating status.
    فتح المصدرsonede.com.tn
  9. 9
    SONEDE. Inauguration de la station de dessalement d'eau de mer de Sfax. 18 June 2026.
    Sfax commissioning and current SONEDE expansion capacity.
    فتح المصدرsonede.com.tn
  10. 10
    SONEDE. Réalisation de la station de dessalement d'eau de mer de Sousse. accessed Sep 2026.
    Sousse design capacity, 3.7-million-person reinforcement programme, El Kalaa Kebira storage and 350,000 m³/day treatment component.
    فتح المصدرsonede.com.tn
  11. 11
    Radio Nationale Tunisienne. Sousse desalination project manager: plant 100% complete, 50,000 m³/day. 17 August 2026.
    Testing status and public statement of roughly 3 TND/m³ desalination cost.
    فتح المصدرradionationale.tn
  12. 12
    Radio Nationale Tunisienne / Ministry official. Dam filling around 50%; 37 dams and six under construction. 2 September 2026.
    Latest located national filling statement by cut-off.
    فتح المصدرradionationale.tn
  13. 13
    TAP / ONAGRI. Dam filling did not exceed 23.1% on 12 September 2024. 12 September 2024.
    Historical low comparator and regional distribution.
    فتح المصدرtap.info.tn
  14. 14
    Presidency of Government, Tunisia. Conseil ministériel consacré au secteur de l'eau. 9 June 2026.
    2026 policy measures and project priorities.
    فتح المصدرpm.gov.tn
  15. 15
    SECADENORD. Transferts entre barrages. 2023 data.
    North-system transfer volumes and configuration.
    فتح المصدرsecadenord.com.tn
  16. 16
    Société du Canal de Provence. Modernisation of the Medjerda-Cap Bon canal infrastructure. accessed 2026.
    Canal length, 16 m³/s capacity, peak saturation and age risk.
    فتح المصدرcanaldeprovence.com
  17. 17
    Germany Trade & Invest / KfW tender notice. Modernisation of Béjaoua pumping station - tender/award. 8 July 2026.
    2026 transfer-system modernisation to 16 m³/s.
    فتح المصدرgtai.de
  18. 18
    World Bank / FAO AQUASTAT. World Development Indicators / AQUASTAT: freshwater withdrawals, Tunisia. 2022 latest value.
    Total withdrawals and sector shares; indicator definitions matter.
    فتح المصدرdata.worldbank.org
  19. 19
    SONEDE. Programme Résilience et Sécurité Hydriques en Tunisie (RESEau). 2026.
    SONEDE description of Zarat expansion and network-performance programme.
    فتح المصدرsonede.com.tn
  20. 20
    TAP / Observatoire Tunisien de l'Eau. June 2026 water-service reports. 11 July 2026.
    Citizen-reported incidents; not a complete administrative outage census.
    فتح المصدرtap.info.tn
  21. 21
    TAP / Observatoire Tunisien de l'Eau. July 2026: 608 reports, including 549 unannounced cuts/disruptions. 9 August 2026.
    Citizen-report monthly stress indicator.
    فتح المصدرtap.info.tn
  22. 22
    Radio Nationale / Observatoire Tunisien de l'Eau. August 2026 potable-water disruptions. 10 September 2026.
    402 reports, including 361 interruptions/disruptions; related OTE reporting also records 4 water-quality alerts and 24 protests in August.
    فتح المصدرradionationale.tn
  23. 23
    Elliot, Trevor; Bonotto, Daniel Marcos; Andrews, John Napier. “Dissolved uranium, radium and radon evolution in the Continental Intercalaire aquifer, Algeria and Tunisia.” Journal of Environmental Radioactivity 137 (2014): 150–162.
    Palaeowater residence-time evidence; sampled waters in parts of the system should be treated effectively as non-renewable, while this does not imply zero recharge everywhere in the wider aquifer system.
    فتح المصدرdoi.org
  24. 24
    Republic of Tunisia / UNFCCC. Second National Communication of Tunisia to the UNFCCC - water resources context. 2014.
    Primary support for the roughly 36 billion m³/year gross-rainfall-volume statement; renewable-resource accounting is kept separate and comes from Eau 2050.
    فتح المصدرunfccc.int
  25. 25
    TAP. Ministry proposes platform to regularise unauthorised wells. 5 March 2026.
    2026 governance response to illegal wells.
    فتح المصدرtap.info.tn
  26. 26
    TAP / ONAGRI / CRDA Ben Arous. Mornag aquifer overexploitation. 6 June 2025.
    Local exploitation and groundwater-level decline example.
    فتح المصدرtap.info.tn
  27. 27
    Times of Tunis, citing SONEDE. Nightly water cuts begin in Sousse, Monastir and Mahdia. 5 July 2026.
    Scheduled overnight programme; to be cross-checked against archived SONEDE notice for final article.
    فتح المصدرtimesoftunis-1.ghost.io
  28. 28
    JICA. Preparatory Survey on the Sfax Seawater Desalination Plant Construction Project. 2015.
    Historical design assumptions for RO energy and O&M; not a 2026 actual operating-cost source.
    فتح المصدرopenjicareport.jica.go.jp
  29. 29
    ONAS / Tunisian sector reporting. National water-sector / sanitation reporting on treated wastewater. 2022-era data.
    Used only as a gross-treatment baseline pending a newer audited reuse series.
    فتح المصدرonagri.home.blog
  30. 30
    Ministry of Environment / INS / DGRE. Indicateurs de caractérisation de la disponibilité des ressources en eau. 2009.
    Historical per-capita definitions and resource re-estimation; rural SONEDE/Génie Rural coverage; distributed-water salinity; household mineral-water spending; non-renewable-water share; dam siltation and evaporation; historical SONEDE tariff-versus-unit-cost series.
    فتح المصدرenvironnement.gov.tn
  31. 31
    TAP. "Le ministère de l'Agriculture annonce des mesures de restriction des usages de l'eau." 31 March 2023.
    National restrictions and temporary quota regime; SONEDE implementation included nightly 21:00-04:00 cuts.
    فتح المصدرtap.info.tn
  32. 32
    Webmanagercenter / WMC Le Mag. "Rationnement de l'eau." October 2023, reporting the ministerial decision dated 28 September 2023 extending the 29 March quota/restriction decision until further notice.
    Extension status; original decision should be archived for final legal appendix if obtainable.
    فتح المصدرimg.tn
  33. 33
    Tunisia Water Code, consolidated text via FAOLEX. Article 158.
    Accessible consolidation prints 50-1,000 TND and 6 days-6 months imprisonment, or either penalty; lower-bound status remains to be checked against later controlling JORT amendments because contemporary reporting often states 60 TND.
    فتح المصدرfaolex.fao.org
  34. 34
    TAP / Observatoire Tunisien de l'Eau. "Accès à l'eau: plus de 3 000 alertes citoyennes recensées en 2025." 11 January 2026.
    3,064 alerts; 2,666 disruptions; 185 leaks; 170 protests; 43 quality alerts; critique of quota regime.
    فتح المصدرtap.info.tn
  35. 35
    La Presse de Tunisie. "Barrages: le taux de remplissage a atteint 67%." 2 May 2026.
    National ~67%, north ~78%, Cap Bon up to 98%, centre ~13%.
    فتح المصدرlapresse.tn
  36. 36
    La Presse de Tunisie. "Sousse : bientôt la fin des coupures d'eau ?" 17 June 2026.
    Sousse completion/interconnection statement and 3 July commissioning target.
    فتح المصدرlapresse.tn
  37. 37
    Business News. "Sousse : pourquoi la station de dessalement n'est toujours pas opérationnelle ?" 7 August 2026.
    Official project-manager explanation of pre-treatment testing; no network water produced; 2018 launch; STEG cooling-canal intake; unconfirmed fouling hypothesis distinguished from confirmed facts.
    فتح المصدرbusinessnews.com.tn
  38. 38
    SONEDE. "Renforcement des ressources en eau." accessed September 2026.
    El Kalaa Kebira 33 Mm³ storage/regulation reservoir; 350,000 m³/day water-treatment plant; Sfax/Sousse desalination programme.
    فتح المصدرsonede.com.tn
  39. 39
    La Presse de Tunisie. "SONEDE: 3,7 milliards de dinars investis pour garantir l'accès à l'eau." 24 February 2025.
    Reported receivables and debt-rescheduling programme.
    فتح المصدرlapresse.tn
  40. 40
    JORT 2024-033 / ministerial order of 28 February 2024, reproduced by 9anoun.
    Potable-water tariff bands effective 2024.
    فتح المصدر9anoun.tn
  41. 41
    Germany Trade & Invest. "Tunesien: Internationale Geber finanzieren Wasserprojekte." 2024.
    Tariff catch-up averaging ~150 millimes/year since 2020; reports the 2023 increase was skipped.
    فتح المصدرgtai.de
  42. 42
    La Presse de Tunisie. "Eaux minérales : Les perturbations dues à la canicule et aux coupures d'électricité sont temporaires." 14 August 2026.
    31 bottling units; ~520,000 bottles/hour; ~10 million L/day peak need; ~30% demand increase; electricity-related stoppages.
    فتح المصدرlapresse.tn
  43. 43
    TAP / RTCI. Ministry of Commerce bottled-water price and margin decision. 19 August 2026.
    Price ceilings and reported 15-millime wholesale/retail gross margins.
    فتح المصدرtap.info.tnفتح المصدرrtci.tn
  44. 44
    FTDES. Rapport annuel - justice environnementale et climatique. January 2024, p. 58.
    Example of incompatible water denominator and apparent unit errors: 36 bn m³ "resources" allocated by sector; 698/914 "billion m³" groundwater extraction.
    فتح المصدرftdes.net
  45. 45
    La Presse de Tunisie. "A partir de 2026 : rénovation, chaque année, de 1000 km de canalisations de la Sonede." 4 April 2025; and "Barrages: après les dernières précipitations…" 24 March 2026.
    Reported 20% of ~59,000 km older than 50 years; announced 1,000-km/year renewal plan for 2026-2030.
    فتح المصدرlapresse.tnفتح المصدرlapresse.tn
  46. 46
    Tunisie Numérique, reporting Ministry of Agriculture response. "Eau potable: 14 000 km de canalisations ont plus de 50 ans." 10 December 2025.
    Alternate 24% / 14,000-km age estimate; retained as unresolved asset-age range.
    فتح المصدرtunisienumerique.com
  47. 47
    La Presse de Tunisie. "Monastir : Saisie de plus de 12 000 bouteilles d'eau minérale dans une huilerie." 28 August 2026.
    12,672 two-litre bottles seized outside legal channels for reinjection into distribution.
    فتح المصدرlapresse.tn
  48. 48
    Presidency of Government, Tunisia. Water-sector government decision page,
    republishes the measures adopted at the 9 June 2026 restricted ministerial council. A later page update/modification date must not be treated as a separate September council.
    فتح المصدرpm.gov.tn
  49. 49
    Kekli, S., Cheptea, A., and Laroche-Dupraz, C. 'International trade in agricultural commodities and water use in agriculture: the case of Tunisia.' Maghreb-Machrek, 2025.
    Full text confirms average annual virtual blue-water exports of about 336 Mm3 through dates and 366 Mm3 through olive oil; export irrigation-water productivity around US$1/m3 for dates and US$2-3/m3 for olives/olive oil; citrus, tomatoes and cereals can be up to ten times higher.
    فتح المصدرdoi.org
  50. 50
    Water (MDPI). 'The Impact of Scientific Irrigation Scheduling on Water Use Efficiency, Energy Productivity and Economic Profitability: Analysis at the Farm Level in Tunisia.' 2026, 18(6), 655.
    Observational comparison of selected progressive/leader farms advised by researchers with conventionally managed average farms in similar crop conditions; reports 25.5% lower water use and 22% lower energy use on average; not a randomised national experiment.
    فتح المصدرmdpi.com
  51. 51
    Souissi, A., Chebil, A., Mtimet, N., and Thabet, C. 'Virtual water flows and water value in Tunisia: The case of wheat and olive.' Arabian Journal of Geosciences 12:421 (2019).
    Estimates 2.44 km3 of virtual water embodied in olive-oil exports under its total virtual-water accounting; method and green/blue boundary differ from [49].
    فتح المصدرdoi.org
قسم مرجعي

حالة البحث

هذا البحث هو المرجع النهائي المجمد لأزمة المياه في تونس. وقد ثُبتت فيه الحدود الحسابية للمصادر، وفئات موثوقية المياه السطحية، والفصل بين السحب والإنتاج والتوزيع والاستهلاك والفوترة، وقاعدة منع الاحتساب المزدوج. كما ثُبتت سلسلة نصيب الفرد وتفسير ارتفاعها المؤقت داخل سيناريو «المياه 2050»، وسُجل تعارض 20%/41% في تقدير تراجع الموارد السطحية تحت RCP 4.5 كتعارض منهجي مفتوح ينبغي إبقاؤه ظاهرًا. وتُعامل أي تحديثات تشغيلية لاحقة لعام 2026 بوصفها تحديثات منفصلة عن هذا الأساس البحثي، ولا تُدمج فيه إلا إذا استدعت الأدلة إعادة فتحه صراحة.

عن هذه الدراسة. هذه الصفحة عرض كامل للبحث «أزمة المياه في تونس سنة 2026: بحث بنيوي في الأمن المائي» (تاريخ إقفال المعلومات: 12 سبتمبر 2026). النص والأرقام والحسابات والتحفظات والمراجع تعود إليه. الرسوم السبعة أصول معتمدة رافقت الوثيقة؛ وعند أي اختلاف بين رسم وبين النص، فالمرجع هو الوثيقة ومراجعها.

العودة إلى بداية الدراسة ↑

الطاقة
  • البداية
  • الخلاصة
  • المنهج
  • 1الميزان الطاقي
  • 2البترول
  • 3الاحتياطي
  • 4لمن يعود البترول؟
  • 5أين يذهب البترول؟
  • 6الغاز
  • 7الكهرباء
  • 8الكلفة المالية
  • 9المؤسسات الثلاث
  • 10المتجددة
  • 11الشبكة والتخزين
  • 12المقارنة
  • 13فحص الادعاءات
  • 14الفجوات المفتوحة
  • قواعد القراءة
  • المصادر
  1. •البداية
  2. •الخلاصة
  3. •المنهج
  4. 1الميزان الطاقي
  5. 2البترول
  6. 3الاحتياطي
  7. 4لمن يعود البترول؟
  8. 5أين يذهب البترول؟
  9. 6الغاز
  10. 7الكهرباء
  11. 8الكلفة المالية
  12. 9المؤسسات الثلاث
  13. 10المتجددة
  14. 11الشبكة والتخزين
  15. 12المقارنة
  16. 13فحص الادعاءات
  17. 14الفجوات المفتوحة
  18. •قواعد القراءة
  19. •المصادر
منظومة الطاقة في تونسالاقتصاد والموارد · الطاقةنسخة أولى · قيد التطويرمعطيات إلى موفّى جوان 2026 · حُرّر في 13 سبتمبر 20266 رسوم معتمدة10 مصدرا
ملفّ بحثي - الطبقة الأولى: المنظومة المادية والمالية · معطيات إلى موفّى جوان 2026 - مسوّدة كاملة، الفجوات مُعلَّمة · 13 سبتمبر 2026

منظومة الطاقة في تونس: ما تقوله الأرقام الرسمية

ملفّ بحثي يقرأ منظومة الطاقة في تونس بأرقامها الرسمية: الميزان الطاقي، والبترول والغاز، والاحتياطي والملكية، ومصفاة بنزرت، والكهرباء، والدعم والمؤسسات الثلاث، والطاقات المتجددة والشبكة — مع فحص للادّعاءات المتداولة وسجلّ صريح للفجوات المفتوحة.

حالة الملفّ كما يصفها نصّه

هذه مسوّدة كاملة وليست نصًّا مجمَّدًا. الطبقتان المادية والمالية اجتازتا مراجعة عدائية؛ أمّا وحدة الطاقات المتجددة والشبكة، واقتصاديات الاستكشاف، والمقارنة الرأسمالية النهائية، فلم تُغلَق بعد. كلّ موضع لم يُحسَم بعد مُعلَّم صراحةً في النصّ بعبارة «فجوة مفتوحة».

ينشر هذا الملفّ على المنصة بوصفه نسخة أولى قيد التطوير؛ وستحلّ محلّه النسخة المحدّثة عند اكتمال الطبقات المتبقية.

محتويات الملفّ

  1. •ملخّص تنفيذي
  2. •المنهجية والمصادر
  3. 11. الميزان الطاقي - الصورة في لوحة واحدة
  4. 22. البترول - إنتاج حقيقي في منظومة ناضجة
  5. 33. الاحتياطي - أضعف رقم في الملفّ كلّه
  6. 44. لمن يعود البترول التونسي؟
  7. 55. أين يذهب البترول التونسي؟
  8. 66. الغاز - حيث يوجد المشكل الحقيقي
  9. 77. الكهرباء - وأربعة أرقام تبدأ كلّها بالتسعين
  10. 88. الكلفة المالية - أين تذهب المليارات فعلًا
  11. 99. المؤسّسات الثلاث - حيث تُخزَّن الصدمة فعلًا
  12. 1010. الطاقات المتجدّدة - المشكل ليس في الشمس
  13. 1111. الشبكة والتخزين - القيد الحقيقي
  14. 1212. المقارنة - محروقات أم متجدّدة؟
  15. 1313. فحص الادّعاءات المتداولة
  16. 1414. ما لا نعرفه - سجلّ الفجوات المفتوحة
  17. •ملحق: قواعد قراءة الأرقام الطاقية
  18. •المصادر الأساسية
مدخل

ملخّص تنفيذي

هذا الملفّ لا ينطلق من سؤال «هل عند تونس بترول؟»، لأنّ الجواب معروف ومُوثَّق: نعم. ينطلق من أسئلة أدقّ وأصعب: كم بقي من هذا البترول اقتصاديًّا، وبأيّ شروط تعاقدية، وأين يذهب فعليًّا، ولماذا تُنفق الدولة مليارات الدنانير على الطاقة رغم أنّها تنتج نفطًا وغازًا. هذه أسئلة تُجاب بالأرقام المنشورة، لا بالشعارات.

الخلاصات العشر الأساسية:

  • تونس بلد منتج للمحروقات، لكنّ إنتاجها بلغ ذروته منذ عقود. إنتاج النفط الخام بلغ 587 ألف طنّ خلال الأشهر الستة الأولى من 2026، بمعدّل يومي قدره 25.4 ألف برميل، مقابل 27 ألف برميل في نفس الفترة من 2025.
  • نسبة الاستقلالية الطاقية بلغت 34% إلى موفّى جوان 2026 مقابل 38% قبل عام. وإذا استُثنيت الأتاوة على عبور الغاز الجزائري، تنزل النسبة إلى 27% مقابل 29%. الفارق بين الرقمين ليس تفصيلًا محاسبيًّا، بل يحدّد ما إذا كنّا نتحدّث عن موارد وطنية أم عن استحقاق تعاقدي.
  • الادّعاء بأنّ تونس ألغت عقود الشركات الأجنبية في 2026 يخالف الوثائق الرسمية. عدد الامتيازات 57، منها 44 في الإنتاج، والدولة مساهمة عبر «إيتاب» في 34 امتيازًا منتجًا ومالكة كليًّا لثلاثة. وفي 7 سبتمبر 2026 انطلقت دورة عروض دولية للشراكة في الاستكشاف والتطوير.
  • تونس تصدّر نفطًا خامًا وتستورد نفطًا خامًا في آن واحد. صادرات «إيتاب» من الخام بلغت 448 ألف طنّ في الأشهر الستة الأولى من 2026، بينما بلغت واردات الخام 493 ألف طنّ. السبب ليس السرقة، بل بنية المصفاة ونوعية الخام وتركيبة الطلب المحلّي.
  • سعر تصدير الخام التونسي بلغ 90.5 دولارًا للبرميل، بينما بلغ سعر استيراد الخام 97 دولارًا. الفارق 6.5 دولارات للبرميل، وهو رقم قابل للقياس ويستحقّ تفسيرًا رسميًّا.
  • وحدة «البلاتفورمينغ» في مصفاة بنزرت متوقّفة منذ جانفي 2024. إنتاج البنزين من المصفاة كان صفرًا خلال الأشهر الستة الأولى من 2026، مقابل واردات بلغت 516 ألف طنّ بقيمة 1,398 مليون دينار. في المقابل صدّرت تونس 144 ألف طنّ من النافتا، وهي المادة الأولية التي كان يُصنع منها البنزين.
  • الكهرباء التونسية مبنية على الغاز الطبيعي بنسبة 90.8%. ومن إجمالي الغاز المتاح، 61% مشترى من الجزائر، و14% أتاوة عبور، و25% إنتاج وطني. هذا يجعل قرار الكهرباء قرار عملة صعبة قبل أن يكون قرارًا بيئيًّا.
  • اعتمادات دعم الطاقة لسنة 2026 تبلغ 4,993 مليون دينار، وهي مبنية على فرضية برميل بـ63.3 دولارًا، بينما بلغ المعدّل الفعلي لسعر برنت خلال النصف الأول من 2026 نحو 93 دولارًا. والاعتماد نفسه لا يتوازن إلّا بافتراض 500 مليون دينار من «تحسّن الأداء» لم يتحقّق بعد.
  • الأسطول الريحي العمومي ينتج اليوم جزءًا صغيرًا ممّا كان ينتجه. أنتج 66 جيغاواط ساعة في الأشهر الستة الأولى من 2026 مقابل 154 في نفس الفترة من 2025، أي بتراجع 57%. هذه ليست مشكلة موارد ريحية، بل مشكلة توفّر أصول وصيانة وتشغيل.
  • لم نعثر على أيّ دليل على «ثروة نفطية مخفيّة» قادرة على تغيير الوضع المالي بسرعة. ما عثرنا عليه هو ضعف حقيقي في شفافية الاحتياطيات والاقتصاديات التعاقدية. القضيتان مختلفتان تمامًا، وخلطهما يضرّ بالمطلب المشروع للشفافية.

الاستنتاج المنهجي الأهمّ: أغلب الجدل العمومي حول الطاقة في تونس ليس خلافًا على الوقائع، بل خلافًا على المقامات. نفس الرقم - 91% مثلًا - يعني في وثيقة واحدة شيئين مختلفين. هذا الملفّ يفصل المقامات قبل أن يفسّر الأرقام.

مدخل

المنهجية والمصادر

اعتمد هذا الملفّ قاعدة واحدة: لا يُنشر رقم دون تحديد ما الذي يقيسه بالضبط، وعلى أيّ مقام، وبأيّ وحدة، وفي أيّ سنة نقدية. وقد مرّ النصّ بأربع جولات مراجعة عدائية متتالية، تمثّل دور كلّ منها في محاولة إسقاط ما تمّ إثباته في الجولة السابقة.

المصدر الأوّل

المرجع الأساسي هو نشرة «الظرف الطاقي - جوان 2026» الصادرة عن المرصد الوطني للطاقة والمناجم التابع لوزارة الصناعة والمناجم والطاقة، والمنشورة بتاريخ 14 أوت 2026. جميع أرقام الإنتاج والاستهلاك والأسعار والميزان التجاري الطاقي في هذا الملفّ مأخوذة من هذه الوثيقة مباشرة ما لم يُذكر خلاف ذلك.

مصادر ثانوية معتمدة

  • «حالة امتيازات استغلال المحروقات في تونس إلى موفّى 2025» - وزارة الصناعة والمناجم والطاقة.
  • تقارير الشركة التونسية للكهرباء والغاز، والشركة التونسية لصناعات التكرير، والمؤسّسة التونسية للأنشطة البترولية.
  • وثائق البنك الدولي حول قطاع الكهرباء التونسي وبرنامج «تيريغ».
  • قانون المالية لسنة 2026 والوثائق البرلمانية المرافقة له.
  • إفصاحات الشركات المدرجة في البورصات الأجنبية العاملة في تونس، بوصفها تحقّقًا مستقلًّا من السجلّ الرسمي.

ما لم نفعله

  • لم نحوّل احتياطيًّا منشورًا إلى «عدد سنوات متبقّية» ثمّ نقدّمه كحقيقة.
  • لم نجمع نسبًا مئوية محسوبة على مقامات مختلفة.
  • لم نستنتج نسبة نجاح استكشافية تونسية من قسمة عدد الاكتشافات على عدد الآبار.
  • لم نفسّر تراجعًا ماليًّا مُعبَّرًا عنه بالدينار الجاري دون تصحيحه بالتضخّم.
  • لم نحوّل فرضية معقولة إلى نتيجة. كلّ فرضية لم تُثبت بقيت مُعلَّمة كفرضية.

تنبيه: بعض الأرقام المنشورة في الصحافة التونسية خلال صيف 2026 لم تصمد أمام المراجعة. أبرزها رقم متداول عن «ذروة استهلاك بلغت 6,400 ميغاواط مقابل 5,175 في 2025»: الرقم الثاني هو في الحقيقة عجز الميزان التجاري الطاقي بالمليون دينار في النصف الأول من 2025، وليس ذروة كهربائية. أمّا الذروة المسجّلة رسميًّا إلى موفّى جوان 2026 فهي 4,750 ميغاواط.

1
القسم 1 من 14

الميزان الطاقي - الصورة في لوحة واحدة

بلغت موارد الطاقة الأولية 1,615 ألف طنّ مكافئ نفط إلى موفّى جوان 2026، بتراجع قدره 8% مقارنة بنفس الفترة من السنة الفارطة. في المقابل بلغ الطلب على الطاقة الأولية 4,744 ألف طنّ مكافئ نفط، بارتفاع قدره 3%.

الميزان الطاقي الأوّلي (ألف طنّ مكافئ نفط)جوان 2025جوان 2026التغيّر
الموارد1,7561,615-8%
النفط الخام والمكثّفات648609-6%
غاز البترول المسال الأوّلي6355-12%
الغاز الطبيعي (إنتاج + أتاوة)997877-12%
- منه الإنتاج الوطني574566-1%
- منه أتاوة العبور424311-27%
الكهرباء الأوّلية المتجدّدة4774+57%
الطلب4,5944,744+3%
- المواد البترولية2,2542,420+7%
- الغاز الطبيعي2,2932,250-2%
العجز (باحتساب الأتاوة)2,8383,129+10%
العجز (دون احتساب الأتاوة)3,2623,440+5%
إنفوجرافيك بعنوان «من أين تأتي الطاقة في تونس؟ صورة مختصرة للميزان الطاقي إلى موفى جوان 2026 وفق الأرقام الرسمية» في خمس لوحات: (1) الطلب على الطاقة الأولية 4,744 ألف طن مكافئ نفط، منها المواد البترولية 2,420 (نحو 51%) والغاز الطبيعي 2,250 (نحو 47%) والكهرباء الأولية المتجددة 74 (نحو 2%)، وارتفع الطلب 3% مقارنة بجوان 2025؛ (2) الموارد الأولية الشاملة 1,615 ألف طن مكافئ نفط: النفط الخام والمكثفات 609، غاز البترول المسال الأولي 55، الغاز الطبيعي (إنتاج + أتاوة) 877، الكهرباء الأولية المتجددة 74؛ وتراجعت الموارد 8%؛ (3) من أين يأتي الغاز: تركيبة مصادر الغاز المتاح في النصف الأول 2026: 61% مشتريات الغاز الجزائري، 25% الإنتاج الوطني، 14% أتاوة العبور المحالة للستاغ، والمجموع 2,258 ألف طن مكافئ نفط؛ مع ملاحظة أن المشكل البنيوي في الطاقة التونسية هو الغاز أكثر من النفط، وأن أتاوة عبور الغاز الجزائري استحقاق تعاقدي وليست إنتاجا وطنيا؛ (4) الاستقلالية الطاقية والعجز: 34% باحتساب أتاوة العبور و27% دونها؛ العجز باحتساب الأتاوة 3,129 ألف طن مكافئ نفط ودونها 3,440؛ الفارق بين 34 و27% ليس تفصيلا محاسبيا بل يحدد هل نتحدث عن موارد وطنية أم عن استحقاق تعاقدي؛ (5) ماذا تعني هذه الأرقام: تونس بلد منتج للطاقة لكنه يعيش عجزا هيكليا واضحا؛ الاعتماد على المواد البترولية يعود أساسا إلى النقل؛ الكهرباء مرتبطة بالغاز؛ والجدل العمومي يخلط كثيرا بين الإنتاج الوطني وبين أتاوة عبور الغاز.
الرسم 2 — من أين تأتي الطاقة في تونس؟ صورة مختصرة للميزان الطاقي إلى موفّى جوان 2026 وفق الأرقام الرسمية: الطلب، والموارد، ومصادر الغاز، والاستقلالية الطاقية والعجز بحساب الأتاوة ودونها.

نسبة الاستقلالية الطاقية، وهي نسبة الموارد الأولية إلى الاستهلاك، بلغت 34% إلى موفّى جوان 2026 مقابل 38% قبل عام. أمّا دون احتساب الأتاوة فتنزل إلى 27% مقابل 29%.

هذا التمييز جوهري. أتاوة عبور الغاز الجزائري ليست إنتاجًا تونسيًّا من باطن الأرض التونسية. هي استحقاق تعاقدي مقابل مرور الأنبوب. لذلك يجب أن يُسمّى الرقم الأوّل «موارد شاملة لاستحقاق العبور» لا «إنتاج وطني».

كما تغيّرت بنية الطلب. ارتفعت حصّة المواد البترولية من 49% إلى 51%، بينما تراجعت حصّة الغاز الطبيعي من 50% إلى 47%، وارتفعت حصّة الكهرباء الأوّلية من 1% إلى 2%. هذا التحوّل مهمّ لأنّه يعني أنّ المحرّك الأوّل للعجز عاد إلى المواد البترولية، أي إلى النقل أساسًا، وهو القطاع الذي لا تعوّضه الطاقة الشمسية مباشرة دون كهربة الأسطول.

الميزان التجاري الطاقي

انتقل عجز الميزان التجاري الطاقي من 5,175 مليون دينار إلى موفّى جوان 2025 إلى 7,000 مليون دينار إلى موفّى جوان 2026، أي بارتفاع قدره 35%. ارتفعت الواردات بقيمة 36% لتبلغ 8,574 مليون دينار، وارتفعت الصادرات بقيمة 38% لتبلغ 1,574 مليون دينار.

لكنّ قراءة هذا الارتفاع على أنّه ارتفاع في الاستهلاك خطأ. المرصد نفسه يفكّك الأسباب: ارتفع معدّل سعر برنت بنسبة 29% من 72 إلى 93 دولارًا للبرميل؛ وتحسّنت قيمة الدينار أمام الدولار بنسبة 6%، وهو ما خفّف الصدمة؛ وتراجع سعر الغاز الجزائري بنسبة 6% بالدينار. أي أنّ الصدمة سعرية بالأساس، وأنّ سعر الصرف لعب هذه المرّة لصالح تونس لا ضدّها.

فجوة مفتوحة: تفكيك دقيق لأثر الكمّية مقابل أثر السعر مقابل أثر التركيبة يتطلّب سلسلة شهرية للكمّيات والأسعار لكلّ منتج. الاتجاه العامّ مُثبت، لكنّ النسب الدقيقة لكلّ عامل لم تُحسب بعد.

2
القسم 2 من 14

البترول - إنتاج حقيقي في منظومة ناضجة

القول بأنّ «تونس ليس فيها بترول» خطأ واضح. تونس تنتج النفط منذ ستّينات القرن الماضي. واكتُشف حقل البرمة سنة 1964 ودخل الإنتاج سنة 1966، وبلغ وحده ذروة تقارب 88 ألف برميل يوميًّا سنة 1970. واكتُشف حقل عشتروت سنة 1970 وبدأ إنتاجه سنة 1974.

لكنّ القول بأنّ تونس منتج كبير خطأ مماثل. بلغ الإنتاج الوطني من الهيدروكربورات السائلة ذروته حوالي 117 ألف برميل يوميًّا سنة 1980. وفي الأشهر الستة الأولى من 2026 بلغ معدّل إنتاج النفط الخام 25.4 ألف برميل يوميًّا.

التراجع طويل المدى يتراوح بين 75% و78% حسب ما إذا كان المقارَن هو النفط الخام وحده أو مقياس سوائل أوسع. لا نستعمل نسبة واحدة دقيقة لأنّ تعريف المنتوج في السلسلة التاريخية لا يطابق بالضرورة تعريفه في التقارير الحالية. النطاق مُثبت؛ الرقم الواحد ليس كذلك.

معامل التحويل الذي تستعمله النشرة الرسمية بين الكتلة والحجم يقارب 7.83 برميلًا للطنّ. نُثبته هنا صراحةً حتّى لا يظنّ من يستعمل المعامل العامّ 7.33 أنّه اكتشف تناقضًا في الأرقام الرسمية.

إنتاج الحقول الرئيسية

الحقل (ألف طنّ)جوان 2025جوان 2026التغيّر
البرمة81.382.8+2%
عشتروت59.530.4-49%
حصدروبال32.324.4-24%
آدم47.543.6-8%
م.ل.د24.817.5-29%
الحاجب/قبيبة38.434.5-10%
قرقنة (الشرقي)35.137.5+7%
فرانيق/باقل/طرفة15.98.3-47%
غريب23.413.1-44%
نوّارة20.221.8+8%
المجموع (نفط خام)625587-6%

الصورة الناتجة هي صورة إقليم بترولي ناضج بامتياز: حقول كثيرة صغيرة نسبيًّا، مع تراجع سنوي كبير في بعضها وتحسّن في بعضها الآخر. فقد سجّلت حقول سيدي مرزوق ارتفاعًا بـ93%، والشرقي بـ67%، وقرقنة بـ7%، ونوّارة بـ8%.

معطى لم يُنتبه إليه كفاية

النشرة الرسمية تذكر أنّ امتيازات الجنائن وبنفسج الجنوبي والشالبية وربّانة والبيبان والزاوية ومزران وبني خالد ورحمورة والمعمورة وبركة وعبير وبشرى كانت متوقّفة عن الإنتاج إلى حدود شهر ماي 2026. كما توقّفت امتيازات الشروق ودرّة وعنقيد الشرقي والجنائن وبنفسج الجنوبي منذ 23 سبتمبر 2025 لأشغال صيانة، واستأنفت الإنتاج في 2026.

ثلاثة عشر امتيازًا متوقّفًا عن الإنتاج من أصل 44 امتيازًا منتجًا. هذا يعني أنّ جزءًا معتبرًا من تراجع الإنتاج في 2026 ليس جيولوجيًّا بل تشغيليًّا وصيانيًّا. وهذه مسألة قابلة للمعالجة، بخلاف نضوب المكمن.

فجوة مفتوحة: لم نتمكّن من قياس حصّة التوقّفات التشغيلية في تراجع الإنتاج مقابل حصّة التراجع الطبيعي للمكامن. هذا يتطلّب بيانات إنتاج شهرية لكلّ حقل مع أسباب التوقّف ومدّته.

3
القسم 3 من 14

الاحتياطي - أضعف رقم في الملفّ كلّه

هذا هو الموضع الذي تنهار فيه معظم النقاشات العمومية، من الجهتين معًا. تُنسب إلى تونس احتياطيات مؤكّدة تقارب 0.40 مليار برميل من النفط و64 مليار متر مكعّب من الغاز في موفّى 2024، حسب التقرير الإحصائي لمنظّمة الأقطار العربية المصدّرة للبترول.

المشكل أنّ نفس المصدر يورد الرقم ذاته - 0.4 مليار برميل بالضبط - لكلّ سنة من 2020 إلى 2024. وجدول الغاز يورد 64 مليار متر مكعّب بالضبط لكلّ سنة من 2020 إلى 2024. كما يورد مرجع آخر رقم 425 مليون برميل دون تغيير يُذكر عبر سنوات طويلة رغم استمرار الإنتاج.

سلسلة احتياطي ثابتة تمامًا بينما الإنتاج متواصل لا يمكن التعامل معها كجرد دقيق ومحيَّن لما تبقّى فعلًا. هذا لا يعني أنّ الأرقام مزوّرة؛ فالتقريب والمراجعات والإضافات قد تعوّض الإنتاج. لكنّه يعني أنّ هذه الأرقام «تقديرات منشورة» لا «جرد ميداني محقَّق».

ولتوضيح حجم المشكل: قسمة 400 مليون برميل على الإنتاج السنوي الحالي تعطي عمرًا احتياطيًّا ظاهريًّا يناهز 43 سنة. هذا رقم غير معقول لإقليم ناضج متراجع الإنتاج لم يُحفر فيه سوى بئرَي استكشاف خلال ستّة أشهر. نورد الحساب لا لنستعمله، بل لنبيّن لماذا نرفض استعماله.

الموارد ليست احتياطيات: حالة زارات

تونس تملك فعلًا موارد مكتشفة غير منتجة. وثائق المناقصة الدولية الحالية تصف اكتشاف زارات بنحو 158 مليون برميل مكافئ نفط من الموارد الاحتمالية، تقدير أفضل، منسوبة إلى الرقعة المشتركة.

لكن 158 مليون برميل مكافئ من الموارد الاحتمالية ليست 158 مليون برميل من الاحتياطيات المؤكّدة المنتجة. وهناك تفصيلان لا بدّ من ذكرهما بوضوح:

  • زارات اكتُشف سنة 1992 ولم يُطوَّر إلى اليوم، أي بعد أكثر من ثلاثة عقود. هذا في حدّ ذاته أفضل ردّ تونسي على فكرة أنّ الاكتشاف يتحوّل تلقائيًّا إلى إنتاج قريب.
  • الاكتشاف غازي الطابع أساسًا، مع طبقة نفطية رقيقة. عبارة «مليون برميل مكافئ نفط» ستُقرأ على أنّها نفط في كلّ رسم بياني متداول، وهي ليست كذلك.

فجوة مفتوحة - وهي الأهمّ في الملفّ: لم نعثر على جدول رسمي حديث يوفّق بين كلّ حقل منتج واحتياطياته المؤكّدة والمحتملة والموارد الاحتمالية. غياب هذا الجدول هو مسألة شفافية حقيقية، ولا ينبغي الخلط بينها وبين ادّعاء وجود ثروة مخفيّة.

4
القسم 4 من 14

لمن يعود البترول التونسي؟

الجواب القانوني واضح نسبيًّا. الفصل 16 من دستور 2022 ينصّ على أنّ الثروات الوطنية ملك للشعب التونسي، ويُخضع الاتفاقيات المتعلّقة بها لرقابة مؤسّساتية عمومية. الشركة الأجنبية لا تملك المكمن تحت الأرض التونسية لمجرّد حيازتها رخصة أو امتيازًا.

لكنّ هذا لا يعني أنّ الشركة تنتج مجّانًا لحساب الدولة. مجلّة المحروقات تنشئ حقوقًا تعاقدية واقتصادية: رخصة البحث تمنح حقّ التنقيب بشروط، وامتياز الاستغلال يمنح حقّ استغلال المكامن المشمولة والتصرّف في المحروقات المستخرجة ضمن ما تحدّده المجلّة والاتفاقية.

القاعدتان لا تتناقضان: المورد في باطن الأرض ملك للأمّة، والحقوق التعاقدية تحدّد من يموّل ويطوّر ويشغّل ومن يقبض المنفعة الاقتصادية بعد الاستخراج.

ماذا تفعل «إيتاب» بالضبط؟

المؤسّسة التونسية للأنشطة البترولية شركة عمومية، لكنّها ليست الخزينة العامّة. الاستكشاف الخاصّ يجري عادة بالشراكة معها، ويتحمّل الشريك الخاصّ كلفة ومخاطر الاستكشاف، مع إمكانية مشاركة «إيتاب» بشروط محدّدة. وعند المشاركة في تطوير تجاري، تمتلك حصّة وتموّل نصيبها من نفقات التطوير والاستغلال.

لذلك تصل القيمة إلى تونس عبر قنوات متعدّدة: الإتاوة على الإنتاج، والضريبة على الأرباح البترولية، وحصّة «إيتاب» في رأس المال، واستحقاقات تقاسم الإنتاج، وأرباح المؤسّسة العمومية، وآليات التزويد بالأولوية للسوق المحلّية.

خريطة الملكية

إلى موفّى جوان 2026 بلغ عدد الامتيازات 57، منها 44 في الإنتاج. وتساهم الدولة عبر «إيتاب» في 34 امتيازًا منتجًا، وتملك ثلاثة امتيازات كلّيًّا.

الامتيازالحصص المعلنةالمشغّلالانتهاء
مسكارإيتاب 100%إيتاب2048
الزاويةإيتاب 100%إيتاب2039
زارات الشماليإيتاب 100%إيتاب2052
آدمإيتاب 50% / إيني 30% / أو.إم.في 20%إيني2033
عشتروتإيتاب 50% / بيرنكو 50%سيربت2046
الشرقيإيتاب 55% / بيرنكو 45%-2031
الشروقإيتاب 50% / أو.إم.في 50%أو.إم.في2038
الحاجب/قبيبةإيتاب 51% / بانورو 49%ت.ب.س2033
غريبإيتاب 50% / مازارين 50%-2046
صابريةإيتاب 55% / سيرينوس 45%-2028
شوش الصعيدةسيرينوس 100%سيرينوس2027
عزيزةإيتاب 50% / أو.إم.في 50%أو.إم.في2040
صباحإيني 42% / إيتاب 30% / أو.إم.في 28%إيني2055

امتيازا «عزيزة» و«صباح» أُسندا سنة 2025 بمشاركة شركات أجنبية. وفي 7 سبتمبر 2026 انطلقت دورة عروض دولية لطلب شركاء في الاستكشاف والتطوير، تُقبل العروض إلى 8 جانفي 2027 ويُنتظر إسناد المشاريع إلى موفّى أفريل 2027.

لذلك فإنّ القول بأنّ تونس أوقفت منح أو تجديد الحقوق البترولية للشركات الأجنبية كسياسة وطنية في 2026 يتعارض مع السجلّ الرسمي ومع دورة العروض الجارية الآن.

تحقّق مستقلّ من السجلّ

اختبرنا السجلّ الرسمي مقابل إفصاحات الشركات المدرجة الملزمة قانونًا. تُعلن «بانورو» حصّة 49% في أصول «ت.ب.س»؛ وتعلن «أو.إم.في» حصص 20% في آدم وبشرى وعبير؛ وتعلن «سيرينوس» 45% في صابرية و100% في شوش الصعيدة. هذه الأرقام تطابق السجلّ الرسمي.

الخلاصة: الإفصاحات المستقلّة تدعم بنية الملكية المنشورة من الجهات التونسية، ولم نجد أثرًا لمنظومة ملكية موازية سرّية. لكنّ الجداول الرسمية على الإنترنت قد تتأخّر عن التغييرات القانونية، لذلك اعتمدنا تراتبية مصادر: الرائد الرسمي، ثمّ السجلّ الوزاري المحيَّن، ثمّ إفصاح الشركة المنظَّم، ثمّ موقع «إيتاب».

ماذا يحدث عند انتهاء الامتياز؟

التعبير الشائع «نسترجعو بترولنا» أبسط بكثير من النصّ القانوني. عند انتهاء الامتياز أو التخلّي عنه أو إلغائه، يعود الامتياز إلى السلطة المانحة، ويبقى صاحبه السابق مسؤولًا عن التزامات محدّدة منها التزامات التخلّي والإغلاق، وتنتقل بعض الأصول الثابتة حسب الاتفاقية. كما تنصّ المجلّة على آلية أفضلية لصاحب الامتياز بشروط معيّنة إذا تقرّر مواصلة الاستغلال.

عمليًّا، ما يحدث يتوقّف على الاحتياطيات المتبقّية، وحالة المنشآت وملكيّتها، والتزامات الإغلاق، ورأس المال اللازم لإعادة التطوير، ومن سيشغّل الحقل، والقدرة التقنية والمالية لـ«إيتاب». وقد حصلت «إيتاب» فعلًا على السيطرة الكاملة على أصول مثل مسكار والزاوية، بينما تواصلت حقول أخرى في ترتيبات مشتركة.

حالة قرقنة: لا مصادرة ولا تجديد

السجلّ الرسمي لموفّى 2025 يورد لامتياز قرقنة تاريخًا اسميًّا هو 21 فيفري 2024، مع حصص إيتاب 51% وبانورو 49%، ويذكر صراحةً أنّ الامتياز في انتظار القانون المصادق على الاتفاقية. وفي أوت 2026 كانت الشركة المشغّلة لا تزال تصف تمديد الامتياز بأنّه «قيد الإنجاز». والحقل ينتج فعليًّا، بل وسجّل ارتفاعًا بـ7% في 2026.

الاستنتاج هنا أدقّ وأكثر إفادة من طرفَي الجدل معًا: بعض الامتيازات دخلت في حالة تعليق إداري وقانوني مطوّل - لا مصادرة ولا تجديد سريع - مع استمرار الإنتاج طيلة هذه المدّة. وهذه ليست حالة معزولة؛ فسجلّ الوزارة يتضمّن حالات مشابهة مثل رحمورة.

فجوة مفتوحة: الأساس القانوني الذي يحكم الإنتاج خلال فترة التعليق، وشروط اقتسام العائدات خلاله، لم يُحسم ويحتاج إلى فحص من مختصّ في القانون البترولي.

5
القسم 5 من 14

أين يذهب البترول التونسي؟

هذا هو الادّعاء الأكثر تداولًا: «نصدّروا بترولنا ونشروه من برّا». الوقائع المادية تؤكّد الظاهرة، لكنّها تفسّرها تفسيرًا مختلفًا تمامًا عن السرقة.

الأرقام

التدفّق (إلى موفّى جوان)20252026التغيّر
صادرات إيتاب من الخام (ألف طنّ)453448-1%
واردات الخام (ألف طنّ)188493+162%
قيمة واردات الخام (م.د)3401,053+210%
إنتاج المصفاة (ألف ط.م.ن)222600-
صادرات المواد البترولية (ألف ط.م.ن)108330+205%
واردات المواد البترولية (م.د)3,9695,512+39%
واردات البنزين (ألف طنّ)373516+39%
إنتاج المصفاة من البنزين00-
إنفوجرافيك بعنوان «رحلة البرميل: أين يذهب البترول التونسي؟ النصف الأول 2026 وفق الأرقام الرسمية» في خمس لوحات: (1) الإنتاج المحلي 587 ألف طن من النفط الخام بمعدل 25.4 ألف برميل يوميا؛ (2) مساران للنفط الخام: يُصدَّر 448 ألف طن بسعر تصدير 90.5 دولارا للبرميل، أو يذهب إلى التكرير/السوق؛ وواردات خام للمصفاة 493 ألف طن بسعر استيراد 97 دولارا للبرميل، أي فارق 6.5 دولارات للبرميل؛ (3) مصفاة بنزرت ركيزة الأمن الطاقي: الطاقة الاسمية 1.7 مليون طن سنويا أي نحو 34 ألف برميل يوميا، أكبر من الإنتاج الوطني الحالي؛ وحدة البلاتفورمينغ متوقفة منذ جانفي 2024؛ إنتاج البنزين الممتاز بدون رصاص صفر؛ إنتاج المصفاة 600 ألف طن مكافئ نفط؛ (4) منتجات المصفاة: ما يُنتَج ويُصدَّر: نافتا إنتاج 149 ألف طن وصادرات 144 ألف طن؛ زيت وقود منخفض الكبريت إنتاج 213 ألف طن وصادرات 182 ألف طن (جوهر ما تنتجه المصفاة يُصدَّر)؛ وما لا يُنتَج ويُستورَد: واردات البنزين 516 ألف طن بقيمة 1,398 مليون دينار (البنزين الجاهز يُستورَد)؛ (5) الخلاصة: تونس لا تفقد نفطها بسبب «السرقة» في هذه الصورة؛ المشكلة التي تكشفها الأرقام هي تصدير جزء من الخام، واستيراد خام آخر للمصفاة، وتوقف البلاتفورمينغ، وتصدير النافتا، واستيراد البنزين الجاهز؛ المشكلة الأساسية بنية التكرير ونوعية الخام وتركيبة المنتجات، لا مجرد وجود النفط أو غيابه. وفي الأسفل: نسبة تغطية الطلب الوطني 25% إذا احتُسب كامل إنتاج المصفاة، و10% فقط إذا احتُسب الإنتاج الموجه للسوق المحلية.
الرسم 3 — رحلة البرميل: أين يذهب البترول التونسي؟ النصف الأول 2026 وفق الأرقام الرسمية — الإنتاج، والتصدير والاستيراد، ومصفاة بنزرت، ومنتجات المصفاة، ونسبة تغطية الطلب الوطني.

إذن: تونس أنتجت 587 ألف طنّ من الخام، وصدّرت «إيتاب» وحدها 448 ألف طنّ منه، بينما استوردت المصفاة 493 ألف طنّ من خام آخر. وهذا ليس تناقضًا محاسبيًّا بل واقع مادي موثّق.

السعر: الرقم الذي يستحقّ تفسيرًا

سعر تصدير الخام لدى «إيتاب» بلغ 263 دينارًا للبرميل، أي 90.5 دولارًا. وسعر استيراد الخام لدى المصفاة بلغ 282 دينارًا للبرميل، أي 97 دولارًا.

تونس تبيع خامها بـ90.5 دولارًا وتشتري خامًا آخر بـ97 دولارًا. الفارق 6.5 دولارات للبرميل. جزء منه يُفسَّر بفوارق النوعية والنقل والتأمين، لكنّ الفارق قابل للقياس ويستحقّ تفسيرًا رسميًّا منشورًا. هذا هو الشكل الجدّي للسؤال الذي يُطرح عادة بصيغة اتّهامية.

لماذا لا تكفي المصفاة؟

التفسير البديهي - «المصفاة صغيرة على إنتاجنا» - غير صحيح. الطاقة الاسمية لمصفاة بنزرت تبلغ 1.7 مليون طنّ سنويًّا، أي ما يعادل نحو 34 ألف برميل يوميًّا، وهي أكبر من الإنتاج الوطني الحالي البالغ 25.4 ألف برميل يوميًّا.

التفسير الحقيقي أعقد وأهمّ: نوعية الخام، وتركيبة وحدات المصفاة، ومردود المنتجات، وتوفّر التشغيل، والفجوة بين ما تنتجه بنزرت وما تستهلكه تونس.

وحدة البلاتفورمينغ: أخطر معطى في هذا القسم

النشرة الرسمية تسجّل صفر يوم تشغيل لوحدة البلاتفورمينغ خلال الأشهر الستة الأولى من 2026، وتذكر أنّ الوحدة متوقّفة منذ جانفي 2024. كما تسجّل إنتاجًا صفريًّا من البنزين الممتاز بدون رصاص. في المقابل اشتغلت وحدة التقطير 177 يومًا مقابل 57 يومًا في 2025.

والنتيجة ظاهرة في تركيبة الإنتاج والتصدير. أنتجت المصفاة 149 ألف طنّ مكافئ نفط من النافتا الخام و213 من زيت الوقود منخفض الكبريت، وصدّرت 144 ألف طنّ من النافتا و182 ألف طنّ من زيت الوقود. أي أنّ جوهر ما تنتجه يُصدَّر.

النافتا هي بالضبط المادة الأولية التي تتحوّل إلى بنزين عبر وحدة البلاتفورمينغ. ومع توقّف الوحدة منذ جانفي 2024، تصدّر تونس المادة الأولية للبنزين خامًا، وتستورد البنزين الجاهز بـ1,398 مليون دينار في ستّة أشهر. هذه ليست فرضية؛ هي قراءة مباشرة لجدولَي الإنتاج والتجارة في نفس الوثيقة الرسمية.

من إجمالي إنتاج المصفاة البالغ 600 ألف طنّ مكافئ نفط، صُدّر 330، أي أكثر من النصف. ولذلك تسجّل النشرة نسبة تغطية للطلب الوطني قدرها 25% إذا احتُسب كامل الإنتاج، ولكن 10% فقط إذا احتُسب الإنتاج الموجّه للسوق المحلّية.

فجوة مفتوحة: لم يتبيّن بعد ما إذا كان العائق النهائي أمام إعادة تشغيل البلاتفورمينغ تقنيًّا أم يتعلّق بالتزوّد بالمعدّات أو بالحفّاز أو بالتعاقد أو بالتمويل. توجد آثار صفقات صيانة واقتناء ضاغط هيدروجين، لكن لا يوجد تفسير عمومي واضح لاستمرار التوقّف. هذا أحد أهمّ الأسئلة التي يجب أن تُطرح على الجهات الرسمية.

6
القسم 6 من 14

الغاز - حيث يوجد المشكل الحقيقي

إذا كان الجدل العمومي منشغلًا بالنفط، فإنّ الأرقام تقول إنّ المشكل البنيوي في الغاز.

بلغ الإنتاج الوطني من الغاز التجاري الجافّ 566 ألف طنّ مكافئ نفط إلى موفّى جوان 2026، بتراجع طفيف قدره 1%. وبلغت أتاوة العبور 311 ألف طنّ مكافئ نفط بتراجع 27%. وبلغت المشتريات من الجزائر 1,376 ألف طنّ مكافئ نفط بارتفاع 7%.

بنية التزوّد بالغازجوان 2025جوان 2026
الإنتاج الوطني25%25%
أتاوة العبور المحالة للستاغ19%14%
مشتريات الغاز الجزائري56%61%
المجموع (ألف ط.م.ن)2,2992,258

الأتاوة: استحقاق تعاقدي بأجل محدّد

الأتاوة محدّدة بـ5.25% من كمّية الغاز الجزائري المنقولة عبر التراب التونسي، بموجب القانون عدد 71 لسنة 2019 المؤرّخ في أوّل أوت 2019 والنافذ منذ أوّل أكتوبر 2019. وقد مُدّد ترتيب التشغيل عبر التراب التونسي لعشر سنوات سنة 2019 مع الحفاظ على الأتاوة.

مدّة عشر سنوات من 2019 تعني أنّ هذا الترتيب يبلغ أجله في حدود 2029، أي داخل أفق كلّ سيناريو يخصّ هذا الملفّ. والفارق بين معدّل استقلالية 34% و27% يقوم على هذا الترتيب بالذات. لذلك يجب أن يُسجَّل أجل الأتاوة كمخاطرة مؤرَّخة، لا كمعطى دائم.

مفارقتان محاسبيتان محفوظتان

الأولى: تراجعت الأتاوة المسجّلة بنسبة 27% بين النصفين الأوّلين من 2025 و2026. ولو كانت الأتاوة نسبة ثابتة من حجم مادي منقول، لكان معنى ذلك تراجعًا مماثلًا في حجم العبور. غير أنّ الأتاوة الإجمالية كما يعرّفها المرصد تجمع الجزء المقبوض عينًا والمحال إلى «الستاغ» مع جزء مقبوض نقدًا ومُعاد التفويت فيه، وتُعامَل معاملة خاصّة في الميزان التجاري. لذلك لا يجوز قلب الرقم إلى عدّاد تدفّق مادي.

الثانية: سجّل المرصد تجاوزًا في سحوبات «الستاغ» على الأتاوة الراجعة للدولة التونسية بلغ 240 مليون متر مكعّب برسم سنة 2025، ثمّ 41 مليون متر مكعّب إلى موفّى جوان 2026، وكلاهما «في طور التسوية». لا يوجد في المنشور جسر محاسبي يربط الرقمين.

نحفظ هذا التناقض كما هو ولا نفسّره. تسجيل مفارقتين مستقلّتين في نفس السطر المحاسبي العمومي أمر يستحقّ التتبّع. لكنّه ليس دليلًا على سرقة أو تلاعب، وتقديمه كذلك دون جسر محاسبي سيكون بالضبط نوع القفزة التي يرفضها هذا الملفّ.

إلى أين يذهب الغاز؟

بلغ الطلب الإجمالي على الغاز 2,250 ألف طنّ مكافئ نفط، منها 1,534 لإنتاج الكهرباء، أي 68% من الطلب الكلّي. أمّا الاستعمالات النهائية خارج إنتاج الكهرباء فبلغت 717 ألف طنّ مكافئ نفط، في استقرار شبه تامّ.

68% من غاز تونس يُحرق لإنتاج الكهرباء، و61% من الغاز مشترى من الجزائر. لذلك فإنّ كلّ كيلوواط ساعة تُنتَج من الشمس أو الريح هي في جوهرها مسألة عملة صعبة قبل أن تكون مسألة مناخ.

7
القسم 7 من 14

الكهرباء - وأربعة أرقام تبدأ كلّها بالتسعين

بلغ الإنتاج الوطني للكهرباء 9,550 جيغاواط ساعة إلى موفّى جوان 2026، بارتفاع قدره 5% مقارنة بـ9,058 قبل عام. وغطّت مشتريات الكهرباء، أساسًا من الجزائر، 10% من حاجيات السوق المحلّية.

إنتاج الكهرباء (جيغاواط ساعة)جوان 2025جوان 2026
الستاغ - المجموع8,5678,655
- غاز طبيعي8,3888,565
- فيول وغازوال10.5
- مائي56
- ريحي15466
- شمسي19.218.6
منتجون مستقلّون - شمسي30290
إنتاج ذاتي - شمسي341485
شراءات من الغير120120
الإنتاج الوطني9,0589,550

تفكيك الأرقام التي تبدأ بالتسعين

هذا هو الموضع الذي يتولّد فيه معظم الخلط العمومي. أربعة أرقام متقاربة تعني أشياء مختلفة تمامًا، واثنان منها يظهران في نفس الوثيقة الرسمية بنفس الصيغة تقريبًا.

الرقمما الذي يقيسهالمقام
91%حصّة الستاغ كشركة من الإنتاج الوطني8,655 من 9,550
90.8%حصّة الغاز في مزيج الوقود المنشور8,565 من 9,430
9.2%حصّة المتجدّدة في نفس المزيج865.6 من 9,430
99%حصّة الغاز في إنتاج الستاغ وحدها8,565 من 8,655
إنفوجرافيك بعنوان «أربعة أرقام تبدأ بالتسعين: كلها صحيحة، لكنها تقيس أشياء مختلفة — الكهرباء في تونس إلى موفى جوان 2026 وفق الأرقام الرسمية». أربع بطاقات: (1) 91% حصة الستاغ من الإنتاج الوطني للكهرباء، 8,655 من 9,550 جيغاواط ساعة — رقم شركة: كم أنتجت الستاغ من إجمالي الإنتاج الوطني، وليس حصة وقود؛ (2) 90.8% حصة الغاز الطبيعي في مزيج الوقود المنشور، 8,565 من نحو 9,430 جيغاواط ساعة — رقم وقود: كم مثل الغاز داخل الإنتاج المصنف حسب مصدر الطاقة؛ (3) 9.2% حصة الطاقات المتجددة في نفس المزيج، 865.6 من نحو 9,430 جيغاواط ساعة — على نفس المقام المستعمل للغاز؛ (4) 99% حصة الغاز في إنتاج الستاغ وحدها، 8,565 من 8,655 جيغاواط ساعة — رقم داخلي للستاغ وليس الواردات. القاعدة الأهم: لا يجوز جمع 91% مع 9.2% أو 90.8% من دون فهم المقام؛ 8,655 لا تساوي 8,565، و9,550 لا تساوي نحو 9,430. مفاتيح القراءة: 8,655 إجمالي إنتاج الستاغ؛ 8,565 إنتاج الستاغ من الغاز؛ 9,550 الإنتاج الوطني؛ نحو 9,430 الإنتاج المصنف حسب مصدر الطاقة. المصدر: نشرة الظرف الطاقي إلى موفى جوان 2026 (ONEM).
الرسم 1 — أربعة أرقام تبدأ بالتسعين: كلها صحيحة، لكنها تقيس أشياء مختلفة — الكهرباء في تونس إلى موفّى جوان 2026 وفق الأرقام الرسمية.

المقام 9,430 هو الإنتاج الوطني منقوصًا منه 120 جيغاواط ساعة من «شراءات الغير» التي لا يُصنَّف مصدر وقودها في الجدول المادي. ويتحقّق هذا المقام من جهتين مستقلّتين: مجموع المتجدّدة يساوي 865.6 جيغاواط ساعة، ومجموع الغاز والفيول والمتجدّدة يساوي 9,431 جيغاواط ساعة، والنسبتان تجمعان 100.0% بالضبط.

القاعدة الدائمة: لا يُجمع أبدًا 91% (حصّة شركة) مع 9.2% (حصّة وقود)، ولا يُخلط 8,655 مع 8,565. الرقمان يختلفان بتبديل رقمين فقط، وهو أخطر موضع خطأ مطبعي في الملفّ كلّه.

الذروة: تصحيح رقم متداول

سجّلت الذروة الكهربائية 4,750 ميغاواط إلى موفّى جوان 2026 مقابل 4,531 قبل عام، بارتفاع قدره 5%. والسلسلة التاريخية الرسمية تُظهر ذروات قدرها 4,825 ميغاواط في 2023 و4,888 في 2024.

أمّا ما تداولته الصحافة خلال صيف 2026 من أرقام تتراوح بين 6,000 و6,400 ميغاواط فلم يصدر عن المشغّل العمومي بصفة رسمية، وأحد التقارير الأكثر تفصيلًا يذكر صراحةً أنّ الرقم «لا يزال في انتظار مصادقة تقنية رسمية».

الأخطر أنّ الرقم المقارَن المتداول - «5,175 في 2025» - ليس ذروة كهربائية أصلًا. إنّه عجز الميزان التجاري الطاقي بالمليون دينار في النصف الأوّل من 2025، وهو مذكور بهذه الصفة في نفس النشرة الرسمية. انتقل رقم من جدول تجاري إلى جدول كهربائي وتحوّلت وحدته من مليون دينار إلى ميغاواط.

التصحيح ليس شكليًّا. موجة حرّ استثنائية تدفع الطلب فوق المنحى العامّ ليست نفس الشيء كقفزة بنيوية في الطلب. الأولى تُعالَج بالمرونة وإدارة الطلب والربط البيني والتخزين؛ والثانية تُعالَج بقدرة إنتاج ثابتة. الخلط بينهما يقود إلى قرار استثماري خاطئ.

بنية أسطول الإنتاج

ارتفعت حصّة الدورات المركّبة في الإنتاج الوطني من 68% إلى 72%، بينما تراجعت حصّة التوربينات الغازية البسيطة من 25% إلى 17%. وتراجع الاستهلاك النوعي لوسائل الإنتاج بنسبة 5% ليبلغ 199 طنّ مكافئ نفط لكلّ جيغاواط ساعة.

قاعدة محاسبية دائمة: رقم 199 محسوب على أساس القدرة الحرارية العليا، بينما الميزان الطاقي كلّه منشور على أساس القدرة الحرارية الدنيا. أيّ حساب لغاز موفَّر يُقارَن بالميزان يجب أن يستعمل 179 طنّ مكافئ نفط لكلّ جيغاواط ساعة لا 199، وإلّا تضخّم الناتج بنحو 11%.

8
القسم 8 من 14

الكلفة المالية - أين تذهب المليارات فعلًا

الأسعار مجمّدة منذ نوفمبر 2022

أسعار البيع للعموم النافذة إلى موفّى جوان 2026 هي أسعار 24 نوفمبر 2022. أي أنّه لم يحصل أيّ تمرير للصدمة السعرية إلى المستهلك طيلة أكثر من ثلاث سنوات ونصف.

المادّة (مليم/لتر)سعر التوريدسعر التفويتأداءاتسعر البيع
بنزين بدون رصاص2,0881,4988152,525
غازوال عادي2,4861,4643451,985
غازوال بدون كبريت2,5091,4785502,205
غاز منزلي (مليم/كغ)2,63226485677
قارورة 13 كغ (دينار)34.223.431.118.80

هذا الجدول يحتوي على معطى لا يُذكر عادة في النقاش العمومي: الدعم ليس موحّدًا بين المواد، بل يختلف اختلافًا جذريًّا.

  • البنزين: سعر البيع 2,525 مليمًا أعلى من سعر التوريد البالغ 2,088. المستهلك يدفع أكثر من كلفة التوريد بنحو 21%. الدعم موجود في مستوى سعر التفويت، لكنّ الأداءات والهوامش في الجزء الأسفل من السلسلة تفوقه.
  • الغازوال العادي: الفارق بين التوريد والبيع 501 مليمًا، أي 20% من كلفة التوريد.
  • الغازوال بدون كبريت: الفارق 304 مليمات، أي 12%.
  • الغاز المنزلي: الفارق 1,955 مليمًا للكيلوغرام، أي 74% من كلفة التوريد. المستهلك يدفع نحو ربع كلفة التوريد.

لذلك فإنّ الرقم الإجمالي - 4,993 مليون دينار - هو نفقة إجمالية لا كلفة مالية صافية. الدولة تدعم أعلى السلسلة وتجبي أداءات في أسفلها، والأداءات مسجّلة في سطر ميزاني آخر لا يُطرح من سطر الدعم. الجواب الأمين على سؤال «هل تنفق تونس خمسة مليارات على دعم المحروقات؟» ليس «نعم» ولا «لا»، بل أنّ الرقم الإجمالي صحيح وأنّ الكلفة الصافية أقلّ منه بمقدار لم ينشره أحد بعد.

بنية اعتماد 2026

الاعتماد لا يتوازن إلّا بمعادلة يجب أن تُقرأ كاملة:

المكوّنالمبلغ (م.د)الإشارة
حاجة التمويل الجارية4,823+
تسوية جزئية لمتخلّدات سابقة670+
وفورات منتظرة من تحسين الأداء500−
اعتماد الدعم النهائي4,993=
إنفوجرافيك بعنوان «من يدفع ماذا؟ كيف تعمل منظومة الدعم الطاقي في تونس؟ إلى موفى جوان 2026 وفق الأرقام الرسمية». الأسعار النافذة بقيت نفسها منذ 24 نوفمبر 2022. سلسلة السعر: سعر التوريد (كلفة اقتناء المادة في الأسواق العالمية)، ثم سعر التفويت (السعر الذي تبيع به الدولة عبر الستاغ أو التكرير للموزعين)، ثم الأداءات (الضرائب والمعاليم)، ثم سعر البيع للعموم. مقارنة الأسعار حسب المادة (توريد / تفويت / أداءات / بيع): بنزين بدون رصاص بالمليم للتر 2,088 / 1,498 / 815 / 2,525؛ غازوال عادي 2,486 / 1,464 / 345 / 1,985؛ غازوال بدون كبريت 2,509 / 1,478 / 550 / 2,205؛ غاز منزلي بالمليم للكغ 2,632 / 264 / 85 / 677؛ قارورة 13 كغ بالدينار 34.22 / 3.43 / 1.11 / 8.80. ماذا تكشف الأرقام: البنزين سعر البيع أعلى من سعر التوريد؛ الغازوال العادي الفارق بين التوريد والبيع 501 مليم للتر (حوالي 20%)؛ الغازوال بدون كبريت الفارق 304 مليم للتر (حوالي 12%)؛ الغاز المنزلي الفارق 1,955 مليم للكغ (حوالي 74%)؛ المستهلك لا يدفع نفس نسبة الدعم في كل مادة. اعتماد الدعم لسنة 2026: 4,993 = 4,823 + 670 − 500 مليون دينار (حاجة التمويل الجارية 4,823؛ تسوية جزئية لمتخلدات سابقة 670؛ وفورات منتظرة من تحسين الأداء 500 وهي فرضية أداء لا وفورات محققة)؛ توزيع الاعتماد: الستاغ 3,138 مليون دينار والتكرير (STIR) 1,855 مليون دينار. الخلاصة: لا يجوز اختزال الدعم في رقم واحد بسيط؛ الدولة تدعم أعلى السلسلة وتجبي أداءات في أسفلها؛ الرقم 4,993 مليون دينار نفقة إجمالية لا كلفة مالية صافية؛ البنزين ليس مثل الغاز المنزلي والديزل ليس مثل قارورة الغاز.
الرسم 4 — من يدفع ماذا؟ كيف تعمل منظومة الدعم الطاقي في تونس إلى موفّى جوان 2026: سلسلة السعر من التوريد إلى البيع للعموم، ومقارنة الأسعار حسب المادة، وبنية اعتماد الدعم لسنة 2026.

الـ500 مليون دينار ليست وفورات محقّقة. هي فرضية أداء تشمل إحكام مراقبة توزيع الغاز المنزلي، والتحكّم في الاستهلاك، وخفض كلفة الإنتاج، وتحسين الأداء التجاري لـ«الستاغ».

فرضية تعادل 10% من كامل اعتماد الدعم، موكولة إلى مؤسّسات تُظهر معطياتها المنشورة تراجعًا لا تحسّنًا في هذه المؤشّرات بالذات: بلغت الضياعات الكهربائية 19% في موفّى 2025 مقابل 18.4% في 2023، وبقيت نسبة المستحقّات غير المستخلصة لدى الحرفاء الخواصّ في حدود 35% مقابل هدف 24% في 2028.

مخاطرتان تتراكمان

المخاطرة الأولى سعرية. بُني قانون المالية على فرضية برميل بـ63.3 دولارًا، وهو أقلّ حتّى من المعدّل الفعلي لسنة 2025 البالغ 69.1 دولارًا. وقد بلغ المعدّل الفعلي للنصف الأوّل من 2026 نحو 93 دولارًا، مع ذروة شهرية بلغت 120.5 دولارًا في أفريل و107.55 في ماي.

والوثائق الرسمية نفسها تعطي حساسية الميزانية: كلّ دولار إضافي على البرميل يضيف نحو 164 مليون دينار، وكلّ عشرة مليمات في سعر صرف الدولار تضيف نحو 43 مليون دينار.

تنبيه منهجي: هذه المعاملات حساسيات موضعية محسوبة حول فرضيات قانون المالية، ولا يجوز مدّها خطّيًّا عبر فارق يقارب 30 دولارًا للبرميل. نذكرها لتوصيف اتّجاه المخاطرة لا لتقدير التجاوز الفعلي. الكلفة الفعلية تتوقّف على الكمّيات وتركيبة المنتجات وصيغ التسعير والتوقيت والمخزون.

اختبار تجريبي بديل

بدل مدّ معامل حسابي، نقارن بتجربة تونس نفسها عند مستويات سعرية معلومة. تلقّت «الشركة التونسية لصناعات التكرير» دعمًا قدره 594 مليون دينار سنة 2020، ثمّ 2,073 مليون دينار سنة 2021 حين بلغ معدّل برنت نحو 71 دولارًا، ثمّ 4,101 مليون دينار سنة 2022 حين بلغ نحو 101 دولار.

اعتماد 2026 المخصّص للتكرير يبلغ 1,855 مليون دينار. هذا أقلّ ممّا احتاجته المؤسّسة فعليًّا سنة 2021 بالدينار الجاري، عند سعر برميل يكاد يطابق فرضية الميزانية - ودون احتساب التضخّم المتراكم منذ ذلك التاريخ. أمّا مقارنة بسنة 2022، حيث السعر قريب من واقع 2026، فالاعتماد لا يمثّل إلّا نحو 45% ممّا صُرف فعلًا.

فجوة مفتوحة: لم نتمكّن من الحصول على مبالغ التحويلات النقدية الفعلية لسنة 2026 لفائدة «الستاغ» و«التكرير». منصّة الميزانية المفتوحة تُعلن وجود لوحة قيادة لسنة 2026 وتشرح آلية تسبقات الخزينة، لكنّها لا تُتيح القيم الأساسية. لذلك تبقى أرقام 3,138 و1,855 مليون دينار اعتمادات مرصودة لا مبالغ مقبوضة. ولا يجوز الخلط بين أربعة أشياء: الاستحقاق السنوي، والتسبقة النقدية، والمصروف المحاسَب، والتسوية النهائية.

9
القسم 9 من 14

المؤسّسات الثلاث - حيث تُخزَّن الصدمة فعلًا

أهمّ خلاصة في هذا القسم أنّ منظومة الدعم في تونس ليست سطرًا في ميزانية الدولة، بل شبكة من الأسعار الإدارية والتعويضات المؤجّلة ومستحقّات الحرفاء والمديونية المتبادلة بين ثلاث مؤسّسات عمومية.

الآلية

الدولة تحدّد الأسعار؛ فتتحمّل «التكرير» و«الستاغ» الفارق في انتظار التعويض؛ وتبقى المؤسّستان مدينتين لـ«إيتاب» مقابل الخام والغاز والغاز المسال؛ فتظهر «إيتاب» رابحة محاسبيًّا وهي تحمل مستحقّات ضخمة؛ ويتنقّل الضغط النقدي عبر المؤسّسات الثلاث في شكل ديون ومستحقّات وتأخير في خلاص المزوّدين.

الشركة التونسية للكهرباء والغاز

المؤشّرالقيمة
الديون (جوان 2026)7,356 مليون دينار
المستحقّات غير المستخلصة6,061 مليون دينار
متخلّدات الدعم المتراكمة (موفّى 2023)3,816 مليون دينار
كلفة إنتاج الكهرباء (2025)456.3 مليم/ك.و.س
سعر البيع (2025)290.7 مليم/ك.و.س
الفارق165.6 مليم/ك.و.س
كلفة الغاز (2025)1,497.7 دينار/ط.م.ن
سعر بيع الغاز (2025)645.2 دينار/ط.م.ن
حصّة الوقود من كلفة إنتاج الكهرباءنحو 72%

متخلّدات الدعم المتراكمة في موفّى 2023 تعادل تقريبًا اعتماد دعم سنوي كاملًا، إذ بلغ دعم 2025 نحو 3,890 مليون دينار. أي أنّ الدولة دخلت السنة مدينة للمؤسّسة بما يقارب سنة كاملة من الدعم.

وينبغي عدم الخلط بين أربع مقولات مختلفة كثيرًا ما تُجمع خطأً: المتخلّدات المتراكمة (3,816 مليون دينار في موفّى 2023)، والتسوية الجزئية المبرمجة لسنة 2026 (350 مليون دينار)، وفواتير الإدارة العمومية غير المخلّصة، والمستحقّات الإجمالية لدى كامل الحرفاء (6,061 مليون دينار). وقد بلغت الفواتير غير المخلّصة للقطاع العمومي في موفّى 2023 ما يعادل 183% من المبيعات السنوية لهذا القطاع، أي نحو 22 شهرًا من الفوترة.

المعطى الإيجابي الذي يجب ذكره أيضًا: حصلت «الستاغ» على كامل الدعم المرصود في ميزانية 2025. التشخيص الصحيح ليس «الدولة لا تدفع»، بل تراكم متخلّدات قديمة، وضعف في الاستخلاص، وتسعيرة دون الكلفة بنيويًّا، وحاجة تمويلية ضخمة.

الاستثمار: الرقم الذي يتغيّر معناه عند تصحيحه

استثمارات «الستاغ» بالدينار الجاري تُظهر انهيارًا في الإنتاج واستقرارًا ظاهريًّا في النقل والتوزيع. لكنّ المؤشّر العامّ لأسعار الاستهلاك انتقل من 125.0 سنة 2019 إلى 176.8 سنة 2024، أي بارتفاع 41.4%. وبتصحيح السلسلة تتغيّر القراءة كلّيًّا.

القطاع (م.د)20192024 جاري2024 حقيقيالتغيّر الحقيقي
الإنتاج61475-99%
النقل889265-26%
التوزيع157175124-21%
الغاز1014230-71%
المجموع1,004332235-77%

لا يوجد قطاع «محفوظ». كلّ الأصناف تراجعت بالقيمة الحقيقية، وانخفضت القدرة الشرائية الاستثمارية للمؤسّسة بنحو ثلاثة أرباع في خمس سنوات. والتصحيح بمؤشّر أسعار الاستهلاك متحفّظ أصلًا، لأنّ التوربينات والمحوّلات والكوابل مستوردة ولا يقيس هذا المؤشّر أسعارها.

ويتقاطع هذا مع تشخيص مستقلّ يربط صراحةً بين تأخّر وعدم كفاية مدفوعات الدعم ونقص السيولة واللجوء إلى الاقتراض وتأخير خلاص المزوّدين من جهة، ونقص الإنفاق على الاستغلال والصيانة وتقادم الأصول من جهة أخرى.

حدّ لا نتجاوزه: هذه السلسلة السببية مُثبتة على مستوى المنظومة ككلّ. لكنّها لا تكفي للقول إنّ الأزمة المالية هي سبب انهيار الأسطول الريحي تحديدًا. ذلك يتطلّب ميزانيات صيانة الأسطول الريحي وساعات التوقّف الاضطراري ومعطيات التزوّد، وهي غير متاحة عموميًّا.

المؤسّسة التونسية للأنشطة البترولية

سجّلت «إيتاب» سنة 2024 مداخيل قدرها 2,161 مليون دينار ونتيجة صافية قدرها 340 مليون دينار وأموالًا ذاتية قدرها 2,688 مليون دينار. وفي المقابل تجاوزت مستحقّاتها غير المخلّصة ملياري دينار، منها نحو 660 مليون دينار على «الستاغ» و1,546 مليون دينار على «التكرير».

تنبيه محاسبي ضروري: مجموع الخصوم البالغ 4,564 مليون دينار ليس «ديون إيتاب». فهو يتضمّن حسابات جارية مع الشراكات البترولية ومدّخرات للمخاطر والأعباء. الخلط بين مجموع الخصوم والمديونية خطأ شائع يستحقّ التنبيه إليه مسبقًا.

فجوة مفتوحة: الدائرة لا تُغلق حسابيًّا. ما تدين به «التكرير» لـ«إيتاب» يقارب ضعف ما تطالب به «التكرير» الدولة. الفارق - في حدود 600 إلى 760 مليون دينار - لا يفسّره سرد «الدولة تأخّرت فتأخّر الجميع». لذلك نرسم شبكة مستحقّات متبادلة، لا دائرة مغلقة متوازنة.

10
القسم 10 من 14

الطاقات المتجدّدة - المشكل ليس في الشمس

تونس تملك موردًا شمسيًّا قويًّا: إشعاع أفقي عامّ يناهز 1,850 كيلوواط ساعة للمتر المربّع سنويًّا، وإنتاجية تأشيرية تقارب 1,650 كيلوواط ساعة لكلّ كيلوواط ذروي مركَّب. لكنّ هذا الملفّ يخلص إلى أنّ المورد ليس هو القيد.

الأسطول الريحي: أوضح دليل على طبيعة المشكل

أنتج الأسطول الريحي العمومي 66 جيغاواط ساعة في الأشهر الستة الأولى من 2026 مقابل 154 في نفس الفترة من 2025، أي بتراجع قدره 57%. والقراءة نصف السنوية أوضح من السنوية:

الفترةالإنتاج (ج.و.س)معامل الاستطاعةالملاحظة
2019500نحو 23%أفضل أداء موثّق
2022322-تدهور متواصل
2024337نحو 17%استقرار نسبي
النصف 1 من 2025154نحو 15.5%
النصف 2 من 2025105نحو 10.4%
النصف 1 من 202666نحو 6.7%تدهور حادّ
إنفوجرافيك بعنوان «الريح: من 500 إلى 66 — ماذا تقول الأرقام الرسمية عن أداء الأسطول الريحي العمومي؟ إلى موفى جوان 2026». (1) المسار السنوي لإنتاج الأسطول الريحي العمومي بالجيغاواط ساعة: 500 في 2019، 465 في 2020، 425 في 2021، 322 في 2022، 338 في 2023، 337 في 2024، 259 في 2025: من 500 جيغاواط ساعة في 2019 إلى 259 في 2025؛ (2) آخر 18 شهرا: النصف الأول 2025: 154 (عامل سعة تقريبي 15.5%)، النصف الثاني 2025: 105 (10.4%)، النصف الأول 2026: 66 (6.7%)؛ تراجع 57% بين النصف الأول 2025 والنصف الأول 2026؛ (3) ماذا نعرف: المؤكد أن الإنتاج تراجع بوضوح والأداء ازداد سوءا، وأن الانخفاض لم يعد يقتصر على سنة واحدة بل يظهر كمسار تدهور متواصل، وأن المشكلة ليست مجرد توقف سيدي داود وحده؛ الاختبار: 66 جيغاواط ساعة على نحو 173.5 ميغاواط متبقية تعادل عامل سعة نحو 8.8% فقط؛ (4) ما الذي يمكن قوله بدقة: المعطيات تثبت مشكلة حادة في الأداء والتوفر التشغيلي، لكن البيانات المنشورة لا تسمح بفصل أثر الصيانة والتقادم عن ظروف الرياح أو التقليص الشبكي؛ مؤشرات على إجراءات قائمة أو مبرمجة: تجديد (repowering) في سيدي داود، مشتريات قطع غيار وصيانة، طلب عروض لتجديد أنظمة SCADA؛ القدرة الصافية بنهاية 2024: 228 ميغاواط؛ عامل السعة التقريبي في 2024: 16.9%؛ (5) الخلاصة: أفضل سنة رصدناها 2019 = 500 جيغاواط ساعة؛ 2024 نحو 337؛ 2025: 259؛ النصف الأول 2026: 66 فقط؛ هذه ليست أزمة موارد ريحية بل أزمة أداء وتوفر أصول وتشغيل، مع بقاء سبب التراجع التفصيلي غير محسوم من البيانات المنشورة؛ لا يجوز الجزم بأن الصيانة وحدها هي السبب.
الرسم 5 — الريح: من 500 إلى 66 — ماذا تقول الأرقام الرسمية عن أداء الأسطول الريحي العمومي إلى موفّى جوان 2026: المسار السنوي، وآخر 18 شهرًا، وما يمكن قوله بدقة.

ثلاثة أنصاف سنة متتالية في تراجع متواصل. تفسير «سنة رياح ضعيفة» يصعب أن يصمد أمام هذا الشكل، لأنّ فقدان التوفّر التدريجي للأصول هو بالضبط ما ينتج منحنى كهذا.

واختبرنا التفسير البديل الأكثر إغراءً - أنّ التراجع سببه أشغال إعادة تجهيز محطّة سيدي داود. الاختبار يفشل حسابيًّا: حتّى بافتراض أنّ سيدي داود لم تنتج شيئًا على الإطلاق، فإنّ 66 جيغاواط ساعة موزّعة على القدرة المتبقّية لا تعطي إلّا معامل استطاعة في حدود 8.8%.

هذه ليست مشكلة موارد ريحية ولا مشكلة جدوى اقتصادية. هي مشكلة توفّر أصول وصيانة وتشغيل. وهي أهمّ درس يمكن أن يقدّمه هذا الملفّ لأيّ نقاش حول التحوّل الطاقي: بناء 200 ميغاواط ليس هو نفسه الحصول على طاقة 200 ميغاواط بصفة موثوقة لعشرين سنة.

حدّ لا نتجاوزه: لا نستطيع كتابة «الأسطول الريحي متدهور بسبب سوء الصيانة». توجد مؤشّرات موثّقة على التقادم وإعادة التجهيز وطلبات اقتناء قطع غيار وطلب عروض دولي لتعويض منظومات التحكّم، لكنّ البيانات العمومية لا تسمح بتوزيع نسب التراجع بين توفّر المعدّات والصيانة وظروف الرياح وتقليص الإنتاج شبكيًّا.

الشمس: نموّ حقيقي وقناة غير متوقّعة

ارتفع إنتاج المنتجين المستقلّين من 30 إلى 290 جيغاواط ساعة، وارتفع إنتاج المنتجين الذاتيّين من 341 إلى 485 جيغاواط ساعة. وقد رُكّب نحو 500 ميغاواط من الألواح على أسطح المساكن، و130 ميغاواط في الضغط المتوسّط والعالي لدى الصناعة والخدمات والفلاحة.

قناة الإنتاج المتجدّد (النصف 1 من 2026)ج.و.سالحصّة
إنتاج ذاتي (أسطح ومؤسّسات)48556%
منتجون مستقلّون29033.5%
أصول الستاغ (ريحي وشمسي ومائي)90.610.5%
المجموع865.6100%

أكثر من نصف الكهرباء المتجدّدة في تونس اليوم تُنتَج خلف العدّاد. هذه القناة لا تحتاج خطّ نقل ولا ممرّ إجلاء ولا تخصيص عقاري ولا دورة امتيازات. وهي القناة الأسرع نموًّا. في المقابل لا تنتج أصول المؤسّسة العمومية إلّا عُشر الكهرباء المتجدّدة الوطنية.

فجوة التنفيذ

دورة الامتيازات لسنة 2018 خصّصت 500 ميغاواط: 200 بتطاوين و100 بالقيروان و100 بقفصة و50 بتوزر و50 بسيدي بوزيد. وإلى موفّى جوان 2026، أي بعد ثماني سنوات، دخل الإنتاج منها: القيروان 100 ميغاواط في ديسمبر 2025، وسيدي بوزيد 50 وتوزر 50 في أفريل 2026. أمّا قفصة فلا تزال في طور المصادقة على اتفاقية المشروع، وتطاوين لم تتقدّم.

معدّل الإنجاز: 200 ميغاواط من 500 بعد ثماني سنوات، أي 40%. هذا مؤشّر «إنجاز تنفيذي» يجب أن يُطبَّق على كلّ هدف مستقبلي بنفس الصرامة التي نطبّقها على مردود الإنتاج. مشروع مُعلن ومُسند وموقَّع ومموَّل وقيد الإنجاز ومُشغَّل: ستّ حالات مختلفة لا حالة واحدة.

وفي نظام التراخيص، مُنحت 54 موافقة مبدئية بقدرة 261 ميغاواط في برنامج 2017-2020، دخل منها الإنتاج 16 مشروعًا فقط بقدرة إجمالية تناهز 52 ميغاواط. وفي طلب العروض الخامس مُنحت 186 موافقة بقدرة 288 ميغاواط، دخل منها الإنتاج خمسة مشاريع بقدرة 9 ميغاواط.

فجوة مفتوحة: إنتاج المنتجين المستقلّين البالغ 290 جيغاواط ساعة لا يتفكّك بسهولة إلى المحطّات المعروفة. فالقيروان تنتج منذ ديسمبر 2025، لكنّ سيدي بوزيد وتوزر لم تدخلا الخدمة حسب النشرة الرسمية إلّا في أفريل 2026، أي لثلاثة أشهر فقط. الفارق المتبقّي يحتاج تفكيكًا محطّة بمحطّة قبل استعمال هذا الرقم في أيّ نموذج.

11
القسم 11 من 14

الشبكة والتخزين - القيد الحقيقي

لا يوجد «سقف اندماج» وطني واحد للطاقات المتجدّدة في تونس. توجد قيود نقل محدّدة جغرافيًّا، وقيود تشغيل ومرونة، ومخاطر أداء أصول، وقيد تنفيذي وتمويلي. وهذه مشاكل مختلفة تتطلّب استثمارات مختلفة.

رقمان يبدوان متناقضين وليسا كذلك

دراسة شبكية لبرنامج الجنوب خلصت إلى أنّه بدون تعزيزات خطّ السخيرة-قندار بجهد 400 كيلوفولط وخطّ السخيرة-الثينة بجهد 225 كيلوفولط، لا تستطيع شبكة الجنوب إجلاء أكثر من نحو 200 ميغاواط من 800 ميغاواط مبرمجة. ودراسة اندماج أخرى خلصت إلى إمكانية حقن نحو 98.2% من الطاقة المتاحة لأسطول متجدّد مفترض إذا عُدّلت إجراءات التوزيع واحتُرمت مقتضيات مدوّنة الشبكة.

الرقمان صحيحان معًا. الأوّل عنق زجاجة إجلاء في الجنوب ضمن تشكيلة شبكية معيّنة. والثاني نسبة استغلال مُنمذَجة لأسطول مفترض ضمن سيناريو تشغيل مختلف. ولذلك لا يوجد معنى لعبارة «شبكة تونس تتحمّل 30% أو 50% من المتجدّدة» دون تحديد أين ستُبنى المحطّات وأيّ خطوط موجودة وأيّ نظام توزيع سيُعتمد وأيّ مرونة متاحة.

العمود الفقري شمال-جنوب

المشروع صُمّم حول خطّي السخيرة-قندار (نحو 209 كلم بجهد 400 كيلوفولط) والسخيرة-الثينة (نحو 77 كلم بجهد 225 كيلوفولط) لإجلاء إنتاج الجنوب نحو مراكز الاستهلاك في الشمال. وقد تأخّر المشروع نحو 27 شهرًا عن رزنامته لأسباب تتعلّق بالمصادقة البرلمانية والصفقات والتعويضات والتنفيذ. ودخل جزء منه الخدمة في 23 ماي 2026 عبر ربط سوسة-بوفيشة بقندار.

فجوة مفتوحة: لم نتمكّن من إثبات أنّ كامل العمود الفقري شمال-جنوب أصبح مُشغَّلًا تجاريًّا. ولا يجوز افتراض توفّر قدرته المُنمذَجة كاملة قبل إثبات ذلك.

وتؤكّد السياسة الجارية أنّ القدرة الاستيعابية صارت قيدًا فعليًّا على مستوى المشاريع: طلب العروض المفتوح في أفريل 2026 لإضافة 200 ميغاواط شمسي ينصّ صراحةً على معالجة المطالب «في حدود القدرة المتاحة» للخطوط والمحوّلات المعنية.

التخزين: خطّة جدّية وأصول شبه معدومة

المشروعالقدرةالطاقةالوضعية
بني مهيرة10 م.و20 م.و.سمصادق عليه
بطاريات الستاغ متعدّدة المواقع300 م.و600 م.و.سطلب عروض جارٍ
بازمة (مع 300 م.و شمسي)150 م.و-مشروع
الضخّ والتخزين بوادي الملح600 م.وغير محدّدةدراسات - أفق 2032
الربط البيني إلميد600 م.وليس تخزينًاقيد الإنجاز

تونس إذن تملك خطّة مرونة جدّية. لكنّها لا تملك بعد تخزينًا تشغيليًّا بحجم وطني.

تنبيه منهجي: مقارنة قدرة البطاريات بذروة الطلب مقارنة مضلّلة، لأنّ البطاريات لا تُحجَّم على الذروة. المقارنة المفيدة هي مع حجم الانحدار المسائي حين يغيب الإنتاج الشمسي، ومع حجم أكبر حالة طارئة في الشبكة. فـ600 ميغاواط ساعة تعادل نحو 1% من إنتاج يوم كامل.

التسلسل: أخطر مخاطرة في هذا القسم

من جهة، تراجع استثمار النقل بنحو 26% والتوزيع بنحو 21% بالقيمة الحقيقية بين 2019 و2024. ومن جهة أخرى، تتّجه البرامج المعلنة إلى مضاعفة القدرة المتجدّدة عدّة مرّات خلال سنوات قليلة.

الطموح المتجدّد يتسارع أسرع من المسار الاستثماري الحقيقي للشبكة المطلوبة لاستيعابه. هذا لا يعني أنّ الأهداف مستحيلة. يعني أنّ ميغاواط الإنتاج لا تُحسب بمعزل عن استثمار الإجلاء والتوزيع والتخزين والتوزيع الآني والصيانة. وهو بالضبط ما علّمنا إيّاه الأسطول الريحي من الجهة الأخرى.

فجوة مفتوحة: قاعدة الأهداف المعلنة والمقامات المستعملة فيها تحتاج ضبطًا. فرقم الأساس المتداول لسنة 2023 لا يبدو شاملًا للألواح المنزلية في الضغط المنخفض، بينما تبدو الأهداف البعيدة شاملة لها. ما لم يُضبط المحيط، تكون مضاعفات النموّ المعلنة مبنية على مقامين مختلفين.

12
القسم 12 من 14

المقارنة - محروقات أم متجدّدة؟

المقارنة الصحيحة ليست بين كلفة بناء محطّة شمسية وكلفة حفر بئر. هي بين ما يعطيه كلّ دينار مستثمر من طاقة مُسلَّمة فعليًّا، مضروبًا في احتمال النجاح، مقسومًا على الزمن اللازم، مع احتساب أثر العملة الصعبة وكلفة المنظومة.

المخاطرةالاستكشاف البتروليالشمس والريح
اكتشاف الموردمرتفعةمنخفضة بعد القياس
البئر الجافّةنعملا مقابل لها
التنفيذ والإنجازمرتفعةمعتبرة - مثبتة تونسيًّا
توفّر المعدّاتمعتبرةمعتبرة - مثبتة تونسيًّا
التقادم والصيانةكبيرة في الحقول الناضجةيمكن أن تكون كبيرة
كلفة الوقودمستمرّةمنعدمة
النضوبنعملا
الشبكة وتقليص الإنتاجأقلّ عادةيمكن أن تصبح كبيرة
الزمن حتّى أوّل طاقةطويل غالبًاأقصر تقنيًّا
التعويض في النقلميزة قويّةضعيف دون كهربة

ما تعلّمناه عن الكلفة

المعايير العالمية تضع كلفة تركيب الشمسي حول 691 دولارًا للكيلوواط، والريح البرّية حول 1,041 دولارًا للكيلوواط، والبطاريات حول 192 دولارًا للكيلوواط ساعة.

ومحطّة القيروان تقدّم نقطة قياس تونسية: استثمار قدره 250 مليون دينار لقدرة 120 ميغاواط ذروي، أي ما يعادل نحو 718 دولارًا للكيلوواط الذروي.

تونس لا تدفع علاوة على العتاد. كلفة التركيب لديها في مستوى المعيار العالمي. لذلك فإنّ ما يجعل الكهرباء المتجدّدة مكلفة في تونس ليس الثمن التقني، بل كلفة التمويل والربط بالشبكة والتأخير ومعامل الإنجاز الفعلي. هذه خلاصة تغيّر وجهة النقاش بالكامل.

معادلة الطاقة المُسلَّمة

لأيّ مشروع شمسي: الطاقة المُسلَّمة = القدرة الذروية × الإنتاجية المرجعية × معامل الإنجاز × (1 − نسبة تقليص الإنتاج). وكلّ مُدخل في هذه المعادلة يجب أن يحمل صنف مصدره: قياس فعلي، أو تقدير مموّل، أو تقييم مورد، أو ضمان تعاقدي، أو رقم ترويجي.

حدّ منهجي: العامل الأكثر تأثيرًا في تقدير الغاز الموفَّر ليس معامل الإنجاز بل معامل الإحلال، أي أيّ محطّة غازية ستتوقّف فعلًا. فالمعدّل الأسطولي يعطي نحو 179 طنّ مكافئ نفط لكلّ جيغاواط ساعة، بينما ادّعاء رسمي منشور حول توفير الغاز يفترض ضمنيًّا نحو 285. الفارق بين الرقمين يضاعف النتيجة تقريبًا. ولا يمكن حسم هذا دون نمذجة ساعية لمنحنى الطلب.

وهذا ليس نقاشًا نظريًّا: تراجعت حصّة التوربينات الغازية البسيطة - وهي الأقلّ مردودًا - من 25% إلى 17% من الإنتاج الوطني. أي أنّ الأسطول يحتوي فعلًا على الصنفين، وأنّ الجواب يتوقّف على ساعة اليوم ومستوى الاختراق.

الخلاصة المؤقّتة

هذه الأدلّة لا تسند القول «أوقفوا الحفر وضعوا كلّ شيء في الشمس». فإعادة تطوير الحقول الناضجة والتدخّلات على الآبار القائمة قد تكون ذات مردودية عالية جدًّا لأنّ البنية التحتية موجودة أصلًا. وللغاز الوطني قيمة استراتيجية لأنّ المنظومة الكهربائية تحتاج إنتاجًا قابلًا للتحكّم.

لكنّها لا تسند أيضًا القول العكسي. فإنفاق مئات الملايين على استكشاف حدودي مضاربي له ملمح مخاطرة مختلف جذريًّا عن إنفاق نفس المبلغ على مورد شمسي مقيس. والفرق الأساسي أنّ الاستثمار الشمسي يشتري تيّارًا كهربائيًّا متوقّعًا نسبيًّا، بينما ينفق الاستكشاف على احتمال اكتشاف تيّار مجهول في المستقبل.

فجوة مفتوحة: المقارنة الرأسمالية المعيارية النهائية - دينار مقابل دينار، مع احتساب الإنجاز والإحلال والشبكة والتمويل - لم تُبنَ بعد. وهي موضوع الجزء الثاني من هذا البحث.

13
القسم 13 من 14

فحص الادّعاءات المتداولة

كلّ سطر في هذا الجدول مبنيّ على الأدلّة الواردة أعلاه، لا على موقف مسبق.

الادّعاءما تقوله الأدلّة
«الشركات الأجنبية تملك بترول تونس في باطن الأرض»صياغة قانونية خاطئة. الثروة الوطنية ملك للشعب؛ والشركات تحصل على حقوق استغلال واقتصادية تعاقدية.
«الشركات الأجنبية تسرق البترول التونسي»غير مدعوم كاتّهام شامل. الرفع التعاقدي المشروع ليس سرقة. أيّ ادّعاء سرقة يتطلّب دليلًا محدّدًا حقلًا بحقل.
«تونس ألغت العقود البترولية الأجنبية سنة 2026»خاطئ كقول عامّ. الامتيازات الجارية ودورة العروض الدولية المفتوحة الآن تناقضه.
«تونس استرجعت بعض الامتيازات لفائدة إيتاب»صحيح في حالات محدّدة مثل مسكار والزاوية. وليس دليلًا على سياسة عامّة بإلغاء الحقوق الأجنبية.
«عند انتهاء الامتياز يصبح البترول مداخيل مجّانية للدولة»خاطئ ومضلّل. ما يحدث يتوقّف على الاحتياطي المتبقّي والمنشآت والتزامات الإغلاق ورأس المال والقدرة التشغيلية.
«تونس فوق ثروة نفطية مؤكّدة مخفيّة»غير مدعوم بالأدلّة المتاحة. ما وُجد هو ضعف في مصالحة الاحتياطيات لا دليل على ثروة مخفيّة.
«الإحصائيات الرسمية تُخفي الإنتاج»لم نجد دليلًا على ذلك. البيانات الشهرية على مستوى الحقل مفصّلة فعلًا، وتطابق إفصاحات الشركات المدرجة.
«الإبلاغ عن الاحتياطيات في تونس شفّاف»غير مدعوم أيضًا. مصالحة الاحتياطيات والاقتصاديات التعاقدية أضعف بكثير من الإبلاغ عن الإنتاج.
«نصدّروا بترولنا ونشروه من برّا»الظاهرة المادية حقيقية وموثّقة. لكنّ تفسيرها هو نوعية الخام وتركيبة المصفاة وتوقّف البلاتفورمينغ وتركيبة الطلب، لا السرقة.
«الذروة الكهربائية بلغت 6,400 ميغاواط في 2026»غير مصادق عليه رسميًّا. الذروة المسجّلة إلى موفّى جوان 2026 هي 4,750 ميغاواط، والرقم المقارَن المتداول هو أصلًا عجز تجاري بالمليون دينار.
«الدولة تنفق خمسة مليارات دينار على دعم المحروقات»الرقم الإجمالي صحيح كاعتماد، لكنّه نفقة إجمالية. الدولة تجبي أداءات كبيرة في أسفل السلسلة، والكلفة الصافية أقلّ بمقدار غير منشور.
«الطاقة الشمسية تحلّ مشكلة الطاقة في تونس»جزئيًّا. الشمس تهاجم تبعية الغاز في الكهرباء، لكنّها لا تعوّض مباشرة استهلاك النقل الذي يمثّل أكبر قطاع طاقي.
إنفوجرافيك بعنوان «فحص الادعاءات المتداولة حول الطاقة في تونس: ما الصحيح؟ ما المضلل؟ ما غير المدعوم؟» — مراجعة أهم الادعاءات المنتشرة في النقاش العمومي بالاستناد إلى المعطيات المنشورة في هذا الملف. جدول من ثلاثة أعمدة: الادعاء، التقييم، ما تقوله الأدلة. الصفوف: «الذروة الكهربائية بلغت 6,400 ميغاواط في 2026» — غير مصادق عليه: الذروة المسجلة إلى موفى جوان 2026 هي 4,750 ميغاواط مقابل 4,531 قبل عام (+5%)، والرقم 6,400 متداول في وسائل إعلام لكنه لم يُصادق عليه رسميا من قبل المشغل؛ «الرقم 5,175 هو ذروة كهربائية لسنة 2025» — خاطئ: 5,175 هو عجز الميزان التجاري الطاقي بالمليون دينار في النصف الأول من 2025 وليس ذروة كهربائية؛ «الدولة تنفق خمسة مليارات دينار على دعم المحروقات» — صحيح جزئيا: حوالي 5 مليارات دينار اعتمادا في الميزانية لكنها نفقة إجمالية، والدولة تجبي أداءات كبيرة في أسفل السلسلة والكلفة الصافية أقل بمقدار غير منشور؛ «الطاقة الشمسية تحل مشكلة الطاقة في تونس» — صحيح جزئيا: تقلص تبعية الغاز في الكهرباء لكنها لا تعوض مباشرة استهلاك النقل؛ «الشركات الأجنبية تملك بترول تونس في باطن الأرض» — خاطئ: الثروة الوطنية ملك للشعب والشركات تحصل على حقوق استغلال واقتصادية تعاقدية؛ «الشركات الأجنبية تسرق البترول التونسي» — غير مدعوم: اتهام عام لا يستند إلى أدلة محددة؛ «تونس ألغت العقود البترولية الأجنبية سنة 2026» — خاطئ: الامتيازات الجارية ودورة العروض الدولية المفتوحة الآن تناقض هذا الادعاء، والدولة استرجعت بعض الامتيازات في حالات محددة مثل مسكار والزاوية؛ «عند انتهاء الامتياز يصبح البترول مداخيل مجانية للدولة» — مضلل: يتوقف على الاحتياطي المتبقي والمنشآت والتزامات الإغلاق ورأس المال والقدرة التشغيلية؛ «تونس فوق ثروة نفطية مؤكدة مخفية» — غير مدعوم: ما وُجد هو ضعف في مصالحة الاحتياطيات؛ «الإحصائيات الرسمية تخفي الإنتاج» — غير مدعوم: البيانات الشهرية على مستوى الحقل مفصلة وتطابق إفصاحات الشركات المدرجة؛ «الإبلاغ عن الاحتياطيات في تونس شفاف» — غير مدعوم: مصالحة الاحتياطيات والاقتصاديات التعاقدية أضعف بكثير من الإبلاغ عن الإنتاج. الخلاصة: النقاش حول الطاقة في تونس مليء بالأرقام المتداولة والادعاءات غير الدقيقة؛ التحقق من المقام والتعريف والوحدة والمصدر ضروري قبل أي استنتاج. ملاحظة: الجدول مبني على المعطيات المتاحة في الوثيقة ولا يغطي جميع الادعاءات المتداولة.
الرسم 6 — فحص الادّعاءات المتداولة حول الطاقة في تونس: ما الصحيح؟ ما المضلّل؟ ما غير المدعوم؟ — مراجعة أهم الادعاءات المنتشرة في النقاش العمومي بالاستناد إلى المعطيات المنشورة في هذا الملفّ.
14
القسم 14 من 14

ما لا نعرفه - سجلّ الفجوات المفتوحة

هذا القسم ليس اعترافًا بالفشل، بل هو الجزء الذي يجعل بقيّة الملفّ قابلًا للاستعمال. كلّ بند هنا سؤال يجب أن يُطرح على الجهات الرسمية.

الفجوةالوضعية
احتياطيات مؤكّدة ومحتملة حقلًا بحقلغير متاحة - أهمّ فجوة شفافية في الملفّ
تفسير ثبات سلسلة الاحتياطي المنشورةيحتاج تدقيقًا في المنهجية المصدرية
نصيب الدولة الإجمالي من الإتاوات والضرائبغير مُصالَح عموميًّا
حصّة الأجانب من الإنتاج الوطنيلا يمكن ذكر نسبة واحدة مسؤولة
سبب استمرار توقّف وحدة البلاتفورمينغغير محدّد: تقني أم تزوّد أم تعاقد أم تمويل
تفسير فارق 6.5 دولارات بين تصدير الخام واستيرادهيحتاج تفسيرًا رسميًّا منشورًا
جسر محاسبي بين تجاوزَي 240 و41 مليون متر مكعّبغير منشور
تفكيك الأتاوة بين الجزء العيني والجزء النقديغير متاح للفترة الحالية
التحويلات النقدية الفعلية لسنة 2026 للمؤسّساتغير متاحة - تُنشر الاعتمادات لا المدفوعات
موازنة حديثة مدقّقة لشركة التكريرغير متاحة عموميًّا
سلسلة نفقات الاستغلال والصيانة لدى الستاغغير قابلة لإعادة البناء من المنشور
توزيع أسباب تراجع الإنتاج الريحيغير قابل للقياس بالبيانات المتاحة
تفكيك 290 ج.و.س من إنتاج المنتجين المستقلّينيحتاج قياسًا محطّة بمحطّة
تاريخ دخول الربط البيني إلميد الخدمةغير مؤكّد من مصدر أوّلي حديث
سقف اندماج المتجدّدة في الشبكةيحتاج نمذجة ساعية محيَّنة
توزيع دعم الغاز المنزلي حسب مستوى الدخلآخر معطيات متاحة تعود إلى 2015-2016
محيط الأهداف المعلنة للقدرة المتجدّدةغير مضبوط بين رقم الأساس والهدف
قسم مرجعي

ملحق: قواعد قراءة الأرقام الطاقية

هذه القواعد الستّ نتجت عن أخطاء وقعت فعلًا أثناء إعداد هذا الملفّ وصُحّحت. نشرها جزء من العمل، لأنّ أغلب الخلط العمومي حول الطاقة في تونس ينتج عن واحدة منها.

1. المقام قبل النسبة

لا معنى لنسبة مئوية دون تسمية مقامها. أربعة أرقام تبدأ بالتسعين في وثيقة واحدة تعني أربعة أشياء مختلفة، ورقمان منها يظهران بنفس الصيغة تقريبًا لدى نفس الجهة.

2. الوحدة الحرارية: الدنيا أم العليا

الميزان الطاقي التونسي منشور على أساس القدرة الحرارية الدنيا. لكنّ بعض المؤشّرات - مثل الاستهلاك النوعي البالغ 199 طنّ مكافئ نفط لكلّ جيغاواط ساعة - محسوبة على أساس القدرة العليا. خلط الأساسين يغيّر النتيجة بنحو 11%.

3. تعريف المنتوج

«نفط خام» و«نفط خام ومكثّفات» و«سوائل هيدروكربونية» ثلاثة أشياء مختلفة. مقارنة ذروة تاريخية معرَّفة بالسوائل مع إنتاج حالي معرَّف بالخام وحده تعطي نسبة تراجع مبالغًا فيها.

4. تعريف الملكية

«الحصّة في رأس المال» ليست «حصّة الملكية القانونية» وليست «الاستحقاق الاقتصادي الصافي». فبين هذه المفاهيم تقع الإتاوات والضرائب البترولية واسترداد الكلفة وخيارات المشاركة وأحكام كلّ اتفاقية على حدة.

5. السنة النقدية

لا يُفسَّر منحى مالي متعدّد السنوات قبل تحديد سنته النقدية وتصحيحه بالتضخّم. سلسلة استثمار بدت مستقرّة بالدينار الجاري تبيّن أنّها متراجعة بأكثر من الخُمس بالقيمة الحقيقية.

6. صنف المصدر

رقم ترويجي، وتقدير مموّل، وتقييم مورد، وضمان تعاقدي، وقياس فعلي: خمسة أصناف مختلفة من الأرقام لا يجوز مقارنتها ببعضها دون تسمية صنف كلّ واحد منها.

القاعدة الجامعة: الشفافية ليست نشر أرقام أكثر، بل نشر مقامات وتعريفات ووحدات مع كلّ رقم. تونس تنشر بيانات إنتاج شهرية مفصّلة على مستوى الحقل، وهو أمر لا تفعله دول كثيرة. لكنّها لا تنشر مصالحة احتياطيات ولا اقتصاديات تعاقدية ولا مدفوعات فعلية. المطلب الشفافي الجدّي يخصّ هذه الثلاثة بالذات، لا البيانات المنشورة أصلًا.

قسم مرجعي

المصادر الأساسية

المصادر الأساسية كما يسمّيها الملفّ نفسه؛ تُعرض بأسمائها لأن الملفّ يحيل إليها بالاسم لا بروابط مرقّمة. المرجع الأول لجميع أرقام الإنتاج والاستهلاك والأسعار والتجارة الخارجية هو نشرة «الظرف الطاقي – جوان 2026».

  1. 1
    المرصد الوطني للطاقة والمناجم، «الظرف الطاقي - جوان 2026»، وزارة الصناعة والمناجم والطاقة، منشور بتاريخ 14 أوت 2026. المصدر الأوّل لجميع أرقام الإنتاج والاستهلاك والأسعار والتجارة الخارجية في هذا الملفّ.
  2. 2
    وزارة الصناعة والمناجم والطاقة، «حالة امتيازات استغلال المحروقات في تونس إلى موفّى 2025».
  3. 3
    دستور الجمهورية التونسية لسنة 2022، الفصل 16؛ ومجلّة المحروقات.
  4. 4
    القانون عدد 71 لسنة 2019 المؤرّخ في أوّل أوت 2019 المتعلّق بالمعلوم على عبور الغاز الجزائري.
  5. 5
    قانون المالية لسنة 2026 والوثائق البرلمانية المرافقة، ووزارة المالية - تقرير المؤسّسات العمومية ومنصّة الميزانية المفتوحة.
  6. 6
    تقارير الشركة التونسية للكهرباء والغاز، والشركة التونسية لصناعات التكرير، والمؤسّسة التونسية للأنشطة البترولية.
  7. 7
    البنك الدولي، وثائق تقييم وتنفيذ برنامج قطاع الكهرباء التونسي.
  8. 8
    البنك الإفريقي للتنمية ومؤسّسة التمويل الدولية، وثائق مشروع القيروان الشمسي.
  9. 9
    إفصاحات الشركات المدرجة العاملة في تونس، بوصفها تحقّقًا مستقلًّا من سجلّ الملكية الرسمي.
  10. 10
    المعهد الوطني للإحصاء، مؤشّر أسعار الاستهلاك، لتصحيح السلاسل المالية.

حُرّر هذا الملفّ في 13 سبتمبر 2026 اعتمادًا على المعطيات المنشورة إلى موفّى جوان 2026. الفجوات المذكورة في القسم الرابع عشر مفتوحة بتاريخ التحرير وقابلة للغلق عند نشر المعطيات المطلوبة.

عن هذا الملفّ. هذه الصفحة عرض كامل للملفّ البحثي «منظومة الطاقة في تونس: ما تقوله الأرقام الرسمية — الطبقة الأولى: المنظومة المادية والمالية» (معطيات إلى موفّى جوان 2026؛ حُرّر في 13 سبتمبر 2026)، منشورًا كنسخة أولى قيد التطوير كما يصف نفسه: مسوّدة كاملة فجواتها مُعلَّمة. النص والأرقام والجداول والتحفظات تعود إليه وإلى مصادره المذكورة أعلاه. الرسوم المرافقة أصول معتمدة؛ وعند أي اختلاف بين رسم وبين النص، فالمرجع هو الملفّ ومصادره.

العودة إلى بداية الملفّ ↑

قراءات

قراءات تفسيرية منفصلة عن الأبحاث

قراءات تفسيرية في الشأن التونسي العام، تُنشر بوصفها رأيا تحليليا لا دراسة بحثية: لا تخضع لقواعد «الأبحاث» في النص الكامل والمصادر والمنهج، ولذلك تُعرض في قسم مستقل عنها.

رأي — ليس دراسة بحثية

أنت تدفع… وهو يقرّر

ميزانيات 2021 و2026 بالأرقام كما نُشرت في الرائد الرسمي، ومدينتك، والضوء والماء، وسؤال 2029.

14 أكتوبر 2026
افتح القراءة
رأي — ليس دراسة بحثية

كيف سيسقط هذا النظام؟

كيف وصلنا إلى هنا؟ كيف يمكن أن ينتهي هذا النظام، وما احتمال كل طريق؟ وماذا نفعل حتى لا يكون ما بعده أسوأ منه؟

9 أكتوبر 2026
افتح القراءة
قراءة تفسيرية — ليست دراسة بحثية

مؤشر الخضوع والجبن الوطني

من مقاومة الاستعمار إلى الصمت أمام الاستبداد

29 سبتمبر 2026
افتح القراءة
منظومات تونس · المنهجية والمصادر

منهجية مشتركة، ومصادر منفصلة لكل دراسة

تشترك الدراسات في فلسفة بحث واحدة: أولوية المصادر الأولية، وإبقاء التناقضات ظاهرة، والتمييز بين التعريفات، والفصل بين التحليل والحقيقة الرسمية. لكن كل دراسة تحتفظ بمنهجها التفصيلي وقيودها وقائمة مصادرها الخاصة؛ لا تُدمج مصادر الكهرباء والمياه في قائمة واحدة.

الفلسفة المشتركة

ست قواعد تحكم كل ما يُنشر هنا

  1. أولوية المصادر. الوثائق الرسمية للحكومة والمرافق العمومية والمراصد الوطنية أولا، ثم وثائق الهيئات المالية والدولية والدراسات العلمية المحكمة، ثم التغطيات الصحفية التي تنقل تصريحات رسمية أو أحداثا تشغيلية لا تنشرها المصادر الرسمية بسرعة.
  2. التناقضات تبقى ظاهرة. عندما تستخدم مصادر موثوقة تعريفات أو أرقاما مختلفة، يُحفظ الاختلاف ويُعرض في سجل تناقضات بدل متوسطه حسابيا أو اختيار رقم بصمت.
  3. كل رقم مع تعريفه ومقامه وتاريخه. النسبة لا معنى لها من دون مقامها؛ والقدرة المركبة ليست القدرة المتاحة، والطاقة الاسمية ليست إنتاجا، والسحب ليس الاستهلاك.
  4. التحليل ليس حقيقة رسمية. كل حساب مشتق أو سيناريو يُعرَّف بصفته كذلك؛ لا تُخترع السنوات المفقودة ولا تُستكمل السلاسل بالسحب الخطي.
  5. النص الكامل لا الملخص. تُنشر الدراسات بنصها الكامل، مع جداولها وسجلات تناقضاتها وفجوات أدلتها وتوصياتها.
  6. الرسوم أصول معتمدة. الرسوم البيانية المرافقة لكل دراسة أصول منشورة معتمدة وُضعت كما هي؛ وعند أي اختلاف بين رسم وبين النص، فالمرجع هو الوثيقة ومصادرها الأولية.
لكل دراسة مصادرها

المنهج والمصادر بحسب الدراسة

الكهرباء

أزمة الكهرباء في تونس

الاقتصاد والموارد · الطاقة

الوثيقة المرجعية: أزمة الكهرباء في تونس: القدرة، الطلب، العجز والطريق إلى 2035. سبتمبر 2026.

  • أُعطيت الأولوية لوثائق الحكومة التونسية وONEM وSTEG، ثم لوثائق JICA والبنك الدولي وUNDP والوكالة الدولية للطاقة الذرية.
  • أُبقيت التناقضات المهمة ظاهرة بدلا من تسويتها: ذروة 2026 لها أكثر من سلسلة منشورة (ONEM، تصريح STEG، التقدير الحكومي)، وحصة الغاز لها أكثر من رقم متداول، ومسارات القدرة المتجددة غير موحدة.
  • اختبار الضغط بقاعدتين (5.0 و6.4 غيغاواط) حسابات نمو مركب لا توقعات رسمية؛ وأي استنتاج يتجاوز المصادر عُرض بصفته تحليلا أو سيناريو.
  • سبعة مفاهيم لا يجوز الخلط بينها: القدرة المركبة، القدرة الموثوقة، الإنتاج الفعلي، الطلب اللحظي، الطاقة السنوية، واردات الكهرباء، والتبعية للوقود.
المنهج والقيود الكامل داخل الدراسةقائمة المصادر داخل الدراسة

مصادر دراسة الكهرباء (25)

القائمة نفسها المعتمدة في الدراسة وبترقيمها نفسه؛ كل رقم يعيدك إلى موضعه داخل صفحة الدراسة.

  1. 1
    وزارة الصناعة والمناجم والطاقة / ONEM. Conjoncture énergétique - fin juin 2026.
    2026energiemines.gov.tn
    فتح المصدر
  2. 2
    وزارة الصناعة والمناجم والطاقة / ONEM. Conjoncture énergétique - décembre 2025.
    2026energiemines.gov.tn
    فتح المصدر
  3. 3
    الشركة التونسية للكهرباء والغاز (STEG). Produire - parc de production.
    تم الاطلاع في 2026steg.com.tn
    فتح المصدر
  4. 4
    رئاسة الحكومة التونسية. لجنة المشاريع الكبرى: توسعة محطة برج العامري، نمو الطلب وذروة يوليو 2026.
    11 أغسطس/أوت 2026pm.gov.tn
    فتح المصدر
  5. 5
    JICA / STEG. Preparatory Survey on Rades Combined Cycle Power Plant Construction Project / power-demand planning material.
    2022openjicareport.jica.go.jp
    فتح المصدر
  6. 6
    La Presse de Tunisie. Electricité: un déficit de 2 000 MW aux heures de pointe....
    25 أغسطس/أوت 2026lapresse.tn
    فتح المصدر
  7. 7
    وزارة الصناعة والمناجم والطاقة. Stratégie énergétique de la Tunisie à l’horizon 2035 - synthèse.
    2023energiemines.gov.tn
    فتح المصدر
  8. 8
    برنامج الأمم المتحدة الإنمائي في تونس (UNDP). La Tunisie: la CDN 3.0 trace une voie ambitieuse....
    1 يونيو/جوان 2026undp.org
    فتح المصدر
  9. 9
    وزارة الصناعة والمناجم والطاقة. AO 01-2026 - Centrale photovoltaïque avec système BESS de Bazma-Kébili.
    6 مارس 2026energiemines.gov.tn
    فتح المصدر
  10. 10
    البنك الدولي. Green Energy Production in Tunisia: The World Bank Group Assistance.
    تم الاطلاع في 2026worldbank.org
    فتح المصدر
  11. 11
    الشركة التونسية للكهرباء والغاز (STEG). Transporter - réseau de transport.
    تم الاطلاع في 2026steg.com.tn
    فتح المصدر
  12. 12
    وزارة الصناعة والمناجم والطاقة. Interconnexion Tunisie-Algérie et Tunisie-Libye.
    تم الاطلاع في 2026energiemines.gov.tn
    فتح المصدر
  13. 13
    الشركة التونسية للكهرباء والغاز (STEG). AMI: réalisation de centrales à moteurs à gaz.
    2026steg.com.tn
    فتح المصدر
  14. 14
    الوكالة الدولية للطاقة الذرية (IAEA). Milestones in the Development of a National Infrastructure for Nuclear Power.
    طبعة 2024 / تم الاطلاع في 2026iaea.org
    فتح المصدر
  15. 15
    La Presse de Tunisie، نقلا عن ANME. Énergie: plus de 2,7 millions de climatiseurs en Tunisie....
    19 مايو/ماي 2026lapresse.tn
    فتح المصدر
  16. 16
    La Presse de Tunisie. STEG: مديونية 7.356 مليارات دينار ومستحقات غير محصلة 6.061 مليارات.
    27 يونيو/جوان 2026lapresse.tn
    فتح المصدر
  17. 17
    Managers. STEG: متوسط بيع الكهرباء 290.7 مليم/kWh مقابل تكلفة إنتاج 456.3 مليم/kWh؛ خسائر الشبكة 19.7%.
    29 يونيو/جوان 2026managers.tn
    فتح المصدر
  18. 18
    La Presse de Tunisie. ELMED: تصريح كاتب الدولة بأن التشغيل الكامل مستهدف في أفق 2030.
    21 أبريل/أفريل 2026lapresse.tn
    فتح المصدر
  19. 19
    WMC مع TAP. الرئيس المدير العام لـSTEG: استهلاك الذروة بلغ نحو 5000 MW في منتصف يوليو 2026.
    15 يوليو/جويلية 2026webmanagercenter.com
    فتح المصدر
  20. 20
    La Presse de Tunisie. STEG: عطب سيدي عقبة في الجزائر خفّض المبادلات المتاحة وزاد الضغط على الشبكة التونسية.
    15 يوليو/جويلية 2026lapresse.tn
    فتح المصدر
  21. 21
    وكالة الأنباء الجزائرية (APS). عطب سيدي عقبة وانقطاع الكهرباء في 16 ولاية جزائرية.
    15 يوليو/جويلية 2026aps.dz
    فتح المصدر
  22. 22
    Managers، نقلا عن TAP/ANME. أهداف المتجددات: 35% في 2030، 50% في 2035، 80% في 2050.
    7 يوليو/جويلية 2026managers.tn
    فتح المصدر
  23. 23
    WMC مع TAP. أثر قطع الكهرباء على المؤسسات والاقتصاد التونسي في يوليو 2026.
    18 يوليو/جويلية 2026webmanagercenter.com
    فتح المصدر
  24. 24
    وزارة الصناعة والمناجم والطاقة. المخطط الشمسي التونسي: أُعد في 2012 وحُيّن في 2015؛ هدف 30% متجددات في إنتاج الكهرباء بحلول 2030.
    تم الاطلاع في 2026energiemines.gov.tn
    فتح المصدر
  25. 25
    L’Economiste Maghrébin. تصريح المدير العام لـANME بشأن مسار قدرة 3,800 MW في 2030 و4,800 MW في 2035.
    22 أبريل/أفريل 2026leconomistemaghrebin.com
    فتح المصدر
المياه

أزمة المياه في تونس

الاقتصاد والموارد · المياه

الوثيقة المرجعية: أزمة المياه في تونس سنة 2026: بحث بنيوي في الأمن المائي. إقفال المعلومات: 12 سبتمبر 2026.

  • يعتمد البحث، كلما أمكن، على الوثائق التونسية الأصلية للاستراتيجية والمرفق العمومي، ثم وثائق المؤسسات المالية الدولية، وبيانات FAO/AQUASTAT، والدراسات العلمية المحكمة، وأخيرا التغطية الإعلامية للأحداث التشغيلية.
  • عندما تستخدم مصادر موثوقة تعريفات مختلفة، يُحفظ الاختلاف بدل متوسطه حسابيا؛ وكل حساب مشتق يُعرَّف بصفته حسابا مشتقا، ولا تُخترع السنوات المفقودة ولا تُستكمل بالسحب الخطي.
  • خمسة مفاهيم مختلفة للماء لا يجوز الخلط بينها: المورد المتجدد، المورد القابل للتعبئة، الطاقة المركبة للبنية التحتية، الإمداد المضمون في سنة جافة، والمياه المسلمة أو المستهلكة أو المفوترة. وكلمة «العجز» لا تُستعمل وحدها بل يُحدد نوعها.
  • قاعدة منع الاحتساب المزدوج: التحلية وإعادة الاستعمال المفترضتان في سيناريو «المياه 2050» لا تُضافان مرة ثانية كحل للرصيد الجوفي المتبقي في السيناريو نفسه.
المنهج والقيود الكامل داخل الدراسةقائمة المصادر داخل الدراسة

مصادر دراسة المياه (51)

القائمة نفسها المعتمدة في الدراسة وبترقيمها نفسه؛ كل رقم يعيدك إلى موضعه داخل صفحة الدراسة.

  1. 1
    Ministry of Agriculture / Eau 2050. Synthèse de l'étude - Elaboration de la vision et de la stratégie du secteur de l'eau à l'horizon 2050 pour la Tunisie.
    Scenario water balance, reliability classes for surface water, reservoir evaporation/infiltration loss line, managed recharge, non-conventional resources, demand and residual groundwater balance.
    فتح المصدرenvironnement.gov.tn
  2. 2
    SONEDE. Rapport de synthèse statistiques 2023. 2024 publication of 2023 statistics.
    Potable production, distribution, consumption, sales, source mix, network and repair data.
    فتح المصدرsonede.com.tn
  3. 3
    Ministry of Environment, Tunisia. Rapport IDD 2023 - groundwater exploitation indicators. 2023.
    DGRE-based shallow/deep aquifer exploitation and illegal borehole data.
    فتح المصدرenvironnement.gov.tn
  4. 4
    World Bank. Water Security and Resilience Program - Project Appraisal Document. March 2026.
    Sector diagnosis: leakage, groundwater overdraw, irrigation, wastewater, institutions and financing.
    فتح المصدرdocuments1.worldbank.org
  5. 5
    World Bank. Tunisia: Major Push to Strengthen Water Security and Resilience. 1 April 2026.
    US$332.5m Phase 1 approvals; ten-year MPA financing envelope up to US$700m; Zarat expansion, meters and network rehabilitation.
    فتح المصدرworldbank.org
  6. 6
    World Bank. Tunisia Country Climate and Development Report. 2023.
    p. 20: surface-water resources could decline by 41% by 2050 under RCP 4.5 and, under RCP 8.5, the demand-supply gap is projected at 1,139 Mm3/year or 28% of demand; p. 28: SONEDE water losses reported as rising from 25% in 2010 to 34% in 2021. These metrics are used with their original definitions and not merged with SONEDE's 2023 raw-volume efficiency calculation.
    فتح المصدرdocuments1.worldbank.org
  7. 7
    SONEDE. Maîtrise de l'énergie. accessed Sep 2026.
    Energy consumption, cost and future energy-efficiency/renewable plans.
    فتح المصدرsonede.com.tn
  8. 8
    SONEDE. Réalisation de la station de dessalement d'eau de mer de Zarat. accessed Sep 2026.
    Zarat capacity and 2024 operating status.
    فتح المصدرsonede.com.tn
  9. 9
    SONEDE. Inauguration de la station de dessalement d'eau de mer de Sfax. 18 June 2026.
    Sfax commissioning and current SONEDE expansion capacity.
    فتح المصدرsonede.com.tn
  10. 10
    SONEDE. Réalisation de la station de dessalement d'eau de mer de Sousse. accessed Sep 2026.
    Sousse design capacity, 3.7-million-person reinforcement programme, El Kalaa Kebira storage and 350,000 m³/day treatment component.
    فتح المصدرsonede.com.tn
  11. 11
    Radio Nationale Tunisienne. Sousse desalination project manager: plant 100% complete, 50,000 m³/day. 17 August 2026.
    Testing status and public statement of roughly 3 TND/m³ desalination cost.
    فتح المصدرradionationale.tn
  12. 12
    Radio Nationale Tunisienne / Ministry official. Dam filling around 50%; 37 dams and six under construction. 2 September 2026.
    Latest located national filling statement by cut-off.
    فتح المصدرradionationale.tn
  13. 13
    TAP / ONAGRI. Dam filling did not exceed 23.1% on 12 September 2024. 12 September 2024.
    Historical low comparator and regional distribution.
    فتح المصدرtap.info.tn
  14. 14
    Presidency of Government, Tunisia. Conseil ministériel consacré au secteur de l'eau. 9 June 2026.
    2026 policy measures and project priorities.
    فتح المصدرpm.gov.tn
  15. 15
    SECADENORD. Transferts entre barrages. 2023 data.
    North-system transfer volumes and configuration.
    فتح المصدرsecadenord.com.tn
  16. 16
    Société du Canal de Provence. Modernisation of the Medjerda-Cap Bon canal infrastructure. accessed 2026.
    Canal length, 16 m³/s capacity, peak saturation and age risk.
    فتح المصدرcanaldeprovence.com
  17. 17
    Germany Trade & Invest / KfW tender notice. Modernisation of Béjaoua pumping station - tender/award. 8 July 2026.
    2026 transfer-system modernisation to 16 m³/s.
    فتح المصدرgtai.de
  18. 18
    World Bank / FAO AQUASTAT. World Development Indicators / AQUASTAT: freshwater withdrawals, Tunisia. 2022 latest value.
    Total withdrawals and sector shares; indicator definitions matter.
    فتح المصدرdata.worldbank.org
  19. 19
    SONEDE. Programme Résilience et Sécurité Hydriques en Tunisie (RESEau). 2026.
    SONEDE description of Zarat expansion and network-performance programme.
    فتح المصدرsonede.com.tn
  20. 20
    TAP / Observatoire Tunisien de l'Eau. June 2026 water-service reports. 11 July 2026.
    Citizen-reported incidents; not a complete administrative outage census.
    فتح المصدرtap.info.tn
  21. 21
    TAP / Observatoire Tunisien de l'Eau. July 2026: 608 reports, including 549 unannounced cuts/disruptions. 9 August 2026.
    Citizen-report monthly stress indicator.
    فتح المصدرtap.info.tn
  22. 22
    Radio Nationale / Observatoire Tunisien de l'Eau. August 2026 potable-water disruptions. 10 September 2026.
    402 reports, including 361 interruptions/disruptions; related OTE reporting also records 4 water-quality alerts and 24 protests in August.
    فتح المصدرradionationale.tn
  23. 23
    Elliot, Trevor; Bonotto, Daniel Marcos; Andrews, John Napier. “Dissolved uranium, radium and radon evolution in the Continental Intercalaire aquifer, Algeria and Tunisia.” Journal of Environmental Radioactivity 137 (2014): 150–162.
    Palaeowater residence-time evidence; sampled waters in parts of the system should be treated effectively as non-renewable, while this does not imply zero recharge everywhere in the wider aquifer system.
    فتح المصدرdoi.org
  24. 24
    Republic of Tunisia / UNFCCC. Second National Communication of Tunisia to the UNFCCC - water resources context. 2014.
    Primary support for the roughly 36 billion m³/year gross-rainfall-volume statement; renewable-resource accounting is kept separate and comes from Eau 2050.
    فتح المصدرunfccc.int
  25. 25
    TAP. Ministry proposes platform to regularise unauthorised wells. 5 March 2026.
    2026 governance response to illegal wells.
    فتح المصدرtap.info.tn
  26. 26
    TAP / ONAGRI / CRDA Ben Arous. Mornag aquifer overexploitation. 6 June 2025.
    Local exploitation and groundwater-level decline example.
    فتح المصدرtap.info.tn
  27. 27
    Times of Tunis, citing SONEDE. Nightly water cuts begin in Sousse, Monastir and Mahdia. 5 July 2026.
    Scheduled overnight programme; to be cross-checked against archived SONEDE notice for final article.
    فتح المصدرtimesoftunis-1.ghost.io
  28. 28
    JICA. Preparatory Survey on the Sfax Seawater Desalination Plant Construction Project. 2015.
    Historical design assumptions for RO energy and O&M; not a 2026 actual operating-cost source.
    فتح المصدرopenjicareport.jica.go.jp
  29. 29
    ONAS / Tunisian sector reporting. National water-sector / sanitation reporting on treated wastewater. 2022-era data.
    Used only as a gross-treatment baseline pending a newer audited reuse series.
    فتح المصدرonagri.home.blog
  30. 30
    Ministry of Environment / INS / DGRE. Indicateurs de caractérisation de la disponibilité des ressources en eau. 2009.
    Historical per-capita definitions and resource re-estimation; rural SONEDE/Génie Rural coverage; distributed-water salinity; household mineral-water spending; non-renewable-water share; dam siltation and evaporation; historical SONEDE tariff-versus-unit-cost series.
    فتح المصدرenvironnement.gov.tn
  31. 31
    TAP. "Le ministère de l'Agriculture annonce des mesures de restriction des usages de l'eau." 31 March 2023.
    National restrictions and temporary quota regime; SONEDE implementation included nightly 21:00-04:00 cuts.
    فتح المصدرtap.info.tn
  32. 32
    Webmanagercenter / WMC Le Mag. "Rationnement de l'eau." October 2023, reporting the ministerial decision dated 28 September 2023 extending the 29 March quota/restriction decision until further notice.
    Extension status; original decision should be archived for final legal appendix if obtainable.
    فتح المصدرimg.tn
  33. 33
    Tunisia Water Code, consolidated text via FAOLEX. Article 158.
    Accessible consolidation prints 50-1,000 TND and 6 days-6 months imprisonment, or either penalty; lower-bound status remains to be checked against later controlling JORT amendments because contemporary reporting often states 60 TND.
    فتح المصدرfaolex.fao.org
  34. 34
    TAP / Observatoire Tunisien de l'Eau. "Accès à l'eau: plus de 3 000 alertes citoyennes recensées en 2025." 11 January 2026.
    3,064 alerts; 2,666 disruptions; 185 leaks; 170 protests; 43 quality alerts; critique of quota regime.
    فتح المصدرtap.info.tn
  35. 35
    La Presse de Tunisie. "Barrages: le taux de remplissage a atteint 67%." 2 May 2026.
    National ~67%, north ~78%, Cap Bon up to 98%, centre ~13%.
    فتح المصدرlapresse.tn
  36. 36
    La Presse de Tunisie. "Sousse : bientôt la fin des coupures d'eau ?" 17 June 2026.
    Sousse completion/interconnection statement and 3 July commissioning target.
    فتح المصدرlapresse.tn
  37. 37
    Business News. "Sousse : pourquoi la station de dessalement n'est toujours pas opérationnelle ?" 7 August 2026.
    Official project-manager explanation of pre-treatment testing; no network water produced; 2018 launch; STEG cooling-canal intake; unconfirmed fouling hypothesis distinguished from confirmed facts.
    فتح المصدرbusinessnews.com.tn
  38. 38
    SONEDE. "Renforcement des ressources en eau." accessed September 2026.
    El Kalaa Kebira 33 Mm³ storage/regulation reservoir; 350,000 m³/day water-treatment plant; Sfax/Sousse desalination programme.
    فتح المصدرsonede.com.tn
  39. 39
    La Presse de Tunisie. "SONEDE: 3,7 milliards de dinars investis pour garantir l'accès à l'eau." 24 February 2025.
    Reported receivables and debt-rescheduling programme.
    فتح المصدرlapresse.tn
  40. 40
    JORT 2024-033 / ministerial order of 28 February 2024, reproduced by 9anoun.
    Potable-water tariff bands effective 2024.
    فتح المصدر9anoun.tn
  41. 41
    Germany Trade & Invest. "Tunesien: Internationale Geber finanzieren Wasserprojekte." 2024.
    Tariff catch-up averaging ~150 millimes/year since 2020; reports the 2023 increase was skipped.
    فتح المصدرgtai.de
  42. 42
    La Presse de Tunisie. "Eaux minérales : Les perturbations dues à la canicule et aux coupures d'électricité sont temporaires." 14 August 2026.
    31 bottling units; ~520,000 bottles/hour; ~10 million L/day peak need; ~30% demand increase; electricity-related stoppages.
    فتح المصدرlapresse.tn
  43. 43
    TAP / RTCI. Ministry of Commerce bottled-water price and margin decision. 19 August 2026.
    Price ceilings and reported 15-millime wholesale/retail gross margins.
    فتح المصدرtap.info.tnفتح المصدرrtci.tn
  44. 44
    FTDES. Rapport annuel - justice environnementale et climatique. January 2024, p. 58.
    Example of incompatible water denominator and apparent unit errors: 36 bn m³ "resources" allocated by sector; 698/914 "billion m³" groundwater extraction.
    فتح المصدرftdes.net
  45. 45
    La Presse de Tunisie. "A partir de 2026 : rénovation, chaque année, de 1000 km de canalisations de la Sonede." 4 April 2025; and "Barrages: après les dernières précipitations…" 24 March 2026.
    Reported 20% of ~59,000 km older than 50 years; announced 1,000-km/year renewal plan for 2026-2030.
    فتح المصدرlapresse.tnفتح المصدرlapresse.tn
  46. 46
    Tunisie Numérique, reporting Ministry of Agriculture response. "Eau potable: 14 000 km de canalisations ont plus de 50 ans." 10 December 2025.
    Alternate 24% / 14,000-km age estimate; retained as unresolved asset-age range.
    فتح المصدرtunisienumerique.com
  47. 47
    La Presse de Tunisie. "Monastir : Saisie de plus de 12 000 bouteilles d'eau minérale dans une huilerie." 28 August 2026.
    12,672 two-litre bottles seized outside legal channels for reinjection into distribution.
    فتح المصدرlapresse.tn
  48. 48
    Presidency of Government, Tunisia. Water-sector government decision page,
    republishes the measures adopted at the 9 June 2026 restricted ministerial council. A later page update/modification date must not be treated as a separate September council.
    فتح المصدرpm.gov.tn
  49. 49
    Kekli, S., Cheptea, A., and Laroche-Dupraz, C. 'International trade in agricultural commodities and water use in agriculture: the case of Tunisia.' Maghreb-Machrek, 2025.
    Full text confirms average annual virtual blue-water exports of about 336 Mm3 through dates and 366 Mm3 through olive oil; export irrigation-water productivity around US$1/m3 for dates and US$2-3/m3 for olives/olive oil; citrus, tomatoes and cereals can be up to ten times higher.
    فتح المصدرdoi.org
  50. 50
    Water (MDPI). 'The Impact of Scientific Irrigation Scheduling on Water Use Efficiency, Energy Productivity and Economic Profitability: Analysis at the Farm Level in Tunisia.' 2026, 18(6), 655.
    Observational comparison of selected progressive/leader farms advised by researchers with conventionally managed average farms in similar crop conditions; reports 25.5% lower water use and 22% lower energy use on average; not a randomised national experiment.
    فتح المصدرmdpi.com
  51. 51
    Souissi, A., Chebil, A., Mtimet, N., and Thabet, C. 'Virtual water flows and water value in Tunisia: The case of wheat and olive.' Arabian Journal of Geosciences 12:421 (2019).
    Estimates 2.44 km3 of virtual water embodied in olive-oil exports under its total virtual-water accounting; method and green/blue boundary differ from [49].
    فتح المصدرdoi.org
الطاقة

منظومة الطاقة في تونس

الاقتصاد والموارد · الطاقة

الوثيقة المرجعية: منظومة الطاقة في تونس: ما تقوله الأرقام الرسمية — ملفّ بحثي، الطبقة الأولى: المنظومة المادية والمالية. معطيات إلى موفّى جوان 2026 · حُرّر في 13 سبتمبر 2026.

  • قاعدة واحدة: لا يُنشر رقم دون تحديد ما الذي يقيسه بالضبط، وعلى أيّ مقام، وبأيّ وحدة، وفي أيّ سنة نقدية.
  • المرجع الأساسي نشرة «الظرف الطاقي – جوان 2026» الصادرة عن المرصد الوطني للطاقة والمناجم (14 أوت 2026)؛ ثم سجلّ امتيازات المحروقات، وتقارير الستاغ والتكرير وإيتاب، ووثائق البنك الدولي، وقانون المالية 2026، وإفصاحات الشركات المدرجة كتحقّق مستقلّ.
  • ما لم يفعله الملفّ: لم يحوّل احتياطيًّا منشورًا إلى «عدد سنوات متبقّية»، ولم يجمع نسبًا على مقامات مختلفة، ولم يفسّر تراجعًا ماليًّا بالدينار الجاري دون تصحيحه بالتضخّم، ولم يحوّل فرضية إلى نتيجة.
  • كلّ موضع لم يُحسم مُعلَّم بعبارة «فجوة مفتوحة» ومجموع في سجلّ الفجوات المفتوحة (القسم الرابع عشر)؛ وست قواعد لقراءة الأرقام الطاقية في الملحق.
المنهج والقيود الكامل داخل الدراسةقائمة المصادر داخل الدراسة

مصادر دراسة الطاقة (10)

القائمة نفسها المعتمدة في الدراسة وبترقيمها نفسه؛ كل رقم يعيدك إلى موضعه داخل صفحة الدراسة.

  1. 1
    المرصد الوطني للطاقة والمناجم، «الظرف الطاقي - جوان 2026»، وزارة الصناعة والمناجم والطاقة، منشور بتاريخ 14 أوت 2026. المصدر الأوّل لجميع أرقام الإنتاج والاستهلاك والأسعار والتجارة الخارجية في هذا الملفّ.
  2. 2
    وزارة الصناعة والمناجم والطاقة، «حالة امتيازات استغلال المحروقات في تونس إلى موفّى 2025».
  3. 3
    دستور الجمهورية التونسية لسنة 2022، الفصل 16؛ ومجلّة المحروقات.
  4. 4
    القانون عدد 71 لسنة 2019 المؤرّخ في أوّل أوت 2019 المتعلّق بالمعلوم على عبور الغاز الجزائري.
  5. 5
    قانون المالية لسنة 2026 والوثائق البرلمانية المرافقة، ووزارة المالية - تقرير المؤسّسات العمومية ومنصّة الميزانية المفتوحة.
  6. 6
    تقارير الشركة التونسية للكهرباء والغاز، والشركة التونسية لصناعات التكرير، والمؤسّسة التونسية للأنشطة البترولية.
  7. 7
    البنك الدولي، وثائق تقييم وتنفيذ برنامج قطاع الكهرباء التونسي.
  8. 8
    البنك الإفريقي للتنمية ومؤسّسة التمويل الدولية، وثائق مشروع القيروان الشمسي.
  9. 9
    إفصاحات الشركات المدرجة العاملة في تونس، بوصفها تحقّقًا مستقلًّا من سجلّ الملكية الرسمي.
  10. 10
    المعهد الوطني للإحصاء، مؤشّر أسعار الاستهلاك، لتصحيح السلاسل المالية.
منظومات تونس · اسأل وتحقق

اسأل وتحقق: كل رقم له مصدر، وكل مصدر يمكن فتحه

هذه الصفحة مدخل للتحقق: أسئلة شائعة تُجاب من نص كل دراسة مع أرقام مصادرها، وسجل بالأرقام الأساسية وما يقيسه كل رقم ومقامه وتاريخه، وروابط إلى سجلات التناقضات وفجوات الأدلة. إذا وجدت رقما لا يطابق مصدره، فالمرجع دائما هو الوثيقة البحثية ومصادرها الأولية.

كيف تتحقق

ثلاث خطوات لقراءة أي رقم في هذا الموقع

1. اسأل: رقم لماذا وبأي تعريف؟

الأرقام المتداولة كثيرا ما تقيس أشياء مختلفة: ذروة الطلب لا الطاقة السنوية، السحب لا الاستهلاك، الطاقة الاسمية لا الإنتاج الفعلي.

2. افتح المصدر

كل رقم في الدراستين يحيل إلى مصدر مرقم؛ وقوائم المصادر كاملة وقابلة للنقر داخل كل دراسة وفي صفحة المنهجية والمصادر.

3. راجع سجل التناقضات

إذا رأيت رقمين مختلفين للشيء نفسه، فغالبا ما يكون الاختلاف مسجلا في سجل التناقضات مع تفسير لماذا لا يُدمج الرقمان.

بحسب الدراسة

أسئلة وأرقام ومصادر

الكهرباء

أزمة الكهرباء في تونس

ملاحظة من المنصة2026-09-14
تنبيه من المنصة حول رقم «5,175» المتداول مع ذروة 6,400 ميغاواط
تعرض هذه الدراسة، كما نُشرت، تقدير 6,400 ميغاواط لذروة يوليو/جويلية 2026 مقارنةً برقم 5,175 «لسنة 2025» نقلًا عن بلاغ حكومي، وتتعامل معهما بحذر كسلسلة لا يمكن مصالحتها مع أرقام ONEM. يوثّق ملف منظومة الطاقة في تونس على هذه المنصة أن رقم 5,175 هو في الحقيقة عجز الميزان التجاري الطاقي بالمليون دينار إلى موفّى جوان 2025 كما تطبعه نشرة ONEM نفسها، لا ذروة كهربائية؛ وأن الذروة المسجّلة رسميًا إلى موفّى جوان 2026 هي 4,750 ميغاواط مقابل 4,531 قبل عام. لا يغيّر هذا نص الدراسة المجمّد، لكنه يدعو إلى قراءة خط الأساس 6.4 غيغاواط في اختبار الضغط بوصفه رقمًا صحفيًا غير مصادق عليه لا تقديرًا مقارَنًا بذروة 2025.
نشرة الظرف الطاقي – جوان 2026 (ONEM)ملف منظومة الطاقة – القسم السابع

أسئلة يطرحها القراء

الإجابات مأخوذة من نص الدراسة نفسها، مع أرقام مصادرها.

هل تستورد تونس أغلب كهربائها؟

لا. تونس لا تستورد 30 أو 40% من كهربائها: ففي 2025 غطت المشتريات من الخارج نحو 11% من الكهرباء المتاحة للسوق المحلية، وفي النصف الأول من 2026 نحو 10%. لكن الاستقلال الكهربائي السنوي لا يعني استقلالا طاقيا، لأن 90.8% من مزيج إنتاج الكهرباء في نهاية يونيو/جوان 2026 يعتمد على الغاز الطبيعي، ومعظم الغاز مستورد.

المصادر:1 2
ما هو «العجز» الحقيقي: 370 أم 2000 أم 6400 ميغاواط؟

هذه أرقام لأشياء مختلفة. 370 إلى 400 ميغاواط فجوة آنية في منتصف يوليو/جويلية 2026 بين طلب يقارب 5000 ميغاواط وقدرة قصوى متاحة تقارب 4630 ميغاواط (STEG عبر TAP)؛ ونحو 2000 ميغاواط تقدير نقابي في أواخر أغسطس/أوت؛ و6400 ميغاواط تقدير حكومي لذروة يوليو/جويلية لا يتطابق مع رقم STEG ولا مع سلسلة ONEM. لا يمكن جمعها أو مقارنتها آليا، ولا تنشر المصادر تعريفا موحدا يصالح بينها.

المصادر:19 6 4 1 2
هل ستحل محطة برج العامري الأزمة؟

المحطة مهمة، لكنها تشتري للنظام بعض الوقت ولا تحل المشكلة الهيكلية وحدها. عند نمو 4.5% سنويا تضيف الذروة نحو 225 ميغاواط في السنة إذا كانت القاعدة 5.0 غيغاواط، ونحو 288 ميغاواط إذا كانت 6.4 غيغاواط؛ لذلك تعادل توربينة 400 ميغاواط نحو 1.8 سنة من نمو الذروة في السيناريو الأدنى ونحو 1.4 سنة في الأعلى، قبل احتساب هامش الاحتياط أو خروج وحدات للصيانة.

المصادر:4
لماذا لا نعتمد على الربط الكهربائي مع الجزائر وإيطاليا؟

الربط الكهربائي طبقة أمان وتنويع، لا بديل عن قدرة محلية موثوقة. في 14 يوليو/جويلية 2026 خفّض عطب سيدي عقبة في الجزائر المبادلات المتاحة لتونس في ذروة موجة حر إقليمية. وELMED (600 ميغاواط) مستهدف تشغيله الكامل في أفق 2030 وفق التصريح الرسمي الأحدث لا 2028، ويظل خط تبادل لا محطة إنتاج تونسية.

المصادر:20 21 10 18
لماذا تختلف نسب الاعتماد على الغاز: 90.8% أم فوق 95% أم 97-98%؟

رسم ONEM لنهاية يونيو/جوان 2026 يطبع صراحة 90.8% غاز طبيعي و0.0% فيول وغازوال و9.2% طاقات متجددة. النسب الأعلى المتداولة في تصريحات وتغطيات أخرى لا تستخدم المقام نفسه ولم تُصالح رسميا مع جدول ONEM؛ لذلك تعتمد الدراسة جدول ONEM للحسابات وتعرض بقية الأرقام كسلسلة غير متصالحة بعد.

المصادر:1
هل الطاقة النووية حل؟

النووي خيار استراتيجي لأفق 2035 وما بعده، لا قدرة طارئة للفترة 2027-2030: يحتاج هيئة رقابية وتمويلا واختيار موقع ودراسات شبكة وسلامة ونفايات وكفاءات بشرية، ومفاعل تقليدي بقدرة نحو 1 غيغاواط يعادل وحده قرابة 16% إلى 20% من ذروة تتراوح بين 5.0 و6.4 غيغاواط.

المصادر:14
ما علاقة مالية STEG بالأزمة؟

لا يمكن تحويل قائمة المشاريع إلى كهرباء فعلية من دون مؤسسة قادرة على التمويل والتحصيل والصيانة: مديونية STEG بلغت نحو 7.356 مليارات دينار في 23 يونيو/جوان 2026، ومستحقاتها غير المحصلة نحو 6.061 مليارات دينار، ومتوسط سعر البيع في 2025 (290.7 مليما لكل kWh) أقل بنحو 36% من تكلفة الإنتاج (456.3 مليما)، والخسائر التقنية وغير التقنية على الشبكة نحو 19.7%.

المصادر:16 17

سجل الأرقام الأساسية

كل رقم مع ما يقيسه وفترته وموضعه داخل الدراسة: رقم المصدر عندما تكون المصادر مرقّمة، أو القسم الذي يرد فيه.

الرقمماذا يقيس؟الفترة / التاريخالمصدر
نحو 5000 MWالاستهلاك في ساعات الذروة وفق الرئيس المدير العام لـSTEGمنتصف يوليو/جويلية 202619
نحو 4630 MWالقدرة القصوى المتاحة للشركةمنتصف يوليو/جويلية 202619
370-400 MWفجوة آنية (طلب مقابل قدرة متاحة)منتصف يوليو/جويلية 202619
نحو 2000 MWتقدير نقابي للعجز في الذروةأواخر أغسطس/أوت 20266
6400 MWتقدير حكومي لذروة يوليو/جويلية، مقارنة بـ5175 MW لسنة 2025أغسطس/أوت 20264
4837 MW / 4888 MWذروة الطلب 2025 / 2024 وفق ONEM2025 / 20242
4750 MWذروة الطلب حتى نهاية يونيو/جوان 2026 وفق ONEMالنصف الأول 20261
نحو 11% / نحو 10%حصة واردات الكهرباء من المتاح للسوق المحلية2025 / النصف الأول 20262 1
90.8% / 0.0% / 9.2%مزيج إنتاج الكهرباء: غاز طبيعي / فيول وغازوال / متجدداتنهاية يونيو/جوان 20261
61% / 14% / 25%إمدادات الغاز: مشتريات جزائرية / إتاوة عبور / إنتاج وطنيالنصف الأول 20261
نحو 5982 MWالقدرة المركبة لأسطول STEG (الشركة وحدها)20233
نحو 6856 كلمطول شبكة النقل (400/225/150/90 كيلوفولت)202311
250-400 MW · صيف 2027 · نحو 600 مليون دينارتوسعة برج العامري (التوربينة الثالثة)هدف حكومي4
200 MWبرنامج STEG لمحركات الغازمسار شراء 202613
300 MW شمسي + 150 MW / 540 MWh بطارياتبازمة-قبليمناقصة 2026؛ آخر أجل للعروض أكتوبر 20269
600 MW · أفق 2030ELMED تونس-إيطاليا (كان 2028 في وثائق أقدم)تصريح أبريل/أفريل 202610 18
35% / 50% / 80%أهداف حصة المتجددات 2030 / 2035 / 2050متداولة 202622
3800/4800 · 5960/10200 · 4850 · 8350/8530 MWمسارات القدرة المتجددة غير المتصالحة (2030/2035)2023-202625 8 7
5180 MW / 6000 MW · 24565 / 28362 GWhتوقعات دراسة JICA/STEG للذروة والطاقة السنوية 2026 / 203020225
أكثر من 2.7 مليون مكيفعدد أجهزة التكييف؛ أكثر من نصف الأسر مجهزةمايو/ماي 202615
7.356 / 6.061 مليارات دينارمديونية STEG / مستحقات غير محصلة23 يونيو/جوان 202616
290.7 مقابل 456.3 مليما لكل kWh · 19.7%متوسط سعر البيع مقابل تكلفة الإنتاج (2025) · خسائر الشبكةيونيو/جوان 202617
14 يوليو/جويلية 2026 · 16 ولايةعطب سيدي عقبة (الجزائر) وأثره على المبادلاتيوليو/جويلية 202620 21
سجل التناقضات في الدراسةكل مصادر الدراسة
المياه

أزمة المياه في تونس

أسئلة يطرحها القراء

الإجابات مأخوذة من نص الدراسة نفسها، مع أرقام مصادرها.

كم تملك تونس فعليا من المياه؟

تعتمد استراتيجية «المياه 2050» رقم 4,922 مليون م³ سنويا من الموارد التقليدية للفترة 2020-2025، لكن هذا جدول حسابي لسيناريو وليس خزانا ماديا. فمن أصل 2,732 مليون م³ سنويا من متوسط الإمكانات السطحية، لا تتجاوز الإيرادات المضمونة في 19 سنة من كل 20 نحو 851 مليون م³، وتصنف 1,347 مليون م³ باعتبارها عشوائية أو غير مضمونة، أي نحو 49% من الإمكانات السطحية الحالية.

المصادر:1
هل هبط نصيب الفرد من نحو 850 م³ في 1996 إلى نحو 450 اليوم؟

العبارة المتداولة لا تسندها السلسلة الأولية: وثيقة لوزارة البيئة والمعهد الوطني للإحصاء وDGRE تعطي 444 م³ للفرد في 1996 عند احتساب إجمالي المياه المتاحة للسحب، و372 م³ فقط عند استبعاد المياه الجوفية غير المتجددة. أما «المياه 2050» فتقدر 422 م³ في 2020 و411 في 2025 بمقام سكاني مختلف. أي رقم للفرد يجب أن يذكر تاريخ البسط والمقام معا.

المصادر:30 1
ما نسبة التحلية: 2% أم 5.9%؟

العبارتان قد تكونان صحيحتين لأن المقام مختلف: نحو 2% تقيس منظومة وطنية أوسع في وثيقة للبنك الدولي، بينما تعطي إحصاءات الصوناد لسنة 2023 نحو 5.9% من إنتاج مياه الشرب عندما نجمع تحلية المياه الجوفية المالحة (30.6 مليون م³) وتحلية مياه البحر في جربة (15.2 مليون م³) على مقام 773.3 مليون م³.

المصادر:2 4
هل تتسرب 39% من مياه الشرب؟

لا يجوز تسمية الفارق بين الإنتاج والفوترة (303.5 مليون م³ أو 39.2% من الإنتاج) «تسربا»؛ فهو يجمع اختلافات وخسائر على مراحل متعددة. الفارق الأنظف على مستوى شبكة التوزيع هو 151.9 مليون م³، أي 22.7% من المياه الداخلة إلى التوزيع. وتنشر الصوناد مؤشر «مردودية التوزيع» عند 77.7% بينما تعطي الأرقام الخام 77.3%؛ يحفظ البحث الرقمين.

المصادر:2
لماذا استمرت الانقطاعات في صيف 2026 رغم امتلاء السدود؟

نسبة امتلاء السدود وحدها مؤشر ضعيف على جودة الخدمة. قفز الامتلاء الوطني إلى نحو 67% يوم 2 مايو 2026 ثم تراجع إلى نحو 50% يوم 2 سبتمبر، وظل الوسط أضعف بكثير (نحو 13% ثم نحو 9%). ومع ذلك سجلت أشهر يونيو ويوليو وأغسطس 1,433 إشعارا مواطنيا، منها 1,284 انقطاعا أو اضطرابا غير معلن و81 تحركا احتجاجيا، وطُبق قطع ليلي مبرمج في سوسة والمنستير والمهدية ابتداء من 5 يوليو ضمن نظام تقنين وطني بدأ في مارس 2023.

المصادر:12 35 20 21 22 34 27 31 32
هل حُلت مشكلة سوسة بمحطة التحلية؟

ليس بعد عند تاريخ إقفال البحث: انطلقت الأشغال في 2018، وفي 17 يونيو 2026 أُعلن اكتمال الأشغال المدنية والربط مع استهداف التشغيل في أجل أقصاه 3 يوليو؛ مر الموعد، وفي 7 أغسطس أُعلن أن اختبارات المعالجة الأولية لم تبلغ الخصائص المطلوبة، وفي 17 أغسطس وُصفت المحطة (50,000 م³ يوميا) بأنها مكتملة 100% لكنها ما تزال في طور التجارب من دون تأكيد ضخ مستدام في الشبكة. الأمن المائي يبدأ عند الضخ المستدام، لا عند قص الشريط.

المصادر:11 36 37
هل تحل التحلية وإعادة الاستعمال عجز المياه الجوفية؟

لا يجوز الاحتساب المزدوج: سيناريو 2030 في «المياه 2050» يفترض أصلا 192 مليون م³ سنويا من تحلية مياه البحر و143 مليون م³ من إعادة الاستعمال، ومع ذلك يبقى استغلال المياه الجوفية أعلى من التوازن بنحو 334 مليون م³ سنويا (و186 مليون م³ في 2035). أي استراتيجية تريد التوازن تحتاج وفورات صافية أو إحلالا إضافيا فوق افتراضات السيناريو.

المصادر:1
أين يوجد الحجم الأكبر للتوفير؟

في الزراعة، التي تستحوذ على 75.54% من السحب الوطني للمياه العذبة (2022). تخفيض 10% من السحب الزراعي يعادل نحو 292 مليون م³ سنويا من السحب الخام، و5% نحو 146 مليون م³، لكن هذه أرقام لقياس الحجم فقط: لا تبين السلسلة الوطنية حصة الموائد الجوفية من هذا التخفيض، وتخفيض السحب الخام ليس مساويا للتوفير الصافي داخل الحوض بسبب عودة المياه و«الأثر الارتدادي».

المصادر:18 4
كيف تترابط المياه والكهرباء؟

استهلكت الصوناد 563 GWh من الكهرباء في 2023 بكلفة قبل الأداءات بلغت 172 مليون دينار، وتقول إن الطاقة تمثل 28% من كلفة إنتاج مياه الشرب، وتتوقع نحو 1,000 GWh سنويا بحلول 2030 مع توسع الضخ والتحلية. ومحطة سوسة تأخذ مياهها عبر قناة تبريد محطة STEG بسيدي عبد الحميد، وفي 24 أغسطس 2026 عطل كهربائي بمحطة ضخ كركر عطّل التزويد في المهدية وصفاقس.

المصادر:7 28 37

سجل الأرقام الأساسية

كل رقم مع ما يقيسه وفترته وموضعه داخل الدراسة: رقم المصدر عندما تكون المصادر مرقّمة، أو القسم الذي يرد فيه.

الرقمماذا يقيس؟الفترة / التاريخالمصدر
4,922 مليون م³/سنةالموارد التقليدية المتجددة في «المياه 2050» (2020-2025): 2,732 سطحية + 2,190 جوفية متجددةسيناريو الاستراتيجية1
851 / 535 / 1,347 مليون م³إيرادات سطحية مضمونة 19 من 20 سنة / 4 من 5 / عشوائية غير مضمونة (2020-2035)؛ تصبح 510 / 404 / 1,272 في 2040-2050«المياه 2050»1
444 م³ (إجمالي) / 372 م³ (متجدد)نصيب الفرد في 1996 وفق المؤشر التاريخي الأولي؛ 450 في 1995 و428 في 2004وزارة البيئة / INS / DGRE30
422 / 411 / 426 / 427 / 386 / 387 م³نصيب الفرد في «المياه 2050»: 2020 / 2025 / 2030 / 2035 / 2040 / 2050سيناريو الاستراتيجية1
773.3 ← 667.9 ← 516.0 ← 469.8 مليون م³سلسلة الصوناد 2023: إنتاج → توزيع → استهلاك مسجل → فوترة20232
151.9 مليون م³ (22.7%) · 303.5 مليون م³ (39.2%)فارق مرحلة التوزيع · الفارق بين الإنتاج والفوترة (ليس نسبة تسرب)20232
77.7% / 77.3%مردودية التوزيع: المؤشر الرسمي / الحساب من الأحجام الخام20232
3.86 مليارات م³ · 75.54% / 22.73% / 1.73%إجمالي السحب من المياه العذبة وحصص الزراعة / المنزلي والبلدي / الصناعة202218
423.0 / 295.3 / 30.6 / 9.2 / 15.2 مليون م³إنتاج الصوناد حسب المصدر: سطحية / جوفية تقليدية / تحلية جوفية مالحة / إزالة الحديد / تحلية بحر جربة (المجموع 773.3)20232
119% / 134%استغلال الموائد السطحية (914 مقابل 770 مليون م³) / الموائد العميقة (2020)مؤشرات 20233
21,279 بئرا · نحو 541 مليون م³/سنةآبار عميقة غير قانونية وسحبها؛ 14,149 نقطة مرخصة تسحب نحو 1,381 مليون م³قاعدة DGRE3
23.1% ← 30-32% ← 58% ← 67% ← 50%امتلاء السدود وطنيا: 12 سبتمبر 2024 ← يناير 2026 ← 30 مارس ← 2 مايو ← 2 سبتمبر 20262024-202613 12 35
1,433 إشعارا · 1,284 انقطاعا · 81 احتجاجاإشعارات المواطنين في يونيو ويوليو وأغسطس 2026 (مؤشر ضغط لا تعداد إداري)صيف 202620 21 22 34
50,000 م³/يوم · 18.25 مليون م³/سنةالطاقة الاسمية لمحطة بحجم سوسة أو جربة والإنتاج النظري عند التشغيل الكامل؛ جربة أنتجت 15.2 مليون م³ في 2023 (معامل نحو 83.3%)2023 / 20262 10 11
100,000 م³/يوممحطة تحلية صفاقس، دُشنت في 18 يونيو 202620269
192 / 143 مليون م³ · عجز 334 مليون م³تحلية / إعادة استعمال مفترضتان في سيناريو 2030 · الرصيد الجوفي المتبقي (186 في 2035)«المياه 2050»1
2,732 ← 2,186 مليون م³ (نحو 20%) مقابل 41%تراجع الإمكانات السطحية بحلول 2040-2050 تحت RCP 4.5: «المياه 2050» مقابل تقرير البنك الدولي — تعارض منهجي مفتوحسيناريو1 6
292 / 146 مليون م³ما يعادله تخفيض 10% / 5% من السحب الزراعي المقدر في 2022 (سحب خام لا توفير صافي)حساب حجم18
563 GWh · 172 مليون دينار · 28%استهلاك الصوناد من الكهرباء وكلفته وحصة الطاقة من كلفة الإنتاج (2023)؛ نحو 1,000 GWh متوقعة بحلول 203020237
1.084 مليار دينار · نحو 90%مستحقات الصوناد (777 مليونا لدى الأسر و268 لدى المؤسسات العمومية) · استرجاع تكاليف التشغيل والصيانة2025 / البنك الدولي39 4
73.6 مليار دينار · 2.6 مليار دينار/سنة · 700 مليون دولاراستثمارات خطة عمل «المياه 2050» · الحاجة السنوية الإضافية · غلاف برنامج البنك الدولي على عشر سنوات (332.5 مليون في المرحلة الأولى)20261 5
120 كلم · 16 م³/ثانية · 461 مليون م³قناة مجردة-الوطن القبلي وطاقتها · تحويلات SECADENORD بين السدود في 20232023-202615 16 17
10,305 كلم · 48,241 كلم · 22,191 كسرا · 209,090 تسرباقنوات الجلب وشبكة التوزيع والإصلاحات لدى الصوناد20232
سجل التناقضات في الدراسةفجوات الأدلة المفتوحةكل مصادر الدراسة
الطاقة

منظومة الطاقة في تونس

أسئلة يطرحها القراء

الإجابات مأخوذة من نص الدراسة نفسها، مع أرقام مصادرها.

هل تونس بلد منتج للبترول؟

نعم، منذ ستّينات القرن الماضي، لكنّ الإنتاج بلغ ذروته منذ عقود: نحو 117 ألف برميل يوميًّا من السوائل سنة 1980، مقابل 25.4 ألف برميل يوميًّا من النفط الخام في الأشهر الستة الأولى من 2026 (587 ألف طنّ). التراجع طويل المدى يتراوح بين 75% و78% حسب تعريف المنتوج المقارَن.

المصادر:البترول
لماذا تصدّر تونس نفطها الخام وتستورد نفطًا خامًا في الوقت نفسه؟

صادرات «إيتاب» من الخام بلغت 448 ألف طنّ في النصف الأول من 2026 بينما استوردت المصفاة 493 ألف طنّ من خام آخر. السبب ليس السرقة بل نوعية الخام وتركيبة وحدات المصفاة وتركيبة الطلب المحلّي: وحدة البلاتفورمينغ في بنزرت متوقّفة منذ جانفي 2024، فتُصدَّر النافتا خامًا (144 ألف طنّ) ويُستورَد البنزين الجاهز (516 ألف طنّ بـ1,398 مليون دينار). الطاقة الاسمية للمصفاة (1.7 مليون طنّ سنويًّا) أكبر من الإنتاج الوطني.

المصادر:أين يذهب البترول؟
ما نسبة الاستقلالية الطاقية، ولماذا رقمان؟

34% إلى موفّى جوان 2026 باحتساب أتاوة عبور الغاز الجزائري، و27% دونها. الأتاوة (5.25% من الغاز المنقول بموجب القانون عدد 71 لسنة 2019) استحقاق تعاقدي لا إنتاج وطني، وترتيبها العشري يبلغ أجله في حدود 2029.

المصادر:الميزان الطاقي الغاز
ماذا تعني الأرقام 91% و90.8% و9.2% و99%؟

أربعة مقامات مختلفة: 91% حصّة الستاغ كشركة من الإنتاج الوطني (8,655 من 9,550 جيغاواط ساعة)؛ 90.8% حصّة الغاز في مزيج الوقود المنشور (8,565 من 9,430)؛ 9.2% حصّة المتجدّدة في المزيج نفسه (865.6 من 9,430)؛ 99% حصّة الغاز في إنتاج الستاغ وحدها (8,565 من 8,655). لا يُجمع أبدًا 91% مع 9.2%.

المصادر:الكهرباء
هل ألغت تونس العقود البترولية الأجنبية سنة 2026؟

لا. عدد الامتيازات 57 منها 44 في الإنتاج؛ الدولة مساهمة عبر «إيتاب» في 34 امتيازًا منتجًا ومالكة كليًّا لثلاثة؛ وفي 7 سبتمبر 2026 انطلقت دورة عروض دولية للشراكة في الاستكشاف والتطوير تُقبل فيها العروض إلى 8 جانفي 2027. استرجاع بعض الامتيازات (مسكار والزاوية) حالات محدّدة لا سياسة عامّة.

المصادر:لمن يعود البترول؟ فحص الادعاءات
هل تنفق الدولة خمسة مليارات دينار على دعم المحروقات؟

اعتماد 2026 هو 4,993 مليون دينار = 4,823 حاجة تمويل جارية + 670 تسوية جزئية لمتخلّدات − 500 وفورات أداء لم تتحقّق بعد؛ منها 3,138 للستاغ و1,855 للتكرير. لكنّه نفقة إجمالية لا كلفة صافية: الدولة تدعم أعلى السلسلة وتجبي أداءات في أسفلها، والأسعار مجمّدة منذ 24 نوفمبر 2022. الاعتماد مبنيّ على برميل بـ63.3 دولارًا بينما بلغ معدّل برنت في النصف الأول من 2026 نحو 93 دولارًا.

المصادر:الكلفة المالية المؤسسات الثلاث
لماذا انهار إنتاج الأسطول الريحي العمومي؟

أنتج 66 جيغاواط ساعة في النصف الأول من 2026 مقابل 154 في النصف الأول من 2025 (−57%)، بعد 500 في 2019. الملفّ يستبعد تفسير «سنة رياح ضعيفة» وتفسير «أشغال سيدي داود وحدها» (حتّى باستبعادها يبقى معامل الاستطاعة نحو 8.8%)، ويخلص إلى مشكلة توفّر أصول وصيانة وتشغيل — دون الجزم بأنّ الصيانة وحدها هي السبب، لأنّ البيانات المنشورة لا تسمح بتوزيع الأسباب.

المصادر:المتجددة
ما هو أضعف رقم في الملفّ؟

الاحتياطي: 0.4 مليار برميل نفط و64 مليار متر مكعّب غاز تتكرّر بالضبط لكلّ سنة من 2020 إلى 2024 رغم استمرار الإنتاج، فهي «تقديرات منشورة» لا «جرد محقَّق». واكتشاف زارات (نحو 158 مليون برميل مكافئ من الموارد الاحتمالية، اكتُشف سنة 1992 ولم يُطوَّر) ليس احتياطيًّا مؤكّدًا منتجًا. أهمّ فجوة شفافية: غياب جدول رسمي يوفّق بين كلّ حقل واحتياطياته.

المصادر:الاحتياطي الفجوات المفتوحة

سجل الأرقام الأساسية

كل رقم مع ما يقيسه وفترته وموضعه داخل الدراسة: رقم المصدر عندما تكون المصادر مرقّمة، أو القسم الذي يرد فيه.

الرقمماذا يقيس؟الفترة / التاريخالمصدر
4,744 / 1,615 ألف طنّ مكافئ نفطالطلب على الطاقة الأولية / الموارد الأولية الشاملة (+3% / −8%)إلى موفّى جوان 2026الميزان الطاقي
34% / 27%الاستقلالية الطاقية باحتساب أتاوة العبور / دونها (38% / 29% قبل عام)موفّى جوان 2026الميزان الطاقي
3,129 / 3,440 ألف طنّ مكافئ نفطالعجز باحتساب الأتاوة / دونهاموفّى جوان 2026الميزان الطاقي
5,175 → 7,000 مليون دينارعجز الميزان التجاري الطاقي، موفّى جوان 2025 → موفّى جوان 2026 (+35%)؛ برنت 72 → 93 دولارًاالنصف الأول 2026الميزان الطاقي
587 ألف طنّ · 25.4 ألف برميل/يومإنتاج النفط الخام (مقابل 27 ألف برميل/يوم قبل عام)النصف الأول 2026البترول
448 / 493 ألف طنّ · 90.5 / 97 دولارًا للبرميلصادرات إيتاب من الخام / واردات الخام للمصفاة، وأسعارهما (فارق 6.5 دولارات)النصف الأول 2026أين يذهب البترول؟
1.7 مليون طنّ/سنة · صفر بنزين · 516 ألف طنّطاقة مصفاة بنزرت · إنتاج البنزين الممتاز (البلاتفورمينغ متوقّف منذ جانفي 2024) · واردات البنزين (1,398 مليون دينار)النصف الأول 2026أين يذهب البترول؟
0.4 مليار برميل · 64 مليار م³احتياطيات مؤكّدة منشورة ثابتة 2020-2024 (تقديرات منشورة لا جرد محقَّق)موفّى 2024الاحتياطي
57 امتيازًا · 44 منتجًا · 34 بمشاركة إيتاب · 3 كليًّاخريطة الملكية؛ دورة عروض دولية منذ 7 سبتمبر 2026موفّى جوان 2026لمن يعود البترول؟
566 / 311 / 1,376 ألف طنّ مكافئ نفطالغاز: إنتاج وطني / أتاوة عبور (−27%) / مشتريات من الجزائر (+7%) — 25% / 14% / 61%النصف الأول 2026الغاز
2,250 ألف طنّ مكافئ نفط · 68%الطلب الإجمالي على الغاز · حصّة إنتاج الكهرباء منه (1,534)النصف الأول 2026الغاز
9,550 جيغاواط ساعة · 4,750 ميغاواطالإنتاج الوطني للكهرباء (+5%) · الذروة المسجّلة رسميًّا (مقابل 4,531 قبل عام)موفّى جوان 2026الكهرباء
91% / 90.8% / 9.2% / 99%أربعة أرقام بأربعة مقامات (انظر الجدول في القسم السابع)موفّى جوان 2026الكهرباء
199 / 179 طنّ مكافئ نفط لكلّ جيغاواط ساعةالاستهلاك النوعي على أساس القدرة الحرارية العليا / الدنيا (فارق نحو 11%)النصف الأول 2026الكهرباء قواعد القراءة
4,993 = 4,823 + 670 − 500 مليون ديناراعتماد دعم الطاقة 2026 (الستاغ 3,138؛ التكرير 1,855)؛ فرضية برميل 63.3 دولارًاقانون المالية 2026الكلفة المالية
594 / 2,073 / 4,101 مليون ديناردعم التكرير في 2020 / 2021 (برنت نحو 71) / 2022 (برنت نحو 101)2020-2022الكلفة المالية
7,356 · 6,061 · 3,816 مليون دينارديون الستاغ (جوان 2026) · المستحقّات غير المستخلصة · متخلّدات الدعم المتراكمة (موفّى 2023)2023-2026المؤسسات الثلاث
1,004 → 235 مليون دينار (−77%)استثمارات الستاغ 2019 → 2024 بالقيمة الحقيقية (مؤشّر الأسعار 125.0 → 176.8)2019-2024المؤسسات الثلاث
500 → 259 → 66 جيغاواط ساعةالأسطول الريحي العمومي: 2019 → 2025 → النصف الأول 2026 (−57% مقابل النصف الأول 2025)2019-2026المتجددة
485 / 290 / 90.6 جيغاواط ساعةالكهرباء المتجدّدة: إنتاج ذاتي / منتجون مستقلّون / أصول الستاغ (المجموع 865.6)النصف الأول 2026المتجددة
200 من 500 ميغاواط (40%)إنجاز دورة امتيازات 2018 بعد ثماني سنواتموفّى جوان 2026المتجددة
691 / 1,041 دولارًا للكيلوواط · 192 دولارًا للكيلوواط ساعةمعايير كلفة التركيب: شمسي / ريح برّية · بطاريات؛ القيروان نحو 718 دولارًا للكيلوواط الذرويمعايير عالميةالمقارنة
سجل الفجوات المفتوحةكل مصادر الدراسة
منظومات تونس
قاعدة بحث مستقلة في الأزمات الهيكلية. مجموعة متنامية من الأبحاث المبنية على الأدلة حول القضايا الهيكلية في تونس، تُنشر بنصها الكامل مع رسومها المعتمدة ومصادرها. أي استنتاج يتجاوز المصادر عُرض بصفته تحليلا أو سيناريو، لا حقيقة رسمية.
الدراسات
  • الاقتصاد والموارد
  • أزمة الكهرباء في تونس
  • أزمة المياه في تونس
  • منظومة الطاقة في تونس
المشروع
  • الرئيسية
  • قراءات
  • المنهجية والمصادر
  • اسأل وتحقق
فتح الصورة في نافذة جديدة